Banco Pichincha España

- 92.00 Reseñas
- 3,5
- Descargas
- 100.00K
- 1.0.4
- Versión
Capturas de pantalla
Descargar
Consíguelo en Descargar en Play Store Descargar en Descargar en Apple Store Obtener el APK Descarga del APKPros
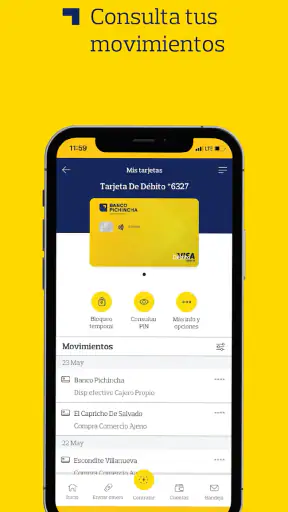
- Permite consultar movimientos y saldos desde el móvil.
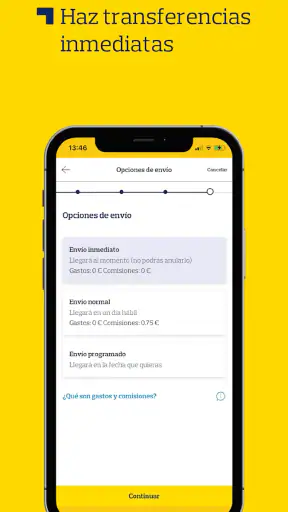
- Incluye transferencias y pagos sin acudir a una oficina.
- La autenticación biométrica agiliza el acceso a la cuenta.
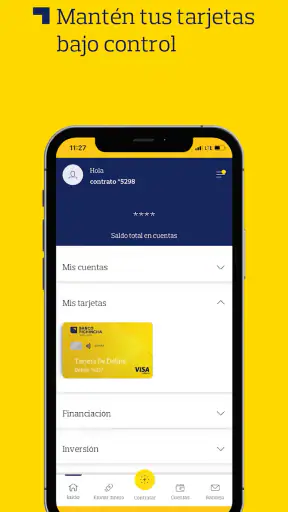
- Facilita la gestión de tarjetas y el control de operaciones.
- Su interfaz resulta clara para las tareas bancarias habituales.
Contras
- Algunas operaciones pueden requerir métodos de verificación adicionales.
- La disponibilidad de ciertas funciones depende del tipo de cuenta.
- La aplicación necesita conexión estable para funcionar correctamente.
- Las notificaciones de movimientos pueden llegar con cierto retraso.
- El soporte dentro de la app no siempre resuelve consultas complejas.
Reseña de Banco Pichincha España Appxis
Cuando una aplicación bancaria promete ayudarme a tener el dinero bajo control, lo que realmente busco no es una pantalla llamativa, sino una herramienta que siga siendo útil después de la primera semana. Banco Pichincha España está pensado precisamente para esa rutina: consultar y gestionar la relación diaria con el banco desde el móvil, con la comodidad de no depender siempre de una oficina o de un ordenador. Tras probar su enfoque de banca móvil, mi impresión es bastante clara: resulta más interesante para quien ya tiene su operativa vinculada a Banco Pichincha España que para quien busca una aplicación financiera independiente para organizar cuentas de distintas entidades.
La app pertenece a la categoría de finanzas y la desarrolla Banco Pichincha España. Es gratuita, tiene una clasificación PEGI 3 y funciona desde Android 7.0. En Google Play aparece con una valoración media de 3,5 sobre 5, basada en más de doscientas valoraciones, y supera las cien mil instalaciones. Estos datos dibujan una aplicación conocida dentro de su propio entorno, aunque todavía con margen para convencer a los usuarios más exigentes en experiencia móvil.
La primera semana: una herramienta útil cuando necesito consultar sin rodeos
Durante los primeros días, el atractivo principal está en la accesibilidad. Poder entrar en la banca móvil desde el teléfono cambia pequeñas decisiones cotidianas: comprobar si ya ha llegado una transferencia, revisar el saldo antes de hacer una compra o confirmar que un movimiento se ha reflejado correctamente. No parece espectacular, pero ese tipo de consultas son las que convierten una app bancaria en algo habitual.
Yo valoro especialmente que el móvil reduzca la distancia entre una duda y su respuesta. En lugar de esperar a estar delante del ordenador, puedo revisar mi situación financiera en el momento en que lo necesito. Para alguien que cobra su nómina en Banco Pichincha España, paga recibos desde allí o utiliza esa cuenta como centro de sus gastos, la aplicación tiene un sentido inmediato. No intenta ser una plataforma de educación financiera ni un gestor universal: su función es acercar la operativa bancaria al bolsillo.
El resumen de la aplicación habla de mantener el control del dinero con seguridad, y esa promesa debe entenderse de una forma práctica. No significa que la app vaya a ordenar automáticamente mis finanzas o a tomar decisiones por mí. Significa que tengo un canal móvil para consultar la información de mi relación bancaria y actuar con más rapidez. Esa diferencia es importante, porque evita esperar funciones de análisis que corresponden a otras herramientas.
Un escenario muy normal ayuda a entender su utilidad. Imaginemos que estoy en el supermercado y quiero saber si una transferencia reciente ya está disponible antes de pagar una compra grande. Abro la app, reviso la posición y tomo la decisión sin tener que llamar al banco. Otro día puedo comprobar un cargo que no reconozco y dejar anotada la incidencia para revisarla con calma. La ventaja no está en hacer algo extraordinario, sino en eliminar pasos de tareas que se repiten.
También me parece útil instalarla al principio de una relación bancaria para acostumbrarme a consultar los movimientos desde el mismo lugar. La primera semana puede servir para identificar dónde aparece el saldo, cómo se presenta la actividad reciente y qué recorrido debo seguir para las operaciones que más uso. Este aprendizaje inicial tiene valor porque luego las consultas se vuelven más rápidas y menos dependientes de la memoria.
Ahora bien, no recomendaría descargarla únicamente por curiosidad si no soy cliente de Banco Pichincha España. La aplicación está ligada a la entidad y su utilidad crece cuando ya tengo productos o gestiones allí. Para alguien que solo quiere llevar un presupuesto, dividir gastos entre amigos o reunir información de varios bancos, una app de control financiero independiente puede encajar mejor. En ese caso, esta banca móvil no sustituye a un organizador de finanzas personales.
Qué conviene comprobar antes de convertirla en mi app principal
Antes de confiarle toda mi rutina bancaria, dedicaría unos minutos a probar las acciones que realmente necesito. No basta con abrirla y mirar el saldo. Conviene comprobar si la navegación resulta clara para consultar movimientos, si las operaciones habituales se encuentran sin esfuerzo y si el proceso de acceso se adapta bien a mi teléfono. La experiencia puede sentirse distinta según el dispositivo, el sistema y la forma en que cada persona organiza sus finanzas.
También revisaría cómo reacciono ante una incidencia. Si una transferencia tarda en reflejarse, si aparece un cargo inesperado o si necesito resolver una gestión fuera del horario habitual, la aplicación no debería ser mi único plan. Mantendría a mano los canales de atención de la entidad y evitaría asumir que toda cuestión bancaria puede resolverse desde una pantalla. Ese pequeño hábito reduce frustraciones, sobre todo cuando una operación requiere comprobaciones adicionales.
Mi consejo práctico es no activar la app y olvidarme de ella. La primera semana debería servir para crear un recorrido mental sencillo: entrar, revisar la actividad reciente, confirmar la operación que me interesa y salir. Si una función no es evidente, conviene aprenderla en un momento tranquilo, no cuando estoy esperando para pagar o intentando resolver un problema con prisa.
El valor mes a mes: cuándo deja de ser una novedad
Una aplicación bancaria demuestra su calidad después de varias semanas, cuando ya no la abro para explorarla, sino porque forma parte de mis decisiones normales. En el caso de Banco Pichincha España, el valor recurrente depende de la frecuencia con la que utilizo los servicios de la entidad. Si la cuenta concentra mis ingresos y pagos, consultar la aplicación puede convertirse en un gesto breve pero constante. Si apenas tengo actividad, su presencia en el móvil será mucho menos relevante.
La rutina mensual más razonable consiste en revisar los movimientos después de recibir ingresos, antes de afrontar pagos importantes y al cerrar el periodo de gastos. No hace falta entrar compulsivamente. De hecho, consultar el saldo demasiadas veces no equivale a administrar mejor el dinero. Lo útil es asociar la app a momentos concretos: verificar que los cargos esperados han llegado, detectar una anomalía pronto y confirmar que la cuenta mantiene el margen necesario para las próximas obligaciones.
Ese enfoque evita uno de los errores habituales de la banca móvil: convertir la aplicación en un simple visor de saldo. El saldo es solo una fotografía. Para tomar mejores decisiones necesito mirar también la actividad reciente y relacionarla con mis pagos próximos. La app puede facilitar el acceso a esa información, pero el criterio sigue siendo mío. Su valor aumenta cuando la incorporo a una pequeña revisión mensual, no cuando espero que haga toda la planificación automáticamente.
Un uso menos obvio consiste en emplearla como comprobación después de cada operación relevante. Si realizo una transferencia o pago una cantidad importante, revisar posteriormente que el movimiento aparece correctamente me da una referencia clara. No lo haría con cada compra pequeña, porque terminaría generando cansancio, pero sí con las operaciones que afectan al equilibrio de mi cuenta. Es una forma sencilla de separar la vigilancia útil de la preocupación constante.
Para familias o parejas que comparten responsabilidades económicas, la aplicación puede ayudar a que cada persona consulte directamente la información disponible en lugar de depender de capturas de pantalla o mensajes. Aun así, no sustituye una conversación sobre quién paga cada recibo, qué gastos son comunes o cuánto dinero debe reservarse. La app muestra la actividad bancaria; el acuerdo financiero necesita organización fuera de ella.
También puede ser práctica para quienes se desplazan con frecuencia y no quieren depender de un ordenador. El móvil ofrece una respuesta más inmediata cuando surge una duda durante un viaje, una compra o una gestión personal. La contrapartida es que debo ser cuidadoso con el acceso: no conviene revisar información sensible en cualquier red o dejar la sesión abierta en un dispositivo compartido. La comodidad móvil siempre debe ir acompañada de hábitos de seguridad.
La comparación con las alternativas habituales
Frente a la banca web tradicional, la aplicación gana en disponibilidad y rapidez. El navegador puede resultar suficiente para gestiones ocasionales, pero el teléfono está más cerca y se presta mejor a una consulta breve. Para mí, esa es la diferencia más convincente: no necesariamente ofrece una forma más profunda de administrar el dinero, pero sí una forma más cómoda de llegar a la información bancaria cuando estoy fuera de casa.
Frente a las aplicaciones financieras que reúnen varias cuentas, Banco Pichincha España juega en otro terreno. Una herramienta agregadora puede darme una visión conjunta de mis bancos y ayudarme a clasificar gastos, mientras que la app de la entidad ofrece una relación más directa con una cuenta concreta. Si mi prioridad es ver todo mi patrimonio en un solo panel, elegiría la primera opción. Si mi prioridad es gestionar la cuenta de Banco Pichincha España desde el móvil, prefiero el canal oficial.
Frente a una hoja de cálculo, la app resulta más inmediata para consultar información bancaria real, pero no necesariamente reemplaza el análisis personal. Una hoja bien organizada puede ayudarme a proyectar gastos, comparar meses y planificar objetivos con más libertad. La aplicación, en cambio, es mejor para comprobar qué ha pasado en la cuenta. Usaría ambas si necesito control operativo y planificación detallada, sin pedirle a una sola herramienta que haga las dos cosas.
Otra diferencia importante aparece frente a las carteras digitales o aplicaciones centradas en pagos. Esas alternativas suelen destacar por la rapidez de una compra o por dividir gastos, mientras que una banca móvil tradicional está pensada para la relación completa con la entidad. Elegir una u otra depende de dónde se produce mi actividad principal. No tendría sentido instalar Banco Pichincha España esperando la misma experiencia que ofrece una app especializada en pagos entre particulares.
El mantenimiento: poco esfuerzo, pero con hábitos concretos
El mantenimiento de una aplicación bancaria no consiste solo en actualizarla. También implica mantener el teléfono protegido, usar un método de acceso que no comparta con otras personas y revisar periódicamente que la aplicación sigue funcionando como espero. La versión actual es la 1.0.4, así que yo prestaría atención a las actualizaciones disponibles y evitaría mantener una instalación antigua durante demasiado tiempo.
La aplicación fue lanzada el 19 de junio de 2023, y eso ayuda a situarla como una propuesta relativamente reciente dentro del ecosistema móvil de la entidad. En una app financiera, la novedad no es suficiente: lo importante es que la experiencia siga siendo estable mientras cambian los dispositivos, las versiones del sistema y las necesidades de los clientes. Por eso recomiendo no juzgarla solo por la primera impresión, sino por la facilidad con la que resuelve mis tareas repetidas.
Un hábito que considero especialmente importante es revisar los avisos del teléfono y las comunicaciones de la entidad con criterio. No abriría enlaces sospechosos recibidos por mensajes ni introduciría mis credenciales en páginas a las que llego desde una notificación dudosa. La existencia de una aplicación oficial no elimina los riesgos de suplantación alrededor de la banca. La seguridad depende tanto de la tecnología como de mis decisiones.
También conviene conservar una alternativa de acceso para momentos en que el móvil no esté disponible, tenga poca batería o presente un problema técnico. No lo digo como una crítica exclusiva a esta app, sino como una regla sensata para cualquier herramienta bancaria. Si necesito hacer una operación urgente, no quiero descubrir en ese instante que dependo de un único dispositivo. Tener claros los canales de atención y la banca web puede ahorrarme tiempo.
En el día a día, el mantenimiento debería ser ligero. Una vez que conozco el recorrido de mis consultas habituales, no necesito explorar cada pantalla. Mi rutina sería actualizar la aplicación cuando corresponda, revisar la actividad en momentos definidos y comprobar que el teléfono cuenta con bloqueo seguro. Si la app empieza a exigir demasiados pasos para tareas sencillas, entonces el coste de mantenimiento deja de ser técnico y pasa a ser mental.
De dónde puede aparecer el cansancio
La fatiga aparece cuando una aplicación bancaria no acompaña el ritmo de mis necesidades. Tener que buscar repetidamente una función, interpretar una pantalla poco clara o repetir una gestión que esperaba resolver rápido puede hacer que vuelva al navegador o que contacte con atención al cliente. La valoración media de 3,5 refleja que la experiencia no resulta perfecta para todos los usuarios, aunque una cifra general no explica por sí sola qué ocurrirá en mi teléfono.
Otro foco de cansancio es abrir la app solo para comprobar el saldo y no encontrar herramientas suficientes para entender mis hábitos. Si quiero presupuestos por categorías, objetivos de ahorro, análisis de suscripciones o una visión combinada de varias entidades, probablemente necesitaré complementarla con otra solución. Eso no convierte a Banco Pichincha España en una mala aplicación; simplemente marca la frontera entre banca móvil y planificación financiera avanzada.
La dependencia de una entidad concreta puede ser otra limitación. Si cambio de banco, reparto mis ingresos entre varias cuentas o necesito una visión global, la utilidad de esta app puede disminuir. No la elegiría como única herramienta de organización financiera para una situación compleja. Su fortaleza está en el acceso directo a Banco Pichincha España, y esa misma especialización reduce su flexibilidad fuera de ese contexto.
También puede cansar la expectativa de que una app resuelva problemas que pertenecen al servicio bancario completo. Una aplicación puede mostrar información y canalizar gestiones, pero no elimina los tiempos de comprobación, las condiciones de un producto o la necesidad de hablar con la entidad en casos concretos. Si una operación es delicada, prefiero leer con calma y confirmar los detalles antes que actuar deprisa desde el móvil.
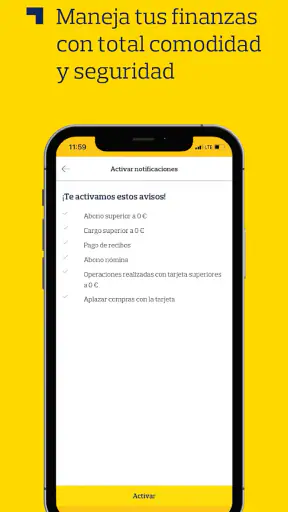
Para reducir esa fricción, recomiendo reservar la aplicación para consultas y acciones que ya conozco, y utilizar un momento tranquilo para aprender cualquier proceso nuevo. No intentaría descubrir una función importante mientras estoy en una cola o con una fecha de pago encima. Además, mantendría las notificaciones bajo control: demasiados avisos pueden hacer que ignore los realmente importantes, mientras que muy pocos pueden retrasar una revisión necesaria.
Mi veredicto sobre su espacio a largo plazo
Después de que desaparezca la novedad, Banco Pichincha España conserva un lugar razonable en mi teléfono si la entidad forma parte de mi vida financiera habitual. Su valor no depende de abrirla muchas veces al día, sino de que me permita consultar y gestionar lo necesario con menos pasos que otros canales. Para un cliente de Banco Pichincha España que quiere una puerta de entrada móvil a su cuenta, la descarga gratuita y la compatibilidad con Android 7.0 la convierten en una opción accesible.
Yo la recomendaría especialmente a quien necesita revisar movimientos, comprobar el estado de su cuenta y mantener una relación más cómoda con el banco sin convertir la gestión financiera en un proyecto complicado. También puede encajar a usuarios que prefieren hacer consultas desde el teléfono y reservar la atención presencial o telefónica para asuntos que realmente requieren ayuda. En esos casos, la aplicación aporta una utilidad recurrente y concreta.
No la escogería como herramienta principal para quien busca presupuestos avanzados, análisis detallado de gastos o una vista unificada de varias entidades. Tampoco la instalaría esperando que sustituya la planificación personal. Para esos perfiles, una aplicación financiera especializada o una combinación de banca web y hoja de cálculo puede resultar más completa. La decisión depende menos de la cantidad de funciones y más de la tarea que quiero resolver.
Mi recomendación final es darle una oportunidad con una prueba práctica, no con una exploración superficial. Durante el primer mes, comprobaría tres cosas: si encuentro rápido la información que consulto, si la uso en momentos concretos sin sentir que me roba tiempo y si sigue siendo fiable cuando necesito confirmar una operación. La verdadera prueba de una app bancaria es que desaparezca de mi atención mientras sigue cumpliendo su función.
En conjunto, Banco Pichincha España me parece una aplicación de banca móvil útil y enfocada, con un atractivo claro para los clientes de la entidad y límites evidentes para quienes buscan un centro financiero universal. Su mantenimiento puede ser sencillo si la incorporo a una rutina sensata de revisión y seguridad. No es una solución completa para organizar toda mi economía, pero sí puede ganarse un espacio estable como acceso cotidiano a mi banco, siempre que sus tareas principales coincidan con lo que necesito.
Preguntas frecuentes
¿Qué es Banco Pichincha España y qué servicios ofrece?
Banco Pichincha España es una entidad bancaria orientada principalmente a particulares y empresas, con servicios de cuenta, tarjetas, transferencias, financiación y gestión de productos desde canales digitales. Antes de registrarte, conviene revisar qué operaciones están disponibles para tu perfil, las condiciones de cada producto, los límites aplicables y si determinados servicios requieren contratación adicional o validación presencial.
¿La aplicación de Banco Pichincha España es segura para realizar operaciones bancarias?
La aplicación utiliza medidas habituales de seguridad bancaria, como acceso protegido, verificación de identidad y autorización de operaciones sensibles. Aun así, la seguridad también depende del usuario: descarga la app únicamente desde tiendas oficiales, mantén actualizado el sistema, evita redes Wi-Fi públicas y no compartas contraseñas ni códigos recibidos por SMS. El banco nunca debería solicitar tus claves completas por canales no oficiales.
¿Qué necesito para abrir una cuenta en Banco Pichincha España desde el móvil?
Los requisitos pueden variar según el tipo de cuenta y la situación del solicitante, pero normalmente se necesita ser mayor de edad, aportar un documento de identidad válido, facilitar datos personales y superar un proceso de identificación y comprobación. También podrían solicitarse justificantes de domicilio, ingresos u otra documentación relacionada con la normativa de prevención del blanqueo de capitales.
¿Puedo hacer transferencias, consultar movimientos y gestionar mis tarjetas desde la aplicación?
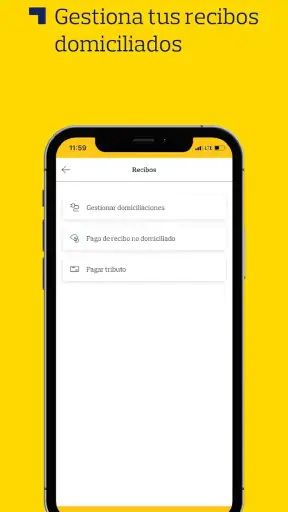
La app permite consultar información de cuentas y movimientos y, según el producto contratado, realizar operaciones como transferencias, revisar recibos o controlar tarjetas. Algunas funciones pueden estar sujetas a límites, horarios, comisiones o sistemas adicionales de autorización. Recomendamos comprobar cuidadosamente los datos del destinatario antes de confirmar cualquier envío y conservar los comprobantes de la operación.
¿Banco Pichincha España cobra comisiones por usar la aplicación o sus servicios digitales?
La descarga y el acceso a la aplicación pueden no tener un coste independiente, pero determinadas operaciones o productos sí pueden incluir comisiones. Estas pueden relacionarse con transferencias, mantenimiento de cuenta, tarjetas, retiradas de efectivo, cambio de divisa o servicios específicos. Consulta siempre el folleto de tarifas y las condiciones vigentes antes de contratar o realizar una operación.


