CreditGo - Microcréditos

- 66.00 Reseñas
- 4,7
- Descargas
- 10.00K
- 1.0.23
- Versión
Capturas de pantalla
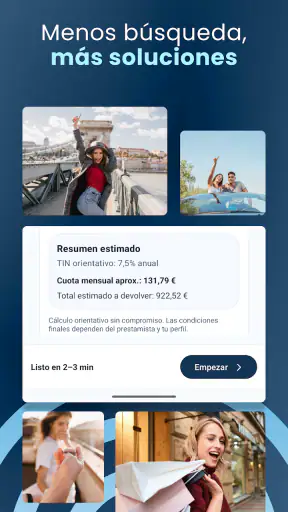
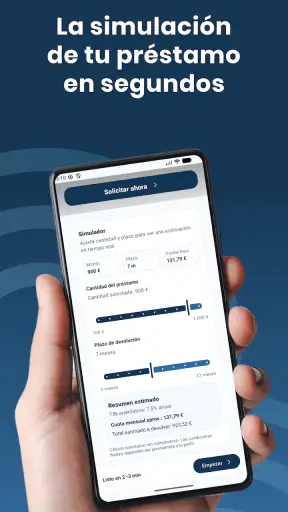
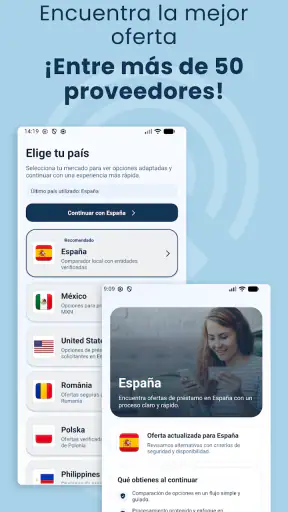
Descargar
Consíguelo en Descargar en Play Store Descargar en Descargar en Apple Store Obtener el APK Descarga del APKPros
- Solicitud 100% online
- sin acudir a una oficina física.
- Proceso de registro generalmente rápido y sencillo.
- Permite consultar la oferta desde el móvil en cualquier momento.
- Puede ser útil para cubrir gastos imprevistos de pequeña cuantía.
- La aplicación centraliza información sobre cuotas y fechas de pago.
Contras
- Los intereses y comisiones pueden elevar mucho el coste final.
- La aprobación no está garantizada y depende del perfil del solicitante.
- Un retraso en el pago puede generar cargos adicionales.
- El importe disponible puede ser limitado para necesidades grandes.
- Requiere revisar con atención los permisos y la política de privacidad.
Reseña de CreditGo - Microcréditos Appxis
Cuando necesito resolver un gasto puntual y no quiero pasar por un proceso bancario largo, una aplicación de microcréditos puede parecer una salida práctica. He probado CreditGo - Microcréditos con esa idea en mente: comprobar si realmente resulta sencilla para una persona que busca financiación desde el móvil, qué lugar ocupa frente a las alternativas habituales y en qué casos conviene pensárselo dos veces. Mi impresión general es positiva por su enfoque directo, aunque no la veo como una solución universal para cualquier problema de dinero.
La aplicación pertenece a la categoría de finanzas y está desarrollada por Tip4Tap. Es gratuita para descargar y tiene una valoración media de 4,7 basada en alrededor de mil valoraciones, una señal de que ha despertado interés entre quienes buscan este tipo de servicio. También supera las diez mil instalaciones, todavía dentro de una comunidad relativamente contenida si la comparamos con las grandes aplicaciones bancarias.
Cómo se siente CreditGo en su estado actual
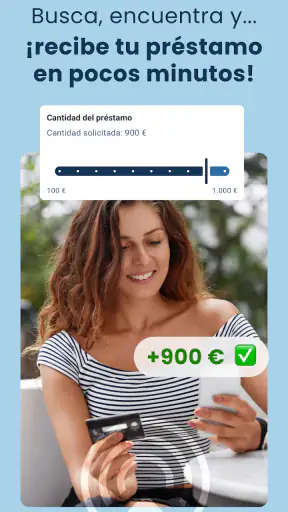
Lo primero que valoro es que la propuesta se entiende rápidamente. CreditGo está pensada para solicitar microcréditos y préstamos online desde el teléfono, sin obligar al usuario a desplazarse a una oficina. Esa orientación resulta especialmente útil cuando el importe que se necesita es limitado y el objetivo es iniciar una solicitud sin convertirla en una gestión interminable.
En mi experiencia, el beneficio principal no está solo en poder hacerlo desde casa, sino en concentrar el primer paso en un entorno móvil. Puedo revisar la aplicación en un momento libre, preparar la información necesaria y decidir si sigo adelante sin tener que adaptar mi día al horario de una entidad. Para alguien que ya utiliza el móvil como centro de sus gestiones, la idea encaja de forma natural.
Ahora bien, conviene separar la facilidad de iniciar una solicitud de la aprobación final o de la recepción efectiva del dinero. Que una aplicación prometa un proceso rápido no significa que todas las personas obtengan las mismas condiciones ni que cualquier petición sea aceptada. Esa diferencia es importante: CreditGo puede simplificar el acceso al proceso, pero no elimina la necesidad de revisar con calma la oferta concreta que aparezca antes de comprometerse.
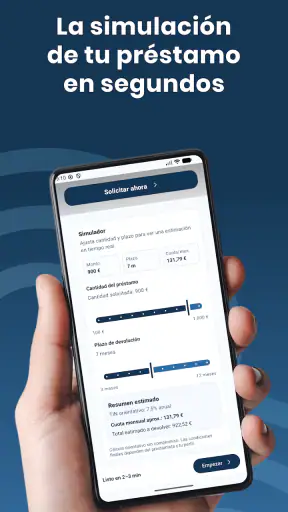
El diseño de una herramienta financiera debe juzgarse también por la claridad. En un crédito pequeño, la cantidad solicitada puede parecer manejable y hacer que el usuario se fije solo en cuánto recibe. Yo recomiendo mirar el coste total, la fecha de devolución y las consecuencias de pagar tarde antes de confirmar nada. La rapidez solo es una ventaja cuando se mantiene el control sobre la obligación adquirida.
Una opción pensada para necesidades puntuales
Veo CreditGo más adecuada para una necesidad concreta que para financiar gastos habituales. Por ejemplo, imaginemos que una persona tiene que afrontar una reparación doméstica inesperada y cobra pocos días después. En ese escenario, la aplicación puede servir para explorar una alternativa rápida desde el móvil, siempre que el usuario tenga claro de dónde saldrá la devolución y que el coste sea asumible.
La situación cambia si el dinero se necesita para cubrir cada mes la compra, el alquiler o varias facturas acumuladas. En ese caso, un microcrédito puede aliviar el día presente pero trasladar la presión al siguiente vencimiento. Yo no usaría CreditGo para tapar un déficit recurrente sin antes revisar el presupuesto completo y hablar con el banco o con un servicio de orientación financiera.
También puede resultar interesante para quien no tiene una relación estrecha con una entidad bancaria tradicional y prefiere comenzar desde una aplicación. Sin embargo, no sustituye necesariamente a la banca móvil. El banco suele ofrecer una visión más amplia de la cuenta, los movimientos, los recibos y otros productos financieros. CreditGo tiene un propósito mucho más concreto: facilitar el acceso a una solicitud de crédito desde el teléfono.
Qué aporta frente a las alternativas habituales
La alternativa más común es pedir un préstamo personal al banco. Ese camino puede ser más apropiado cuando se necesita una cantidad mayor, un plazo más largo o una relación continuada con la entidad. También permite comparar la financiación dentro de un entorno donde el cliente ya conoce sus cuentas y servicios. La desventaja suele estar en que el proceso puede sentirse menos inmediato y exigir más pasos.
Otra opción son las tarjetas de crédito o los descubiertos autorizados. Son herramientas cómodas para usuarios que ya las tienen activadas, pero pueden facilitar que el gasto se vuelva invisible. CreditGo, al centrarse en una solicitud separada, puede ayudar a identificar mejor que existe una deuda concreta. Aun así, esa separación no garantiza que sea más barata: hay que comparar el coste real y el calendario de pago.
Las cooperativas, las entidades de crédito tradicionales y los préstamos entre particulares ofrecen otros enfoques. Algunas alternativas pueden ser más lentas, pero proporcionar una relación más personal o condiciones diferentes. Por eso no recomendaría instalar la aplicación y aceptar la primera propuesta sin hacer una comparación básica. Su fortaleza está en la comodidad del acceso, no en demostrar automáticamente que será la opción de menor coste para todos.
Qué ha cambiado y cómo afecta a quienes ya la usan
La versión actual es la 1.0.23, un dato que sitúa a CreditGo en una etapa todavía relativamente temprana de su evolución. La aplicación fue lanzada el 10 de mayo de 2026, así que no la considero un producto veterano con un historial largo de cambios. Esto no es necesariamente negativo: una versión reciente puede reflejar un proyecto que está afinando su experiencia y ampliando su presencia.
Para una persona que ya la utiliza, lo importante es no asumir que una actualización cambia por sí sola las condiciones de un préstamo. La versión de la aplicación y el acuerdo financiero son asuntos distintos. Yo mantendría guardada la documentación de cada solicitud y revisaría cualquier pantalla de confirmación, incluso si la interfaz resulta familiar. Una mejora técnica puede hacer más cómodo el proceso, pero no debe llevarnos a confirmar más deprisa.
El hecho de que la versión actual sea identificable también ayuda a gestionar expectativas. CreditGo no debería evaluarse como si fuera una plataforma bancaria consolidada durante años. En una aplicación joven, es razonable esperar que algunos apartados de la experiencia sigan evolucionando. Como usuario, prestaría atención a la estabilidad del acceso, a la claridad de los mensajes y a la facilidad para consultar el estado de una solicitud o una obligación pendiente.
La valoración media es alentadora, pero no la interpretaría como garantía personal. Las opiniones de otros usuarios pueden reflejar experiencias muy distintas: alguien puede valorar mucho la velocidad del proceso, mientras otra persona puede centrarse en el coste o en la atención recibida. Antes de decidir, me fijaría en comentarios recientes y concretos, no solo en la cifra general que aparece en la tienda.
Un flujo de uso que merece atención
Mi forma de utilizar una aplicación así empieza antes de abrirla. Primero calculo la cantidad exacta que necesito y evito redondear al alza “por si acaso”. Después determino cuánto podría devolver sin comprometer gastos básicos. Ese pequeño trabajo previo es una de las mejores maneras de evitar que la comodidad de una solicitud móvil termine convirtiéndose en una deuda mayor de la necesaria.
Una vez dentro, revisaría cuidadosamente los datos personales y bancarios antes de enviarlos. En servicios financieros, un error de identificación o una cuenta incorrecta puede retrasar el proceso. También comprobaría que estoy utilizando la aplicación oficial de Tip4Tap y que el sistema operativo del dispositivo es compatible; CreditGo funciona desde Android 7.0, por lo que los teléfonos muy antiguos pueden quedar fuera si no alcanzan ese requisito.
El tercer paso sería leer la propuesta completa, no limitarme a la cantidad que aparece destacada. Buscaría el importe total a devolver, las fechas, cualquier coste asociado y qué ocurre si necesito retrasarme. Si una pantalla no resulta clara, no continuaría por presión o por prisa. En mi opinión, una aplicación financiera debería permitir que el usuario se detenga y revise, y el usuario también debe ejercer ese derecho.
Un consejo práctico es hacer una captura o guardar la confirmación de las condiciones aceptadas, siempre respetando la seguridad del dispositivo. No lo veo como desconfianza hacia CreditGo, sino como una buena costumbre con cualquier producto financiero. Tener a mano la fecha y el importe exactos facilita comprobar el presupuesto y evitar que el vencimiento pase desapercibido.
Quién puede aprovecharla y quién debería buscar otra solución
CreditGo puede encajar con adultos que necesitan explorar un microcrédito desde el móvil, valoran la rapidez del canal digital y tienen ingresos previsibles para devolverlo. También puede ser útil para quien quiere iniciar una solicitud fuera del horario de una oficina y comparar esa posibilidad con su banco. Su clasificación PEGI 3 indica que la aplicación no presenta contenido restringido por edad, pero eso no significa que un menor deba contratar productos financieros; la contratación debe entenderse desde la responsabilidad legal y económica correspondiente.
No la elegiría como primera opción para una persona que necesita asesoramiento cara a cara. Si no tienes claro cuánto puedes pagar, qué coste tendrá el préstamo o cómo afectará a otros compromisos, una aplicación rápida puede quedarse corta. En ese caso, hablar con el banco, una cooperativa de crédito o un orientador financiero puede ser más útil que completar una solicitud en solitario.
Tampoco me parece adecuada para consolidar varias deudas sin un plan. Pedir un nuevo crédito para cubrir otro puede crear una cadena difícil de romper. La aplicación puede facilitar una operación puntual, pero no sustituye una estrategia para ordenar pagos, renegociar obligaciones o reducir gastos. La diferencia entre una herramienta útil y una mala decisión suele estar en el propósito concreto y en la capacidad real de devolución.
Lo que todavía echo en falta y lo que conviene vigilar
El principal límite que percibo es que la comodidad del formato móvil puede hacer que una decisión importante parezca demasiado sencilla. En una aplicación de finanzas, no basta con que los botones sean claros: la información económica debe ocupar un lugar central y ser fácil de comparar. Yo observaría especialmente si el coste final se muestra con la misma claridad que la cantidad recibida y si las fechas de pago quedan visibles antes de confirmar.
También vigilaría el soporte cuando surge un problema. En un servicio de crédito, no es suficiente con poder enviar una solicitud; el usuario necesita saber cómo resolver un dato incorrecto, una duda sobre el estado del trámite o una dificultad de pago. Si la comunicación no es clara, la rapidez inicial pierde buena parte de su valor. Esta es una de las áreas que más peso tendría para mí al decidir si seguir usando la aplicación.
Otro punto de atención es la comparación. CreditGo puede ahorrar tiempo frente a una visita, pero el usuario debe dedicar unos minutos a comparar el resultado con su banco y con otras opciones legítimas. No hace falta convertirlo en una investigación complicada: basta con anotar cuánto se recibe, cuánto se devuelve y cuándo se paga. Si una alternativa ofrece un plazo más cómodo o un coste total menor, la familiaridad de la aplicación no debería imponerse.
La evolución de la versión 1.0.23 será interesante de seguir. Me fijaría en si las próximas mejoras hacen más transparente la información, facilitan la gestión de solicitudes y ayudan a recordar los compromisos sin crear confusión. También observaría cómo crece la comunidad de usuarios: una base mayor puede aportar más experiencias, aunque una valoración alta siempre debe leerse junto con el contenido concreto de las reseñas.
Mi recomendación final es moderada y bastante práctica. Instalaría CreditGo si necesitara explorar un microcrédito puntual, tuviera una devolución bien planificada y quisiera iniciar el proceso desde Android sin desplazamientos. No la usaría para resolver una falta de ingresos permanente ni aceptaría una oferta sin comparar el coste total. Su propuesta es clara, su acceso gratuito facilita probar el canal y el respaldo de una valoración media de 4,7 resulta tranquilizador, pero la decisión financiera sigue siendo del usuario.
En resumen, CreditGo - Microcréditos me parece una herramienta prometedora para llevar una solicitud de financiación pequeña al móvil, especialmente para quien prioriza la comodidad y sabe exactamente cuánto puede devolver. Su versión actual, 1.0.23, muestra un producto que todavía tiene margen para madurar. Si Tip4Tap mantiene el foco en la transparencia y en una gestión sencilla después de la solicitud, puede convertirse en una opción más completa. Mientras tanto, yo la trataría como un canal para comparar y solicitar, no como un sustituto automático de una planificación financiera responsable.
Preguntas frecuentes
¿Qué es CreditGo - Microcréditos y cómo funciona?
CreditGo - Microcréditos es una aplicación orientada a facilitar la solicitud de pequeños préstamos desde el teléfono móvil. Tras registrarte, normalmente debes completar tus datos personales, indicar el importe y el plazo deseados, y esperar la evaluación de tu solicitud. La aprobación no está garantizada y depende de los criterios de la entidad que ofrece el crédito.
¿Qué requisitos se necesitan para solicitar un microcrédito en CreditGo?
Los requisitos pueden variar según el país, la entidad financiera y el perfil de cada solicitante. Generalmente se solicita ser mayor de edad, contar con un documento de identidad válido, un número de teléfono, una cuenta bancaria y una fuente de ingresos verificable. Antes de enviar la petición, conviene revisar dentro de la aplicación las condiciones específicas y la documentación requerida.
¿Cuánto dinero se puede pedir y cuánto cuesta devolverlo?
El importe disponible, el plazo de devolución, los intereses, las comisiones y cualquier otro cargo dependen de la oferta que aparezca para cada usuario. No debe asumirse que todos recibirán las mismas condiciones. Antes de aceptar, revisa cuidadosamente la TAE, el coste total, las fechas de pago y las posibles penalizaciones por retraso para evitar sorpresas.
¿CreditGo garantiza la aprobación inmediata del préstamo?
No. Aunque la aplicación puede presentar el proceso como rápido y sencillo, ninguna solicitud debería considerarse aprobada hasta recibir una confirmación formal con las condiciones del crédito. La decisión puede depender de la evaluación de solvencia, los datos proporcionados, el historial financiero y las políticas de los prestamistas asociados. Una solicitud también puede ser rechazada o recibir un importe diferente.
¿Es seguro utilizar CreditGo - Microcréditos y qué datos solicita?
Antes de utilizar CreditGo, es recomendable comprobar quién opera el servicio, leer su política de privacidad y verificar los permisos solicitados por la aplicación. Las plataformas de crédito pueden pedir información personal, financiera y de contacto para evaluar la solicitud. Descárgala únicamente desde una fuente oficial, evita compartir contraseñas o códigos bancarios y no aceptes condiciones que no comprendas completamente.


