Eurocaja Rural

- 1.04K Reseñas
- 3,1
- Descargas
- 100.00K
- Varía según el dispositivo
- Versión
Capturas de pantalla
Descargar
Consíguelo en Descargar en Play Store Descargar en Descargar en Apple Store Obtener el APK Descarga del APKPros
- Permite consultar saldos y movimientos desde cualquier lugar.
- Incluye transferencias y operaciones bancarias habituales desde el móvil.
- La app ofrece acceso mediante métodos biométricos compatibles.
- Facilita la localización de oficinas y cajeros de Eurocaja Rural.
- Las notificaciones ayudan a controlar nuevos cargos y abonos.
Contras
- Algunas funciones pueden variar según el tipo de cuenta contratado.
- Requiere conexión a Internet para realizar la mayoría de operaciones.
- La disponibilidad de ciertos servicios depende de la versión instalada.
- Las operaciones sensibles pueden exigir verificaciones de seguridad adicionales.
- Puede resultar menos completa para usuarios que gestionan productos complejos.
Reseña de Eurocaja Rural Appxis
Cuando una aplicación bancaria concentra cuentas, pagos y tarjetas en el móvil, la pregunta importante no es solo si resulta cómoda. También quiero saber cuánto control conserva el usuario, qué decisiones puede tomar desde la propia aplicación y en qué momentos conviene actuar con más cuidado. He probado Eurocaja Rural con esa mirada: como herramienta de banca diaria, pero también como punto de acceso a información financiera sensible.
La propuesta pertenece a la categoría de finanzas y está desarrollada por Eurocaja Rural. Es gratuita, tiene una clasificación PEGI 3 y acumula más de cien mil instalaciones. En la tienda mantiene una valoración media de 3,1 sobre 5, con alrededor de mil quinientas valoraciones y cerca de mil reseñas. Ese contraste me parece útil: no la presentaría como una experiencia perfecta, sino como una aplicación funcional cuya conveniencia depende bastante de que ya seas cliente de la entidad y de lo que esperes hacer desde el teléfono.
Una banca móvil pensada para resolver lo cotidiano
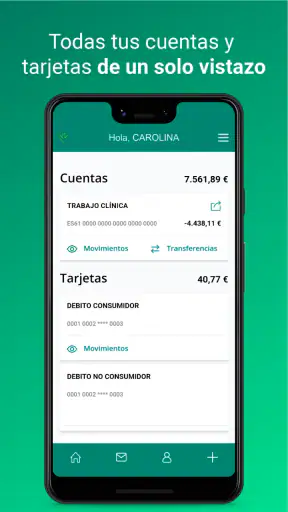
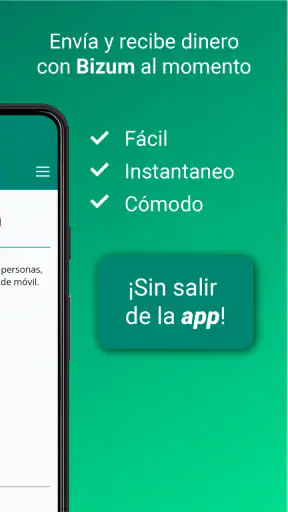
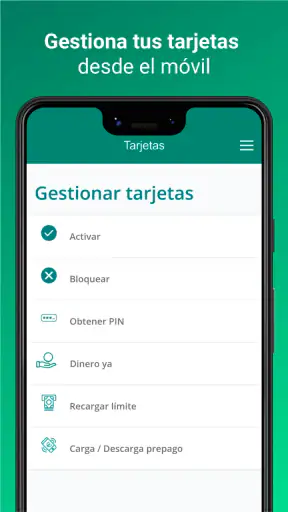
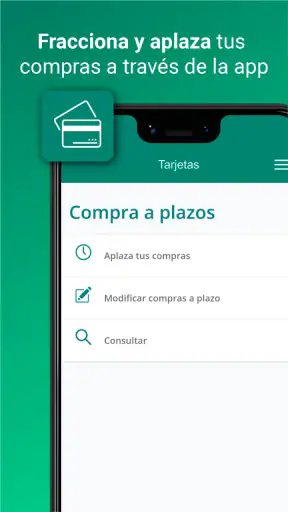
Lo primero que se aprecia es que no intenta ser una aplicación financiera independiente para comparar productos de distintas entidades. Su papel es más concreto: llevar al móvil la relación bancaria con Eurocaja Rural. Desde ahí reúne la consulta de cuentas, el uso de Bizum, el pago móvil, la gestión de tarjetas y las alertas, junto con otras operaciones habituales.
Para mí, esa orientación tiene una ventaja clara. En vez de saltar entre una aplicación para consultar el saldo, otra para enviar dinero y otra para revisar avisos de la tarjeta, el usuario puede buscar esas tareas dentro del mismo entorno. La utilidad real aparece cuando se convierte en una rutina: comprobar un movimiento después de una compra, revisar si ha entrado un ingreso o confirmar que una transferencia ha dejado la cuenta en el estado esperado.
También tiene un límite evidente: si no tienes una relación con Eurocaja Rural, su atractivo disminuye mucho. No la escogería como primera opción para alguien que busca una cartera financiera abierta, herramientas de inversión de varias entidades o una aplicación para controlar productos bancarios externos. Su valor está ligado a la cuenta y a los servicios que el cliente tenga contratados con el desarrollador.
Qué aporta frente a las alternativas habituales
Comparada con la banca web abierta en el navegador, la aplicación resulta más directa para las comprobaciones rápidas. No necesito empezar desde un ordenador ni recorrer tantas pantallas del sitio web para una consulta sencilla. En el otro extremo, frente a una aplicación de finanzas personales independiente, ofrece una relación más cercana con la cuenta bancaria, pero normalmente con menos sentido para reunir información de bancos diferentes.
La comparación con otras aplicaciones bancarias también debe hacerse con prudencia. Muchas ofrecen cuentas, pagos, tarjetas y notificaciones, así que el nombre de una función no basta para decidir. Lo que yo miraría es la calidad del control: si los avisos son comprensibles, si las opciones de tarjeta están a mano, si el acceso a Bizum se entiende y si la aplicación permite actuar sin obligarte a visitar una oficina o recurrir constantemente a la web.
En ese punto, Eurocaja Rural me parece especialmente razonable para quien concentra su operativa en la entidad y quiere una herramienta móvil para el día a día. Para quien prioriza una interfaz muy avanzada, análisis detallados de gastos o una visión unificada de varias cuentas, compararía antes con una solución especializada o con la aplicación de una entidad que destaque precisamente en esas funciones.
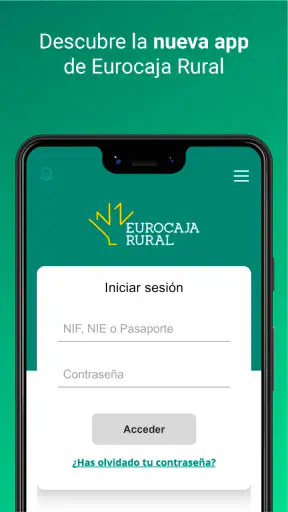
El primer uso: acceso, contexto y expectativas
En una aplicación bancaria, la primera impresión no debería basarse solo en el diseño. Antes de activar pagos o mover dinero, yo dedicaría unos minutos a identificar qué operaciones están disponibles para mi perfil y cuáles dependen de tener determinados productos contratados. La descripción de Eurocaja Rural menciona cuentas, Bizum, pago móvil, tarjetas y alertas, pero la experiencia concreta puede variar según la relación que cada cliente mantenga con la entidad.
Ese detalle cambia la forma de evaluar la aplicación. No interpretaría la ausencia de una opción en mi pantalla como un fallo automático, ni asumiría que todos los usuarios verán exactamente el mismo recorrido. En banca, el acceso suele estar condicionado por la cuenta, la tarjeta y los servicios asociados. Por eso, mi recomendación práctica es explorar primero las secciones de consulta y configuración, y dejar las operaciones sensibles para cuando tengas claro qué confirmación solicita cada paso.
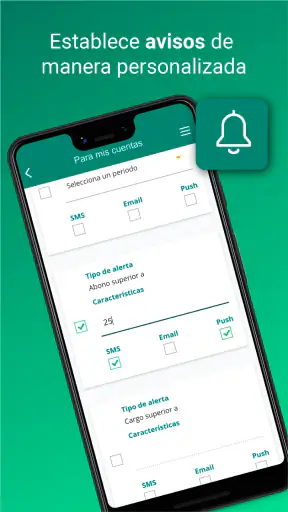
También revisaría desde el comienzo los avisos relacionados con la actividad de la cuenta y las tarjetas. No porque quiera recibir una notificación por cada cosa sin pensar, sino porque las alertas pueden convertirse en una primera señal para detectar una compra que no reconozco o una operación que merece revisión. Una buena costumbre es configurar el control antes de necesitarlo, no después de ver un movimiento extraño.
Controles que sí importan en una aplicación bancaria
Mi criterio principal con Eurocaja Rural no es cuántos iconos aparecen en la pantalla, sino si el usuario puede entender y revisar sus decisiones. Las funciones de tarjetas, pagos móviles, Bizum y alertas son sensibles porque afectan a dinero real y a información personal. En consecuencia, conviene leer cada confirmación antes de aceptarla, comprobar el destinatario cuando se envía dinero y no tratar una notificación como una simple ventana emergente que se descarta sin mirar.
El apartado de tarjetas merece una revisión específica. Yo comprobaría qué opciones están visibles para cada tarjeta, qué acciones requieren una confirmación adicional y cómo se presentan los movimientos. Incluso cuando una aplicación permite hacer una gestión desde el móvil, no todas las acciones tienen el mismo riesgo. Consultar un cargo y autorizar un pago son tareas distintas; la interfaz debería ayudarme a mantener esa diferencia presente.
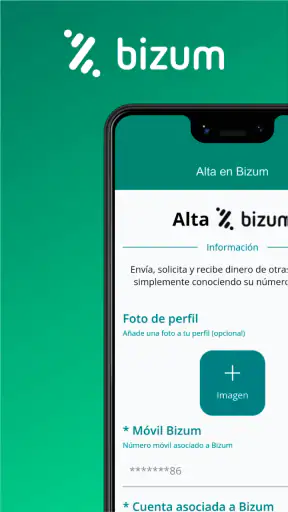
Con Bizum aplicaría una precaución parecida. Antes de confirmar un envío, revisaría el contacto o número elegido y el importe mostrado. Es un hábito sencillo, pero evita confiar demasiado en la comodidad del proceso. La rapidez es una ventaja cuando el destinatario está claro; se convierte en un problema si la pantalla se confirma por inercia.
El pago móvil requiere además separar la comodidad de la seguridad práctica. Si el teléfono se comparte, se presta o queda desbloqueado en determinadas situaciones, yo sería más cuidadoso con las opciones activas y con los métodos de autenticación del propio dispositivo. La aplicación puede formar parte del proceso, pero el control no termina en ella: también cuentan el bloqueo del móvil, las actualizaciones del sistema y el cuidado con los mensajes que solicitan credenciales.
Momentos en los que conviene detenerse
Hay cuatro situaciones en las que no usaría Eurocaja Rural con prisa. La primera es el alta o acceso inicial, porque es cuando se establece la relación entre el teléfono, la cuenta y los mecanismos de identificación. La segunda es el registro o uso de Bizum, donde un contacto mal elegido puede convertir una operación sencilla en una reclamación incómoda.
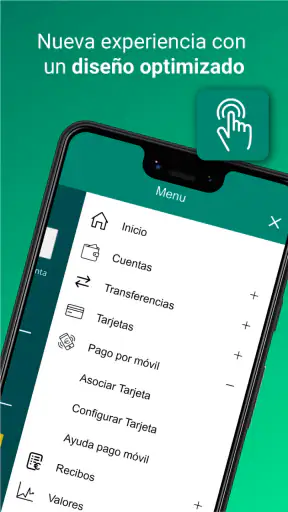
La tercera es la activación del pago móvil. Antes de utilizarlo en una tienda, comprobaría qué tarjeta queda asociada y cómo se desbloquea el teléfono para autorizar la compra. La cuarta es la configuración de alertas. Un sistema de avisos solo resulta útil si sé qué estoy recibiendo y puedo distinguir una comunicación informativa de una señal que requiere revisar la cuenta.
Estas precauciones no significan que la aplicación sea insegura; significan que una aplicación bancaria no debe evaluarse como una red social o una herramienta de entretenimiento. La información que muestra tiene consecuencias. Yo evitaría iniciar sesión desde enlaces recibidos por mensajes y entraría siempre desde el icono instalado o desde el canal oficial de la entidad. Si algo parece extraño, no continuaría solo porque la pantalla tenga el aspecto habitual.
Un escenario diario en el que sí le veo sentido
Imaginemos una mañana normal: recibo un aviso de la tarjeta, abro la aplicación, reviso el cargo y confirmo que corresponde a una compra hecha el día anterior. Más tarde, un familiar necesita que le envíe dinero. Entro en Bizum, compruebo el contacto y el importe, y reviso la confirmación antes de terminar. Por la tarde, consulto el saldo de la cuenta para saber cuánto margen tengo antes de otro pago.
En ese recorrido, la fortaleza no está en una función espectacular, sino en reunir varias comprobaciones en el mismo lugar. Me ahorra cambiar entre canales y me facilita crear una rutina de revisión. Aun así, no confiaría ciegamente en la notificación: abriría el detalle de la operación cuando algo no encaje, especialmente si el comercio, la cantidad o el momento me resultan desconocidos.
Para una persona que usa una cuenta de Eurocaja Rural para gastos corrientes, esta clase de flujo puede ser suficiente. Para una familia que necesita revisar muchas cuentas, clasificar gastos por categorías o preparar presupuestos detallados, probablemente se quedará corta como herramienta de planificación. La aplicación puede ser el centro operativo de la cuenta, pero no necesariamente el mejor sistema para analizar toda la economía doméstica.
Privacidad y decisiones visibles para el usuario
En una aplicación de finanzas, yo no daría por hecho nada sobre los datos solo porque una pantalla parezca sencilla. Revisaría los permisos que solicita el teléfono, las opciones de notificaciones y cualquier elección relacionada con el acceso o la personalización. Mi regla es conceder únicamente lo que entienda y necesite para la tarea que quiero realizar.
Las notificaciones merecen una atención especial porque pueden mostrar información sensible en la pantalla bloqueada. Si el móvil lo utilizan otras personas o suele quedar visible en público, preferiría una vista más discreta cuando el sistema lo permita. Así mantengo la utilidad de los avisos sin exponer innecesariamente importes, comercios o movimientos.
También comprobaría las opciones de sesión y el comportamiento del acceso cuando termino de usar la aplicación. No guardaría credenciales en lugares inseguros ni compartiría códigos de confirmación. Si cambio de teléfono, pierdo el dispositivo o sospecho que alguien ha intentado entrar, actuaría directamente con los canales de Eurocaja Rural en lugar de esperar a que una alerta resuelva el problema.
La agencia del usuario se nota en estos pequeños momentos: saber qué se activa, qué se confirma, qué se muestra en una notificación y cuándo conviene cancelar. No puedo convertir la aplicación en una garantía absoluta, pero sí puedo usarla de forma que reduzca errores. En mi opinión, esa combinación entre controles visibles y hábitos responsables es más importante que una apariencia moderna.
Fricciones que pueden cambiar la experiencia
La valoración media de 3,1 muestra que no todos los usuarios la viven igual. No la tomaría como una sentencia definitiva, pero sí como una señal para mantener expectativas realistas. En una aplicación bancaria, una pequeña fricción pesa mucho más cuando aparece durante un acceso, una transferencia o un pago urgente que cuando ocurre al consultar una información secundaria.
El principal posible inconveniente es la dependencia del ecosistema de la entidad. Si buscas una aplicación que funcione como centro financiero universal, esta no parece la elección natural. Tampoco la recomendaría como única herramienta a quien necesita informes avanzados, seguimiento de inversiones o una visión consolidada de productos ajenos a Eurocaja Rural.
Otro punto práctico es que la experiencia puede estar condicionada por el dispositivo, la conexión, la configuración de seguridad y los servicios contratados. Por eso, antes de depender de ella durante un viaje o para una operación importante, yo comprobaría que puedo acceder, recibir las confirmaciones necesarias y localizar la ayuda de la entidad. Tener una alternativa de contacto guardada es sensato en cualquier banca móvil.
La aplicación tampoco elimina la necesidad de revisar los extractos o movimientos con cierta regularidad. Las alertas ayudan, pero no sustituyen una comprobación periódica. Si encuentro un cargo que no reconozco, no intentaría resolverlo solo desde la pantalla de inicio: abriría el detalle, conservaría la información relevante y contactaría con Eurocaja Rural por un canal oficial.
Para quién la recomendaría y quién debería buscar otra opción
Yo recomendaría Eurocaja Rural a clientes de la entidad que quieren consultar sus cuentas desde el teléfono, gestionar el uso diario de sus tarjetas, utilizar Bizum y recibir avisos sin depender siempre del ordenador. También puede encajar bien a quien valora tener en un mismo espacio las tareas bancarias más frecuentes y está dispuesto a revisar con calma los controles de acceso, pagos y notificaciones.
La recomendaría menos a quien todavía no es cliente, porque su utilidad no está pensada para una relación bancaria abierta. También buscaría otra opción si mi prioridad es juntar cuentas de distintos bancos, estudiar gastos con mucha profundidad o disponer de herramientas de inversión y presupuestos especialmente desarrolladas. En esos casos, una aplicación financiera independiente o la banca de otra entidad puede ajustarse mejor.
El hecho de que sea gratuita facilita probarla sin añadir un coste por la instalación. Eso no significa que todas las operaciones bancarias asociadas a la cuenta sean gratuitas; la aplicación y las condiciones de los productos son asuntos distintos. Yo revisaría siempre las condiciones de mi cuenta, tarjeta o servicio antes de asumir que una función móvil no tiene ningún coste.
Mi veredicto después de usarla con prudencia
Eurocaja Rural cumple una función clara: acercar al móvil la operativa de los clientes de la entidad y reunir consultas, pagos, tarjetas, Bizum y alertas en una sola experiencia. Su mayor fortaleza es la concentración de tareas cotidianas; su mayor límite es que no pretende sustituir a una herramienta financiera universal ni resolver todas las necesidades de análisis personal.
Mi opinión es favorable con reservas. La usaría para la gestión diaria si ya tengo mis productos en Eurocaja Rural, pero mantendría una actitud activa ante los permisos, las notificaciones, los destinatarios y las confirmaciones. La valoración de 3,1 aconseja no esperar una experiencia impecable para todo el mundo, y la dependencia de la entidad hace que la decisión sea bastante personal.
En resumen, es una opción razonable para quien busca banca móvil de Eurocaja Rural y quiere operar con más comodidad desde el teléfono. No la elegiría por sus cifras de adopción ni por una promesa genérica de simplicidad, sino por algo más concreto: si las funciones que necesito aparecen en mi perfil y los controles me resultan claros. Si esa combinación encaja contigo, Eurocaja Rural puede convertirse en una herramienta práctica; si necesitas comparar bancos, analizar tus finanzas a fondo o disponer de una plataforma más amplia, conviene mirar alternativas antes de convertirla en tu centro financiero.
Preguntas frecuentes
¿Qué es Eurocaja Rural y para qué sirve su aplicación móvil?
Eurocaja Rural es la aplicación de banca móvil de Caja Rural de Castilla-La Mancha, pensada para que sus clientes puedan gestionar sus productos financieros desde un teléfono Android o iPhone. Permite consultar saldos y movimientos, realizar transferencias, revisar recibos, administrar tarjetas y acceder a otros servicios bancarios sin necesidad de acudir a una oficina, siempre que el usuario tenga contratado el acceso a la banca digital.
¿Puedo utilizar Eurocaja Rural si todavía no soy cliente de la entidad?
La aplicación está orientada principalmente a clientes de Eurocaja Rural que ya disponen de credenciales de banca electrónica. Descargarla no suele ser suficiente para acceder a todas sus funciones, ya que es necesario formalizar la relación con la entidad y activar el servicio digital. Las personas interesadas pueden consultar las condiciones de contratación, acudir a una oficina o contactar con el banco para conocer los requisitos actualizados.
¿Es segura la aplicación de Eurocaja Rural para realizar operaciones bancarias?
Eurocaja Rural incorpora medidas de seguridad habituales en las aplicaciones bancarias, como acceso mediante credenciales, sistemas de verificación y autorización de determinadas operaciones. Aun así, la seguridad también depende del usuario: conviene descargar la app únicamente desde Google Play o App Store, mantener el sistema actualizado, evitar redes Wi-Fi públicas y no compartir contraseñas ni códigos de confirmación. El banco nunca debería solicitar estos datos por canales sospechosos.
¿Qué operaciones puedo realizar desde la app de Eurocaja Rural?
Las funciones disponibles pueden variar según el perfil del cliente y los productos contratados, pero normalmente la aplicación permite consultar cuentas, movimientos y recibos, hacer transferencias, gestionar tarjetas, revisar préstamos o depósitos y localizar oficinas o cajeros. También puede incluir avisos y otras herramientas de control financiero. Antes de descargarla, es recomendable comprobar en la ficha oficial qué servicios están disponibles para su versión y tipo de cuenta.
¿Qué debo hacer si no puedo iniciar sesión o tengo problemas con la aplicación?
Si no puedes acceder, comprueba primero que utilizas las credenciales correctas, que la conexión a Internet funciona y que la aplicación está actualizada. También puedes cerrarla por completo y reiniciar el dispositivo. Si el problema continúa, evita introducir repetidamente datos incorrectos y contacta con el servicio de atención al cliente de Eurocaja Rural mediante sus canales oficiales. En caso de pérdida o robo del móvil, solicita cuanto antes el bloqueo o la revisión del acceso digital.


