Hay Credito

- 257.00 Reseñas
- 4,1
- Descargas
- 50.00K
- 1.0.17
- Versión
Capturas de pantalla
Descargar
Consíguelo en Descargar en Play Store Descargar en Descargar en Apple Store Obtener el APK Descarga del APKPros
- Permite consultar opciones de crédito desde el móvil.
- La información está disponible en cualquier momento.
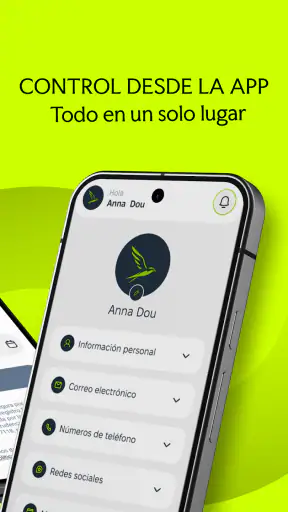
- Su interfaz facilita localizar las funciones principales.
- Puede ahorrar tiempo frente a comparar alternativas presencialmente.
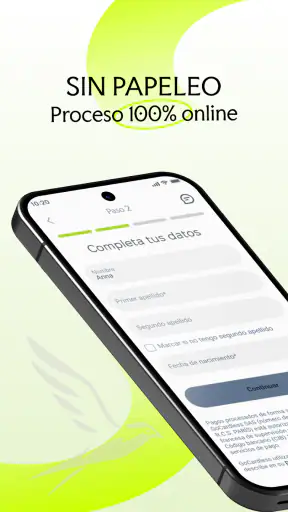
- El proceso digital reduce el uso de papeleo inicial.
Contras
- Las condiciones finales pueden variar según el perfil del solicitante.
- No garantiza la aprobación ni la concesión del crédito.
- Es necesario revisar comisiones
- intereses y plazos antes de aceptar.
- La disponibilidad de ofertas puede depender de la ubicación.
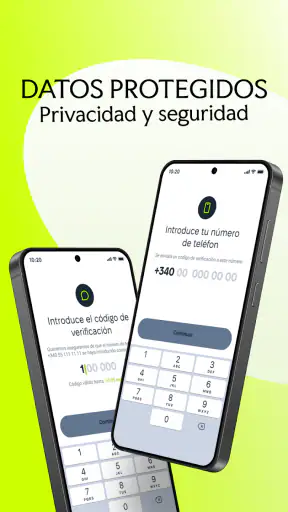
- Puede solicitar datos personales y financieros sensibles.
Reseña de Hay Credito Appxis
Hay Credito es una aplicación de empresa que apunta a una necesidad muy concreta: consultar y gestionar una solicitud de préstamo desde el móvil sin convertir el proceso en una visita interminable a una oficina. Después de probar su enfoque, mi impresión es que su valor está menos en ofrecer una experiencia llena de funciones y más en concentrar el acceso al crédito en una interfaz sencilla. Eso puede resultar práctico cuando necesito hacer una gestión rápida, aunque también exige leer cada paso con calma antes de aceptar cualquier condición.
La desarrolla BLASFORA HOLDING LTD y se distribuye gratis, con una clasificación PEGI 3. En la tienda aparece como una app de préstamo rápido y seguro, pero yo no interpretaría esa frase como una promesa de aprobación inmediata ni como garantía de que cualquier persona recibirá dinero. La utilidad real depende de la evaluación de cada solicitud y de las condiciones que se muestran durante el proceso. Para mí, esa diferencia es importante: la app puede agilizar una consulta, pero no sustituye la comparación responsable de alternativas.
Una experiencia pensada para resolver una urgencia sin perder el control
La primera pregunta que me hice fue cuánto tiempo ahorra frente a las opciones habituales. En un escenario cotidiano, imaginemos que tengo un gasto inesperado y quiero saber si puedo solicitar financiación sin desplazarme. En ese caso, una aplicación como esta tiene sentido porque me permite empezar desde el teléfono, revisar la información disponible y decidir si continúo. El beneficio no está únicamente en la velocidad de abrirla, sino en poder iniciar la gestión en el momento en que aparece la necesidad.
La rapidez percibida también depende de que yo tenga preparada la información que el proceso pueda solicitar. Si empiezo con prisa, cambio constantemente entre aplicaciones o introduzco datos incompletos, la experiencia se vuelve más lenta aunque la app responda bien. Mi consejo es usarla desde una conexión estable, dedicar unos minutos sin interrupciones y revisar cada campo antes de avanzar. La mejor forma de ganar tiempo es evitar errores al principio, especialmente cuando se trata de una solicitud financiera.
Hay Credito no debería confundirse con una calculadora informal ni con una simple pantalla de información. Su propósito está relacionado con el acceso a un préstamo, así que conviene tratar cada formulario como una decisión económica. Antes de pulsar cualquier botón de confirmación, yo comprobaría el importe, el calendario de devolución, el coste total y las consecuencias de retrasarse. Si esos datos no están claros en pantalla, no seguiría adelante solo porque el proceso parezca rápido.
Qué esperar durante una gestión rápida
En una consulta breve, la app puede ser más cómoda que llamar por teléfono o visitar una sucursal. El móvil está disponible en cualquier momento y permite retomar una gestión desde el mismo dispositivo. Esa comodidad es especialmente útil para quien trabaja con horarios cambiantes o vive lejos de una oficina. Aun así, no asumiría que todas las etapas se completan de inmediato: una solicitud financiera puede requerir comprobaciones y decisiones que no dependen únicamente del rendimiento de la aplicación.
También me parece importante separar tres momentos que a menudo se mezclan: abrir la app, completar los datos y obtener una respuesta. El primero puede sentirse instantáneo; el segundo depende de la atención con la que se rellene; el tercero está sujeto al proceso de evaluación. Esta distinción ayuda a mantener expectativas realistas y evita interpretar cualquier espera como un fallo técnico.
Cuando el uso se vuelve más exigente
El momento de mayor carga no tiene por qué ser la apertura. Una sesión más intensa aparece cuando reviso varias pantallas, corrijo información, salgo para consultar documentos y regreso a la solicitud. Ese flujo es habitual en una app de crédito porque la decisión no debería tomarse a ciegas. En mi experiencia, el usuario obtiene una mejor lectura del proceso si reúne primero sus datos y deja la revisión de condiciones para una segunda pasada, en lugar de intentar hacerlo todo a la vez.
Otro caso exigente es utilizarla con poca batería o mientras otras aplicaciones mantienen el teléfono ocupado. No tengo razones para presentar Hay Credito como una herramienta especialmente pesada, pero tampoco conviene dar por hecho que cualquier móvil funcionará igual. Las ralentizaciones pueden venir del sistema, de la conexión o de la carga temporal del servicio, no necesariamente de la aplicación. Si una pantalla tarda, esperaría unos segundos antes de repetir una acción, porque tocar varias veces un botón puede provocar confusión sobre si la información se envió una vez o más de una.
Para una persona que solo quiere consultar una posibilidad de financiación, el flujo debería ser relativamente directo. Para quien necesita comparar varias opciones, guardar documentos y revisar presupuestos durante días, la experiencia puede quedarse corta frente a una hoja de cálculo, una aplicación bancaria completa o una conversación con un asesor. Esta es una diferencia práctica: Hay Credito sirve mejor como punto de acceso a una solicitud que como centro general de planificación financiera.
Estabilidad y recuperación cuando algo se interrumpe
La fiabilidad de una app financiera no se mide solo por si abre correctamente. También importa qué ocurre si pierdo la conexión, cierro la aplicación o cambio de red mientras avanzo. Mi recomendación es no considerar una operación completada hasta ver una confirmación clara. Si la pantalla queda congelada, evitaría reenviar inmediatamente los datos; primero comprobaría si la solicitud aparece como iniciada o si recibí alguna señal dentro de la propia aplicación.
Este hábito puede parecer exagerado, pero es una precaución sencilla para cualquier trámite económico. Si el teléfono se reinicia, yo volvería a entrar y revisaría el estado antes de comenzar otra solicitud. También conservaría los mensajes o comprobantes que aparezcan en el proceso, sin compartirlos públicamente. La capacidad de recuperarse de una interrupción depende tanto del diseño del flujo como de la conducta del usuario, y aquí la prudencia tiene más valor que la impaciencia.
La versión actual es la 1.0.17, un dato que conviene tener presente al valorar la madurez del producto. No lo considero un motivo automático para descartarla, pero sí una razón para prestar atención a las actualizaciones y a cualquier cambio en la forma de presentar los pasos. Una app relativamente joven puede mejorar con rapidez, aunque también puede tener una experiencia menos pulida que una plataforma financiera consolidada durante años.
Rendimiento en teléfonos con recursos limitados
Hay Credito funciona en dispositivos con Android 7.0 o posterior, de modo que su alcance incluye teléfonos que no son recientes. Eso es una ventaja para quienes no quieren cambiar de móvil solo para hacer una gestión puntual. Sin embargo, que el sistema sea compatible no significa que todos los equipos ofrezcan la misma comodidad. Un teléfono antiguo puede tardar más en cambiar de pantalla, recuperar una sesión o mostrar contenido si tiene poco espacio libre o muchas tareas abiertas.
Yo prepararía el dispositivo antes de iniciar una solicitud: cerraría aplicaciones que no necesito, mantendría una conexión fiable y evitaría hacerlo mientras el teléfono está instalando actualizaciones. No se trata de exigir un móvil potente, sino de reducir factores que pueden hacer más difícil distinguir un problema de rendimiento de una espera normal del servicio. En un trámite financiero, esa claridad es más importante que unos segundos de diferencia.
También tendría cuidado con los dispositivos compartidos. Si otra persona usa el mismo teléfono, no dejaría abierta la sesión ni confiaría en que el sistema borre automáticamente lo escrito. Una app de préstamos puede manejar información personal, así que bloquear el móvil y revisar la pantalla antes de entregarlo a otra persona son pasos básicos. Esta recomendación no añade funciones a Hay Credito, pero sí cambia mucho la seguridad práctica del uso diario.
El coste de la comodidad frente a las alternativas
La descarga gratuita elimina una barrera inicial, pero no convierte el préstamo en gratuito. Esta es la diferencia que más me gustaría subrayar. El precio de la aplicación y el coste de la financiación son asuntos distintos. Antes de solicitar, compararía el coste total y la fecha de devolución con una alternativa de mi banco, una línea de crédito que ya conozca o una opción de ahorro. Si solo miro la rapidez, puedo terminar aceptando una solución más cara o menos flexible.
Frente a una sucursal, la app gana en disponibilidad y discreción. Frente a una aplicación bancaria que ya uso, puede perder en integración, historial y visión global de mis cuentas. Frente a una llamada con un profesional, ofrece autonomía, pero puede dejarme con dudas si las condiciones no están explicadas con suficiente claridad. Por eso la veo como una herramienta conveniente para iniciar una solicitud, no como la opción universalmente mejor para todas las situaciones.
Hay un uso en el que sí la recomendaría con más confianza: cuando ya tengo claro cuánto necesito, sé cómo devolverlo y solo busco una vía móvil para revisar una posible solicitud. En cambio, si estoy intentando cubrir gastos recurrentes, pagar otra deuda o decidir entre varios productos financieros, me parece más sensato detenerme y comparar con calma. Pedir dinero para resolver una urgencia puede ser razonable en ciertos casos, pero usar una app rápida no elimina el riesgo de endeudarse.
Señales de confianza que conviene revisar personalmente
La aplicación cuenta con una valoración media de 4,1 y reúne más de cuatrocientas valoraciones, además de superar las cincuenta mil instalaciones. Es una señal de que existe interés y uso real, pero no la tomaría como sustituto de mi propia revisión. Las opiniones pueden ayudar a detectar problemas de navegación o experiencias repetidas, aunque cada solicitud depende de circunstancias personales y de las condiciones vigentes al momento de utilizarla.
Yo leería varias reseñas recientes buscando detalles concretos: si las personas entienden los pasos, si pueden retomar una gestión interrumpida y si la información económica aparece de forma comprensible. No me fijaría únicamente en la puntuación media. Una valoración alta no confirma que el producto sea adecuado para mi presupuesto, y una opinión negativa aislada tampoco demuestra que la aplicación falle en todos los teléfonos.
La presencia de BLASFORA HOLDING LTD como desarrollador también facilita identificar quién está detrás de la aplicación, pero no debería llevarme a saltarme la lectura de las condiciones. En cualquier servicio financiero, comprobar la identidad del proveedor, los canales de contacto y la documentación legal es una parte esencial de la decisión. Si una pantalla me presiona para aceptar sin tiempo de lectura, yo saldría del proceso y buscaría más información antes de continuar.
Para quién encaja y quién debería buscar otra opción
La recomendaría a adultos que prefieren gestionar desde el móvil, necesitan una primera respuesta sobre una posibilidad de crédito y están dispuestos a revisar cuidadosamente los términos. También puede encajar a quien valora una entrada sencilla en lugar de una plataforma bancaria llena de menús. La clasificación PEGI 3 describe su adecuación por edad en la tienda, pero no significa que un menor deba solicitar financiación ni que la responsabilidad económica desaparezca.
No la elegiría como primera opción si necesito asesoramiento personalizado, una comparación amplia de préstamos o un control detallado de mis finanzas mensuales. Tampoco la usaría desde un teléfono prestado, con una conexión insegura o mientras estoy demasiado apurado para leer. En esos casos, una entidad con la que ya tengo relación o una conversación directa puede ofrecer más contexto, aunque resulte menos rápida.
Mi consejo más útil es preparar una pequeña lista antes de abrirla: importe máximo que puedo devolver, fecha realista de pago y coste total que estoy dispuesto a asumir. Con esos límites escritos, la app se convierte en una herramienta de consulta y no en una invitación a pedir más de lo necesario. Si la propuesta no encaja con esa lista, cerraría la sesión sin sentir que he perdido el tiempo.
Mi veredicto sobre la experiencia general
Después de valorar su enfoque, considero que Hay Credito es una opción práctica para explorar un préstamo desde Android sin depender de una visita presencial. Su disponibilidad gratuita, la compatibilidad con versiones antiguas del sistema y el acceso móvil son puntos favorables. También me parece positivo que pueda concentrar una gestión que normalmente obliga a buscar información en distintos canales.
Su principal límite no está necesariamente en la velocidad de la interfaz, sino en lo que una aplicación de este tipo no puede decidir por mí: si el préstamo es conveniente, si podré devolverlo y si sus condiciones son mejores que las alternativas. El proceso puede parecer sencillo, pero la decisión merece más tiempo que la descarga. La rapidez es útil solo cuando va acompañada de una lectura completa y una devolución asumible.
En resumen, yo la instalaría únicamente con un objetivo definido y con la intención de comparar antes de aceptar. Para una necesidad puntual y bien calculada, puede ahorrar desplazamientos y hacer más cómodo el primer paso. Para problemas de dinero continuos, dudas sobre el coste o necesidad de asesoramiento, escogería otra vía. Esa es la forma más honesta de aprovecharla: usarla como apoyo para informarme, no como razón para pedir crédito impulsivamente.
Preguntas frecuentes
¿Qué es Hay Crédito y para qué sirve?
Hay Crédito es una aplicación orientada a usuarios que desean consultar opciones de financiamiento y gestionar solicitudes de crédito desde el teléfono móvil. Su funcionamiento puede incluir formularios digitales, evaluación de datos personales y comunicación de resultados dentro de la propia plataforma. Antes de usarla, conviene revisar qué productos ofrece realmente, quién es la entidad responsable y si está disponible en tu país.
¿Hay Crédito es una aplicación segura y confiable?
La seguridad depende de la empresa que opera la aplicación, sus políticas de privacidad y los permisos que solicita en el dispositivo. Antes de registrarte, comprueba que la descarga provenga de Google Play o App Store, revisa las opiniones recientes y consulta el nombre legal del proveedor. No introduzcas datos bancarios, documentos o contraseñas si la información sobre el tratamiento de datos no es clara.
¿Qué requisitos suelen solicitar para pedir un crédito en Hay Crédito?
Los requisitos pueden variar según el país, el tipo de préstamo y el perfil del solicitante. Normalmente pueden pedir mayoría de edad, documento de identidad, número telefónico, correo electrónico, comprobante de ingresos y una cuenta bancaria válida. La aplicación puede realizar una evaluación crediticia, pero completar el formulario no garantiza la aprobación ni implica que el dinero se deposite automáticamente.
¿Hay Crédito cobra comisiones o intereses por sus servicios?
Antes de aceptar cualquier oferta, revisa cuidadosamente el importe total que tendrás que devolver, la tasa de interés, las comisiones, los gastos administrativos y las posibles penalizaciones por retraso. Algunas aplicaciones funcionan como intermediarios y pueden mostrar propuestas de terceros, por lo que las condiciones finales pueden depender de otra entidad. Nunca aceptes una solicitud sin leer el contrato completo.
¿Qué debo hacer si tengo problemas con la aplicación o quiero cancelar mi solicitud?
Si la aplicación presenta errores, no recibes respuesta o deseas cancelar una solicitud, utiliza primero los canales oficiales de soporte indicados en la plataforma o en su página web. Guarda capturas, correos y números de referencia de la operación. Si ya compartiste información personal, consulta el procedimiento para retirar el consentimiento y solicita la eliminación de tus datos cuando la normativa aplicable lo permita.


