Indexa Capital

- 236.00 Reseñas
- 4,7
- Descargas
- 100.00K
- 2.1.41
- Versión
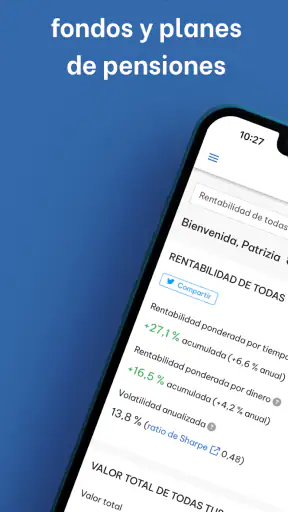
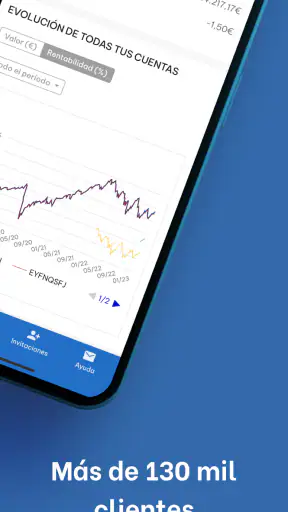
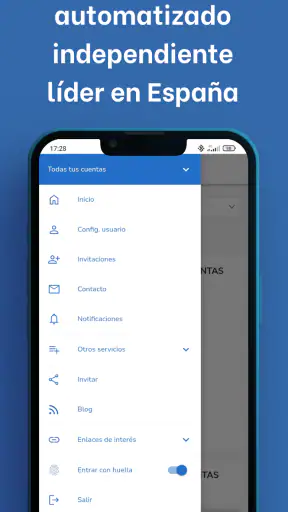
Capturas de pantalla
Descargar
Consíguelo en Descargar en Play Store Descargar en Descargar en Apple Store Obtener el APK Descarga del APKPros
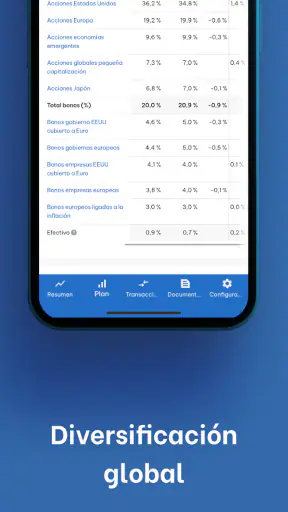
- Gestión automatizada con carteras diversificadas según tu perfil de riesgo.
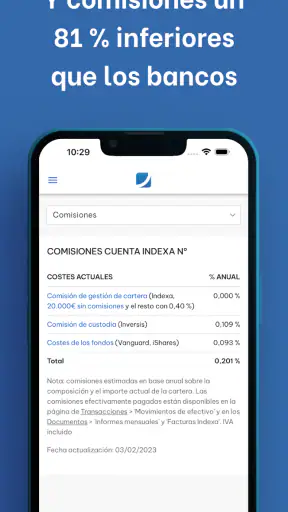
- Comisiones competitivas y transparentes frente a muchos fondos tradicionales.
- Permite invertir de forma periódica y automatizar las aportaciones.
- Carteras gestionadas por profesionales y ajustadas mediante rebalanceos.
- Proceso de alta y contratación completamente online desde el móvil.
Contras
- La inversión mínima puede resultar elevada para quienes empiezan con poco capital.
- No ofrece operativa de compraventa manual para elegir acciones concretas.
- El valor de la cartera puede caer y no existen rentabilidades garantizadas.
- Las retiradas y transferencias pueden tardar varios días laborables.
- La aplicación ofrece menos herramientas avanzadas que un bróker especializado.
Reseña de Indexa Capital Appxis
Cuando busco una aplicación para organizar mis inversiones, no espero que se comporte como una banca móvil tradicional. Lo que quiero es reducir decisiones repetitivas, entender qué estoy haciendo y poder revisar mi estrategia sin convertir cada movimiento del mercado en una urgencia. En ese contexto, Indexa Capital me parece una propuesta interesante dentro de las aplicaciones de finanzas, aunque no es una herramienta universal para cualquier persona que quiera comprar y vender activos por su cuenta.
La aplicación pertenece a Indexa Capital y está pensada alrededor de la gestión automatizada. En mi experiencia, su mayor atractivo no está en ofrecer una pantalla llena de gráficos, sino en intentar simplificar el camino entre definir un objetivo y mantener una cartera con disciplina. Esa diferencia es importante: aquí el valor no se mide solo por las funciones visibles en el móvil, sino por cuánto trabajo mental consigue quitarme de encima.
La app es gratuita y tiene una clasificación de contenido PEGI 3. Eso significa que descargarla y acceder a ella no implica pagar por la aplicación en sí. Sin embargo, conviene separar con cuidado el coste de entrada del dinero que uno pueda decidir invertir. Que la descarga sea gratuita no convierte la inversión en gratuita ni elimina los riesgos propios de los mercados. Para mí, esta es la primera distinción que cualquier usuario debería tener clara antes de empezar.
Una forma automatizada de acercarse a la inversión
Qué aporta frente a una aplicación bancaria
Las aplicaciones bancarias suelen ser muy buenas para consultar saldos, mover dinero y contratar productos que el usuario ya conoce. Indexa Capital parte de otra lógica: acompañar una estrategia de inversión automatizada, en lugar de limitarse a mostrar una cuenta corriente o una lista de operaciones. Esto puede resultar especialmente útil si tengo ahorros destinados a un plazo amplio y no quiero escoger manualmente cada posición.
La diferencia también se nota frente a las plataformas de compraventa. Un bróker tradicional suele darme más control inmediato sobre órdenes concretas, pero ese control exige más criterio, más seguimiento y más responsabilidad sobre cada decisión. Indexa Capital me parece más adecuada cuando prefiero establecer una dirección general y dejar que el sistema ayude a mantenerla, en vez de convertir el teléfono en una terminal para reaccionar a cada cambio.
Eso no quiere decir que la automatización sea una garantía de resultados. La automatización puede ordenar el proceso, pero no elimina las fluctuaciones ni transforma una inversión en un producto sin riesgo. Su utilidad está en reducir la improvisación. Si mi problema es que cambio de idea cada vez que leo una noticia financiera, una estructura automatizada puede ser más valiosa que otra pantalla con más datos.
La primera decisión no debería ser descargarla
Antes de instalarla, yo empezaría por una pregunta sencilla: ¿quiero invertir de forma planificada o quiero operar activamente? Si la respuesta es la segunda, probablemente una aplicación especializada en operaciones manuales encajará mejor. Si, en cambio, busco una solución que me ayude a mantener una estrategia sin revisar constantemente el mercado, esta propuesta tiene más sentido.
También pensaría en el horizonte temporal y en la tolerancia personal a las pérdidas temporales. No usaría una aplicación de este tipo con dinero que necesito para un gasto cercano, ni asumiría que una cartera automatizada puede sustituir un fondo para emergencias. Esa separación entre dinero disponible e inversión es una decisión financiera básica, pero la interfaz sencilla puede hacer que algunos usuarios olviden la importancia de planificarla.
Cómo la incorporaría a mi rutina
Un uso realista sería el de una persona que cobra a final de mes, mantiene una cantidad para sus gastos y quiere destinar otra parte a un objetivo de largo recorrido. En vez de esperar a tener tiempo para analizar fondos o revisar noticias, podría dedicar una sesión inicial a ordenar su planteamiento y después consultar la evolución con una frecuencia razonable. La clave sería no convertir cada variación diaria en una orden impulsiva.
Yo aprovecharía la aplicación como un punto de control, no como una fuente constante de entretenimiento financiero. Revisaría si sigo cumpliendo mi plan, comprobaría que el dinero destinado a invertir continúa siendo compatible con mis gastos y reservaría cualquier cambio de estrategia para momentos en los que realmente haya cambiado mi situación. Este flujo es menos emocionante que operar a diario, pero precisamente por eso puede ser más sostenible para muchas personas.
Qué conviene revisar durante el alta
Una parte importante de la experiencia ocurre antes de mirar la cartera. Al completar el proceso inicial, leería con atención las preguntas relacionadas con objetivos, plazo y tolerancia al riesgo. No las respondería pensando en el resultado que me gustaría obtener, sino en cómo reaccionaría de verdad si el valor de la inversión bajara durante un periodo.
Este es uno de los consejos menos obvios para aprovechar una aplicación automatizada: la calidad del resultado depende mucho de la sinceridad con la que se define el perfil. Si exagero mi tolerancia para acceder a una estrategia más agresiva, puedo terminar abandonando en el peor momento. Si la reduzco demasiado por miedo, quizá la solución no se ajuste a mi objetivo. La automatización funciona mejor cuando la información de partida representa mi situación real.
El valor de no tomar decisiones todos los días
Para mí, el beneficio principal de Indexa Capital es conductual. Muchas personas no necesitan más información, sino menos ocasiones para actuar por impulso. Una plataforma que organiza la inversión puede ayudar a evitar compras motivadas por titulares, ventas provocadas por una caída puntual o cambios constantes de estrategia.
Ese valor es difícil de resumir en una función concreta. Si ya tengo conocimientos, tiempo y una metodología propia, quizá no lo necesite. Pero si cada mes pospongo la inversión porque no sé qué elegir, o si mantengo el dinero parado por miedo a equivocarme, una experiencia guiada puede tener un valor práctico mayor que una aplicación con más opciones.
Lo que no confundiría con una ventaja
No consideraría la sencillez una prueba de que el producto es adecuado para todos. Una interfaz clara puede ocultar decisiones que siguen siendo importantes: cuánto dinero invertir, durante cuánto tiempo, qué riesgo aceptar y cuándo retirar. La app puede facilitar el proceso, pero no puede decidir por mí si mi objetivo es realista ni si puedo permitirme una pérdida temporal.
Tampoco interpretaría su popularidad como una recomendación personalizada. La aplicación registra una valoración media de 4,7 basada en alrededor de 930 valoraciones, y supera las 100.000 instalaciones. Son señales de interés y de una experiencia que muchas personas han encontrado útil, pero no sustituyen mi propia evaluación de costes, objetivos y tolerancia al riesgo.
Una aplicación gratuita con una decisión económica detrás
Desde el punto de vista del precio, la descarga es gratuita. Esto facilita probar el entorno sin pagar por instalarlo, algo que valoro porque permite familiarizarse con la propuesta antes de decidir si encaja en mi forma de invertir. Aun así, no usaría la palabra “gratis” para describir toda la experiencia financiera: invertir implica exponer capital y cualquier coste asociado a los servicios de inversión debe revisarse cuidadosamente en la documentación aplicable antes de aportar dinero.
Esta diferencia entre acceso gratuito y valor económico real es especialmente importante en una app de finanzas. En un juego, descargar sin pagar puede ser casi toda la cuestión de precio inicial. Aquí no. El coste relevante puede estar relacionado con el servicio de inversión y con el comportamiento de la cartera, no con el botón de instalación. Por eso, mi decisión no se basaría solo en que la aplicación no cobre por descargarse.
Qué valor recibo a cambio de la sencillez
El valor que yo buscaría está en la combinación de orientación y automatización. Si la alternativa es dejar mis ahorros sin una estrategia porque no sé por dónde empezar, una solución estructurada puede ayudarme a pasar de la indecisión a un plan. Si la alternativa es operar manualmente sin experiencia, también puede reducir la cantidad de decisiones que debo tomar.
La contrapartida es que cedo parte del control directo. No tendría el mismo tipo de libertad que en una plataforma donde selecciono cada activo y cada orden. Para algunos usuarios, esa limitación será precisamente una ventaja; para otros, será una razón suficiente para elegir un bróker. El valor depende de si considero el control una herramienta o una carga.
El coste de la comodidad
La comodidad también tiene un coste no monetario: debo aceptar que la solución automatizada no seguirá necesariamente mis preferencias sobre cada movimiento. Si quiero decidir exactamente qué comprar, cuándo hacerlo y qué vender, la experiencia puede parecer demasiado cerrada. Si lo que quiero es evitar esas decisiones, la misma característica se convierte en una protección contra mi propia impulsividad.
Otro intercambio importante es el tiempo. La aplicación puede ahorrar tiempo en el mantenimiento de una estrategia, pero exige que yo dedique atención al principio y cada vez que cambien mis circunstancias. Si cambio de empleo, asumo nuevas obligaciones, necesito liquidez o modifico mi horizonte, no debería limitarme a dejar que el sistema continúe sin revisar nada.
Comparación con las alternativas habituales
Frente a una cuenta bancaria, Indexa Capital puede ofrecer una orientación más centrada en invertir, pero no reemplaza la utilidad cotidiana de la banca para pagos y gastos. Frente a un bróker, simplifica la toma de decisiones, aunque normalmente resulta menos atractiva para quien disfruta analizando empresas, escogiendo fondos o ejecutando operaciones concretas.
Frente a invertir por cuenta propia en fondos o productos similares, la propuesta automatizada puede reducir la fricción inicial y la necesidad de mantener una metodología manual. Pero esa ayuda no significa que deba dejar de leer las condiciones, comprender el riesgo o comparar el coste total con otras opciones. Para una persona con experiencia y una cartera sencilla, una alternativa de autogestión podría ser más flexible o más económica; para alguien que valora delegar parte del proceso, la comodidad puede justificar la elección.
Cuándo la automatización sí me parece una buena idea
La recomendaría como punto de partida a quien tiene un objetivo de largo plazo, no quiere operar a diario y reconoce que su principal obstáculo es la falta de constancia. También puede encajar con quien desea una experiencia más ordenada que una colección de cuentas, hojas de cálculo y decisiones tomadas a última hora.
Un caso concreto sería el de una persona que recibe ingresos regulares, ya cuenta con un colchón separado y quiere invertir una cantidad periódica sin estudiar cada alternativa desde cero. En ese escenario, la aplicación puede servir como una rutina: revisar el plan, comprobar que la aportación sigue siendo asumible y dejar que la estrategia se mantenga sin intervenir por cada noticia.
Cuándo elegiría otra opción
No la elegiría como primera herramienta para quien necesita disponer del dinero a corto plazo, busca una cuenta para gastos diarios o quiere hacer operaciones frecuentes. Tampoco me parece la opción natural para quien ya tiene una estrategia detallada y desea controlar manualmente cada componente de su cartera.
La evitaría si la persona espera rentabilidad garantizada, se angustia con cualquier descenso temporal o no ha separado todavía sus necesidades básicas del dinero que pretende invertir. En esos casos, el problema no se resuelve con una aplicación mejor diseñada. Primero hace falta ordenar las finanzas personales y aceptar que la inversión no funciona como un saldo estable.
Detalles prácticos que revisaría antes de confiarle dinero
Mi primer consejo sería leer la información de costes del servicio y no quedarse con el precio gratuito de la descarga. También revisaría cómo se realizan las aportaciones, qué pasos existen para retirar fondos y qué documentación se entrega sobre la estrategia elegida. No porque la aplicación sea complicada, sino porque las consecuencias de una decisión financiera merecen más atención que la instalación de cualquier otra app.
El segundo consejo sería guardar una explicación personal de por qué escogí el plan y en qué circunstancias lo cambiaría. Puede ser una nota sencilla con mi objetivo, mi horizonte y el nivel de pérdida temporal que estoy dispuesto a soportar. Tener esa referencia ayuda a distinguir entre un cambio real de necesidades y una reacción emocional ante el mercado.
El tercer consejo sería establecer una frecuencia de revisión. Yo evitaría mirar la cartera varias veces al día, porque esa costumbre puede empujarme a intervenir sin una razón sólida. Revisarla cuando cambien mis ingresos, mis gastos o mi objetivo tiene más sentido que convertir cada fluctuación en un acontecimiento.
Compatibilidad y estado actual de la aplicación
La aplicación está disponible para dispositivos Android que utilizan como mínimo la versión 7.0 del sistema. Su versión actual es la 2.1.41, un dato que conviene comprobar junto con el estado del teléfono antes de instalarla. Para una app financiera, también mantendría el sistema operativo actualizado y protegería el acceso al dispositivo con las medidas habituales de seguridad.
El desarrollo corre a cargo de Indexa Capital, y la aplicación lleva disponible desde el 9 de julio de 2017. Su permanencia y el volumen de instalaciones indican que no estoy ante una herramienta recién aparecida, aunque eso tampoco sustituye la lectura de las condiciones actuales ni garantiza que la experiencia sea idéntica para todos los perfiles.
Mi veredicto para un usuario indeciso
Después de probar el enfoque, mi opinión es favorable con una condición clara: Indexa Capital tiene más sentido como sistema para invertir con disciplina que como aplicación para jugar a anticipar el mercado. Su descarga gratuita facilita conocer el entorno, pero la decisión importante empieza cuando considero si quiero delegar parte del proceso y si el dinero invertido puede permanecer destinado a ese objetivo.
La recomendaría a quien busca una ruta guiada, valora reducir decisiones manuales y está dispuesto a aceptar los riesgos y límites de una estrategia automatizada. No la recomendaría a quien necesita liquidez inmediata, quiere controlar cada operación o espera que una interfaz sencilla elimine la incertidumbre financiera.
En resumen, yo la vería como una herramienta para construir una rutina, no como una promesa de resultados. Si mi alternativa real es no invertir nunca por falta de tiempo o actuar sin método, la automatización puede aportar un valor práctico considerable. Si ya tengo conocimientos, una estrategia propia y ganas de gestionar cada detalle, probablemente encontraré más libertad en otra clase de plataforma.
Por eso mi recomendación final es empezar por el objetivo y el presupuesto, no por la valoración de la tienda ni por la apariencia de la aplicación. Indexa Capital puede ser una buena compañera para una inversión planificada y paciente, especialmente para quien quiere quitar ruido al proceso. Pero la mejor decisión será la que pueda mantener con calma, comprendiendo tanto lo que la app facilita como lo que sigue dependiendo completamente de mí.
Preguntas frecuentes
¿Qué es Indexa Capital y para qué sirve?
Indexa Capital es una plataforma digital de inversión automatizada, conocida como roboadvisor, que permite crear y gestionar una cartera de fondos de inversión diversificada. Tras completar un cuestionario sobre objetivos, plazo y tolerancia al riesgo, el servicio propone una estrategia y la administra mediante reajustes periódicos. Está orientada principalmente a quienes buscan invertir a largo plazo sin seleccionar manualmente cada activo.
¿Cómo se determina mi perfil de riesgo en Indexa Capital?
Durante el registro, Indexa Capital solicita información relacionada con tus conocimientos financieros, situación económica, objetivos y capacidad para asumir pérdidas. Con esas respuestas establece un perfil de riesgo y asigna una cartera acorde, normalmente combinando fondos de renta fija y renta variable. Conviene responder con honestidad y revisar la propuesta, ya que una cartera más arriesgada puede ofrecer mayor potencial, pero también sufrir caídas importantes.
¿Cuánto dinero necesito para empezar a invertir en Indexa Capital?
La cantidad mínima para comenzar depende del producto contratado y de las condiciones vigentes en el momento del alta. Antes de realizar una transferencia, la aplicación muestra los requisitos aplicables y el proceso de aportación. También es posible programar ingresos periódicos para automatizar el ahorro. Es recomendable consultar las cifras actualizadas directamente en la plataforma, porque pueden cambiar y variar según el tipo de cuenta o cartera.
¿Qué comisiones cobra Indexa Capital y existen otros costes?
Indexa Capital aplica comisiones por la gestión y administración de las carteras, además de los gastos propios de los fondos utilizados. El coste total depende normalmente del importe invertido y de la cartera seleccionada. Antes de confirmar la contratación, la plataforma suele presentar una estimación de los gastos. Aunque las comisiones sean transparentes, debes leer la información contractual y recordar que la rentabilidad final no está garantizada.
¿Es seguro invertir con Indexa Capital y puedo perder dinero?
Indexa Capital opera como una entidad financiera regulada dentro del marco aplicable a sus servicios, pero la regulación no elimina el riesgo de mercado. El valor de los fondos puede subir o bajar y es posible perder parte del capital, especialmente durante periodos de volatilidad. La diversificación y el horizonte a largo plazo ayudan a gestionar el riesgo, aunque no garantizan beneficios. No es una cuenta de ahorro ni un depósito.


