InOne・Financia y paga a plazos

- 2.40K Reseñas
- 4,7
- Descargas
- 500.00K
- 1.17.18
- Versión
Capturas de pantalla
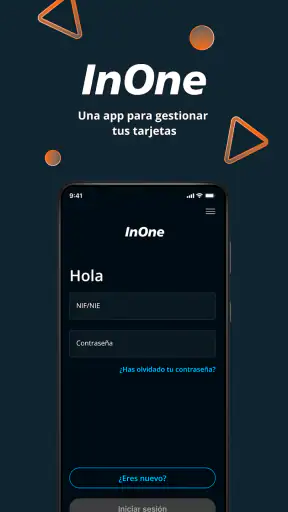
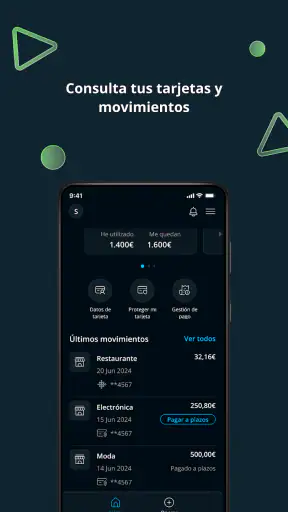
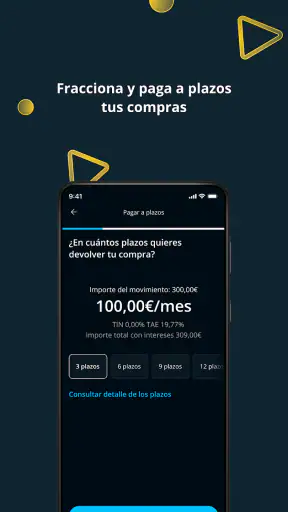
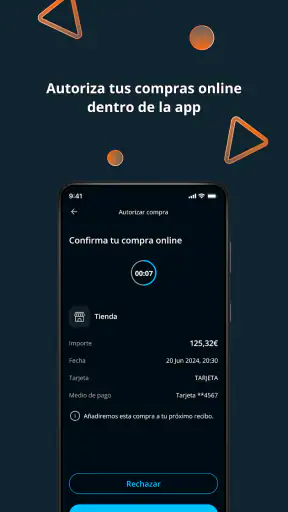
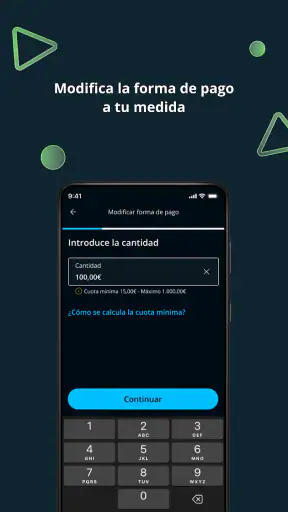
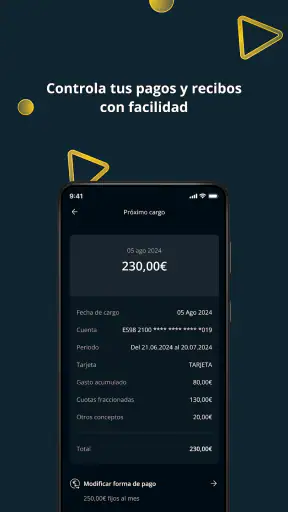
Descargar
Consíguelo en Descargar en Play Store Descargar en Descargar en Apple Store Obtener el APK Descarga del APKPros
- Permite dividir compras grandes en cuotas más manejables.
- La solicitud se realiza desde el móvil
- sin trámites presenciales.
- Ayuda a organizar pagos con fechas y cuotas visibles.
- Puede ser útil para afrontar gastos puntuales inesperados.
- La gestión centralizada facilita consultar operaciones y financiación.
Contras
- El pago a plazos puede encarecer la compra con intereses o comisiones.
- No todas las compras o comercios pueden ser compatibles con el servicio.
- Un retraso en las cuotas puede generar recargos y problemas financieros.
- La aprobación puede depender del perfil y no estar garantizada.
- Conviene revisar bien las condiciones antes de aceptar cualquier financiación.
Reseña de InOne・Financia y paga a plazos Appxis
Cuando una compra importante aparece en el peor momento, financiarla puede parecer una solución sencilla, pero también es fácil perder de vista cuánto se pagará y quién asumirá cada cuota. He probado InOne・Financia y paga a plazos con esa situación en mente: no como una aplicación de banca general, sino como una herramienta de CaixaBank Payments & Consumer, E.F.C., E.P., S.A. centrada en préstamos, tarjetas y líneas de crédito para compras aplazadas.
Mi impresión es bastante clara: resulta más interesante para una persona que ya necesita gestionar una financiación concreta que para quien busca una aplicación completa para controlar todos los gastos de la casa. Es gratuita, está clasificada dentro de las finanzas y tiene una valoración media de 4,7 basada en alrededor de 11 mil valoraciones. Esa recepción ayuda a entender que no se trata de una aplicación desconocida, aunque una buena valoración no sustituye a leer con calma las condiciones de cada operación.
Una compra compartida no significa una cuenta compartida
El caso doméstico más fácil de imaginar es el de una pareja que necesita comprar un electrodoméstico, un ordenador para estudiar o un mueble caro. Una persona puede encargarse de solicitar la financiación y la otra participar en la decisión y en el presupuesto mensual. InOne puede servir para que quien figura como titular tenga a mano la información relacionada con su préstamo, tarjeta o línea de crédito, pero no convierte automáticamente el teléfono familiar en un centro de administración conjunta.
Esta diferencia es importante. Si varias personas usan el mismo móvil, yo evitaría dejar la sesión abierta o entregar el dispositivo sin supervisión. La aplicación está vinculada a información financiera personal, por lo que compartir el aparato no debería confundirse con compartir la cuenta. Para coordinarse en casa, lo más prudente es acordar fuera de la aplicación quién paga, qué importe se reserva cada mes y dónde se guardan los documentos de la compra.
También conviene separar dos conversaciones que suelen mezclarse. Una es decidir si la compra merece la pena; otra, escoger cómo pagarla. La aplicación puede ayudar con la segunda cuando existe una solución de financiación asociada, pero no debería utilizarse para justificar una compra que el presupuesto familiar no puede absorber. En mi opinión, su valor está en ordenar una operación ya pensada, no en impulsar decisiones rápidas.
En un hogar con gastos combinados, yo haría una pequeña comprobación antes de abrirla: identificar al titular, anotar la cuota prevista en el presupuesto común y decidir quién revisará los movimientos. Así se reduce el riesgo de que una persona crea que la otra está siguiendo la operación o de que una cuota pase inadvertida. Es un consejo sencillo, pero especialmente útil cuando el dispositivo se comparte entre adultos.
Qué puede resolver en el día a día
Su enfoque cubre tres necesidades relacionadas, pero no idénticas: consultar un préstamo, gestionar una tarjeta y revisar una línea de crédito destinada a financiar compras o pagar a plazos. Esa concentración puede ser una ventaja frente a intentar reconstruir la operación entre correos, recibos y la aplicación bancaria principal.
Imaginemos una compra de una lavadora para una vivienda compartida. Antes de confirmar nada, yo comprobaría quién será responsable del contrato y qué ocurrirá si la persona que aporta parte del dinero cambia de situación. Después, usaría InOne como punto de consulta del titular, mientras el resto del hogar mantiene su propio registro del gasto. La aplicación puede facilitar el seguimiento, pero la responsabilidad contractual no se reparte por el hecho de que varias personas se beneficien del producto.
Otro uso razonable es revisar una financiación cuando se acerca el momento de pagar una cuota. En vez de depender de la memoria o de un mensaje antiguo, el titular puede consultar la información disponible en su cuenta y contrastarla con su presupuesto. Aun así, yo no prescindiría de revisar los movimientos de la cuenta bancaria desde la que se realiza el pago. Dos fuentes de consulta pueden parecer redundantes, pero en finanzas sirven para detectar errores de organización.
La aplicación también puede resultar práctica cuando una persona utiliza una tarjeta vinculada a una compra aplazada y quiere mantener separada esa operación de sus gastos corrientes. Esa separación mental es útil: una tarjeta de financiación no debería tratarse como si fuera dinero adicional disponible sin límite. El beneficio real aparece cuando se usa para conocer el compromiso asumido, no cuando se convierte en una excusa para gastar más.
Configuración, límites de acceso y organización en casa
Al instalarla, mi recomendación sería configurar el acceso pensando primero en la privacidad. El móvil puede estar en una mesa común, prestarse a un familiar o quedar desbloqueado cerca de otras personas. Por eso, la cuenta debería utilizarla su titular y el acceso no tendría que delegarse informalmente. No hace falta complicar la rutina: basta con tratar la aplicación como se trataría cualquier otro servicio que muestra datos económicos.
La ficha indica que funciona desde Android 9 y que la versión actual es la 1.17.18. Para mí, esto tiene una consecuencia práctica: antes de instalarla en un teléfono antiguo o en un dispositivo familiar, revisaría que el sistema sea compatible y que el móvil reciba las actualizaciones habituales. No es una razón para descartarla, pero sí un paso que evita descubrir el problema justo cuando se necesita consultar una operación.
Su precio es gratuito, lo cual elimina una barrera de entrada, pero “gratis” no significa que la financiación carezca de costes. La aplicación es el canal de gestión; las condiciones económicas pertenecen al producto financiero que se contrate. Yo leería el importe total, la duración, las cuotas y cualquier comisión aplicable en la documentación correspondiente antes de aceptar. Esa lectura es más importante que la comodidad de tener todo reunido en el teléfono.
Un método que me parece especialmente útil es crear una nota doméstica independiente con cuatro datos: el nombre de la compra, la persona titular, la fecha habitual de pago y la cantidad que el hogar ha decidido reservar. No guardaría contraseñas ni información sensible en esa nota. La finalidad es coordinar el presupuesto, no duplicar dentro de otro servicio los datos que ya gestiona la aplicación.
Si el teléfono pertenece a una familia y lo usan también menores, establecería una frontera muy clara: la aplicación no es una herramienta infantil ni un espacio para enseñar a los niños a tomar decisiones de crédito. Su clasificación PEGI 3 describe una edad de contenido, no una autorización para que un menor gestione financiación. En casa, la persona adulta titular debería mantener el control y explicar solo lo necesario, sin compartir credenciales.
Coordinar pagos sin crear falsas expectativas
La coordinación funciona mejor cuando cada persona sabe qué papel tiene. El titular consulta la operación; quien comparte el gasto aporta la cantidad acordada; y todos revisan el presupuesto común. InOne puede ocupar el primer papel, pero no sustituye los otros dos. Esta distinción evita un error frecuente: pensar que una aplicación financiera puede resolver por sí sola desacuerdos sobre quién debe pagar.
En una vivienda compartida entre amigos, sería aún más cuidadoso. Si una sola persona solicita la financiación para comprar algo que utilizarán todos, el contrato seguirá estando asociado a esa persona. Antes de aceptar, yo dejaría por escrito entre los convivientes cómo se dividirán las aportaciones y qué sucederá si alguien se muda. La aplicación puede ayudar al titular a consultar su compromiso, pero no ofrece una garantía de que los demás cumplan su parte.
Para una pareja, el escenario es distinto solo en confianza, no en responsabilidad. Aunque las finanzas estén organizadas conjuntamente, conviene saber quién tiene acceso a la cuenta y quién entiende las condiciones. Si ambos necesitan consultar una operación, cada uno debería utilizar sus propios medios autorizados cuando corresponda, en lugar de compartir una contraseña. La comodidad de una sesión común no compensa el riesgo de perder el control de los datos.
Una ventaja poco evidente de mantener esta separación es que permite discutir la compra sin exponer toda la situación financiera del titular. A veces una persona necesita enseñar el importe de una cuota, pero no desea mostrar otros productos o movimientos. Por eso, yo compartiría únicamente la información necesaria y evitaría hacer capturas de pantalla con datos completos. Es una práctica de privacidad especialmente sensata en dispositivos familiares.
Confianza, edad y decisiones de crédito
El desarrollador es CaixaBank Payments & Consumer, E.F.C., E.P., S.A., y la aplicación está orientada a productos de financiación, no a juegos ni a una herramienta de presupuesto escolar. Su edad de contenido es PEGI 3, pero esa etiqueta no cambia la naturaleza adulta de decidir sobre un préstamo o una línea de crédito. En un hogar con adolescentes, yo mantendría la conversación educativa separada del acceso real a la cuenta.
Explicar cómo funciona una cuota puede ser útil para enseñar planificación, pero no compartiría el dispositivo desbloqueado para que un menor explore la aplicación. Tampoco presentaría el crédito como una extensión del dinero disponible. La lección más valiosa sería comparar el precio de la compra con el coste total de pagarla a plazos y comprobar si la cuota seguiría siendo asumible después de otros gastos del mes.
En este punto, InOne puede ser un apoyo para el adulto que quiere revisar una operación, pero no sustituye la educación financiera. La aplicación muestra y organiza la relación con el producto; la decisión de contratar sigue exigiendo criterio. Si el usuario necesita una cuenta familiar con permisos diferenciados, perfiles para varios miembros o controles parentales, yo buscaría una solución diseñada específicamente para eso en lugar de asumir que una aplicación de financiación ofrece esas funciones.
También tendría cuidado con los móviles de segunda mano o compartidos temporalmente. Antes de iniciar sesión, comprobaría que el dispositivo pertenece a una persona de confianza y que no conserva cuentas ajenas. Al terminar, cerraría la sesión si la aplicación lo permite y eliminaría cualquier archivo descargado que contenga información financiera. Son precauciones generales, pero en este caso tienen más peso porque el objetivo de la aplicación es precisamente gestionar compromisos económicos.
Qué aporta frente a las alternativas habituales
La alternativa más común es utilizar la aplicación bancaria principal y consultar allí los cargos o transferencias. Esa opción puede ser suficiente para quien solo quiere saber si una cuota ha salido de su cuenta. InOne tiene más sentido cuando se necesita acceder a la información específica del préstamo, tarjeta o línea de crédito en un entorno dedicado, sin mezclarla con el resto de operaciones bancarias.
La desventaja de esa especialización es que no reemplaza un presupuesto doméstico completo. Si quiero saber cuánto gasta una familia en alimentación, alquiler, transporte y cuotas al mismo tiempo, necesitaré la aplicación bancaria, una hoja de cálculo o una herramienta de presupuesto. InOne no debería juzgarse como si fuera un gestor integral de finanzas personales; su utilidad está en el seguimiento de la financiación de CaixaBank Payments & Consumer.
Frente a una hoja de cálculo, ofrece una experiencia más directa para el titular, porque no obliga a copiar manualmente cada dato de la operación. La hoja, sin embargo, es mejor para coordinar aportaciones de varias personas y comparar escenarios. Yo combinaría ambas cosas cuando la compra es compartida: InOne para consultar el producto financiero y una tabla sencilla para el presupuesto del hogar.
Frente a una tarjeta convencional, una tarjeta o línea de crédito destinada a pagar a plazos puede resultar más adecuada para una compra planificada, pero también introduce una obligación que debe entenderse bien. La aplicación facilita el acceso a la información relacionada con ese producto; no convierte la financiación en una opción automáticamente más barata que pagar al contado. Si ya tengo el dinero disponible y la compra no ofrece una ventaja clara al aplazarla, preferiría evitar el crédito.
Hay otro matiz importante para quien cambia de dispositivo. La versión actual, 1.17.18, puede servir como referencia para comprobar que se está usando una instalación reciente, mientras que el requisito de Android 9 marca el límite práctico en equipos antiguos. Yo no instalaría aplicaciones financieras desde archivos de origen dudoso ni entregaría el teléfono rooteado o modificado a otra persona para que gestione la cuenta. En este tipo de servicio, la procedencia de la instalación y el control del dispositivo forman parte de la experiencia.
La fricción que conviene aceptar antes de usarla
La primera fricción es conceptual: hay que distinguir entre consultar una financiación y administrar todo el dinero del hogar. Si se instala esperando encontrar categorías de gasto, objetivos de ahorro o una visión conjunta de todas las cuentas, la experiencia puede decepcionar. Yo la elegiría con una expectativa concreta y limitada: revisar productos de crédito y compras financiadas relacionados con el servicio.
La segunda es la responsabilidad. Una interfaz cómoda puede hacer que una cuota parezca menos importante de lo que es. El usuario debe salir de la aplicación y comprobar el presupuesto real, especialmente si la compra se comparte. Una cuota que encaja individualmente puede dejar de encajar cuando suben otros gastos del hogar. La herramienta ayuda a consultar; la decisión responsable requiere mirar el mes completo.
La tercera afecta a la convivencia. Cuando varias personas usan un mismo móvil, es tentador permitir que cualquiera revise la cuenta. Yo no lo haría. La coordinación debería basarse en información seleccionada y acuerdos claros, no en dar acceso total a datos financieros. Si la necesidad principal es que varios adultos tengan una visión conjunta con permisos separados, una cuenta bancaria compartida o una aplicación de presupuesto colaborativa puede ser una opción más adecuada.
También evitaría utilizarla para compras impulsivas. Su presencia en el móvil puede hacer que aplazar un pago parezca una decisión pequeña, cuando en realidad compromete ingresos futuros. Un truco práctico es esperar un día, calcular cuánto se pagará en total y comprobar si la compra seguiría siendo razonable sin financiación. Si después de esa pausa sigue teniendo sentido, la aplicación puede ayudar a gestionar la operación; si no, el problema no era la falta de una herramienta.
Mi veredicto para un hogar que comparte decisiones
Después de revisar su enfoque, considero que InOne es una opción útil para el titular de un préstamo, una tarjeta o una línea de crédito que quiere tener ese compromiso localizado y consultable. Sus más de 500 mil instalaciones muestran que ha alcanzado una base de usuarios considerable, y su valoración media de 4,7 sugiere una experiencia generalmente bien recibida. La descarga no tiene coste y está disponible para dispositivos con Android 9 o superior.
La recomendaría a una persona que financia una compra concreta y necesita separar esa gestión de la banca diaria. También puede encajar en una pareja que coordina un gasto común con disciplina, siempre que ambos entiendan quién es el titular y cómo se repartirá el dinero. En ese escenario, la aplicación aporta orden, pero el acuerdo doméstico sigue siendo la pieza principal.
No la escogería como única herramienta para controlar las finanzas familiares, ni como solución para administrar una cuenta entre varias personas con distintos niveles de acceso. Tampoco la recomendaría a quien busca una forma de gastar sin sentir el impacto inmediato: el aplazamiento puede facilitar una compra, pero no elimina su coste. Para esos casos, una hoja de presupuesto, la aplicación bancaria habitual o una alternativa de pago al contado pueden ser mejores.
Mi consejo final es instalarla solo cuando exista una necesidad concreta y acompañarla de tres hábitos: leer las condiciones antes de aceptar, anotar la cuota dentro del presupuesto real y mantener las credenciales fuera del alcance de otros usuarios del dispositivo. Con esas fronteras, InOne cumple bien su papel de aplicación financiera especializada. Sin ellas, cualquier comodidad de consulta puede quedar eclipsada por una mala decisión de organización o de crédito.
En resumen, no la veo como una aplicación para toda la familia, sino como una herramienta personal que puede integrarse en una planificación compartida. Esa diferencia define si será realmente útil. Para gestionar una financiación de CaixaBank Payments & Consumer con más claridad, la probaría; para coordinar todas las cuentas, edades y responsabilidades de un hogar desde un único lugar, buscaría una solución más amplia.
Preguntas frecuentes
¿Qué es InOne・Financia y paga a plazos y para qué sirve?
InOne・Financia y paga a plazos es una aplicación orientada a facilitar compras financiadas y pagos fraccionados desde el teléfono móvil. Su objetivo es permitir que el usuario consulte opciones de pago, gestione sus compras y revise las cuotas pendientes en un mismo lugar. Antes de utilizarla, conviene comprobar si el servicio está disponible en tu país y qué comercios, productos y condiciones admite.
¿Cómo funciona la financiación y qué requisitos pueden solicitarme?
El funcionamiento habitual consiste en seleccionar una compra o servicio compatible, elegir un plan de pago y completar una solicitud desde la aplicación. La aprobación puede depender de factores como la identidad del usuario, su información financiera, el importe solicitado y las políticas del proveedor. También podrían pedir datos personales, bancarios o documentación adicional. La aprobación no está garantizada para todos los usuarios.
¿La aplicación cobra intereses, comisiones u otros gastos?
El coste de utilizar InOne puede variar según el comercio, el importe, el número de cuotas y el plan elegido. Algunas operaciones podrían anunciarse sin intereses, mientras que otras pueden incluir comisiones, gastos de gestión, recargos por retraso o costes asociados al método de pago. Es fundamental revisar el resumen final y la información contractual antes de confirmar cualquier financiación, en lugar de basarse únicamente en la publicidad.
¿Es segura InOne para introducir mis datos personales y bancarios?
Como ocurre con cualquier aplicación financiera, es importante descargar InOne únicamente desde una tienda oficial y verificar que el desarrollador sea el correcto. La aplicación puede necesitar datos personales y de pago para validar la identidad y procesar las cuotas. Recomendamos leer su política de privacidad, revisar los permisos solicitados, activar medidas de seguridad en el dispositivo y no compartir contraseñas ni códigos de verificación.
¿Qué ocurre si no puedo pagar una cuota o quiero cancelar una compra financiada?
Las consecuencias de retrasar una cuota dependen de las condiciones aceptadas al contratar el plan. Podrían aplicarse recargos, limitarse el acceso a nuevas financiaciones o iniciarse gestiones de cobro. Si necesitas cancelar una compra, devolver un producto o modificar el calendario de pagos, debes consultar primero las políticas del comercio y del proveedor financiero. Contactar con el soporte cuanto antes suele ser la mejor opción.


