Mintos

- 104.00 Reseñas
- 3,5
- Descargas
- 100.00K
- 1.94.2
- Versión
Capturas de pantalla
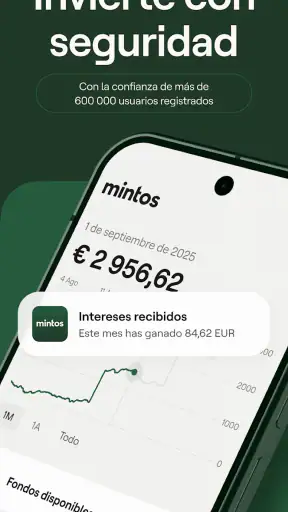
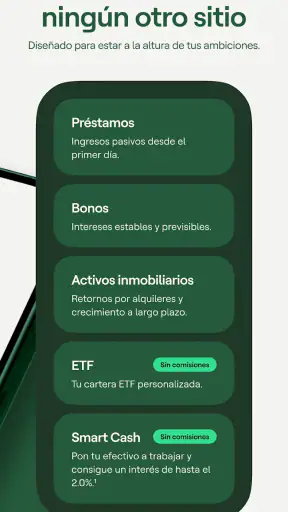
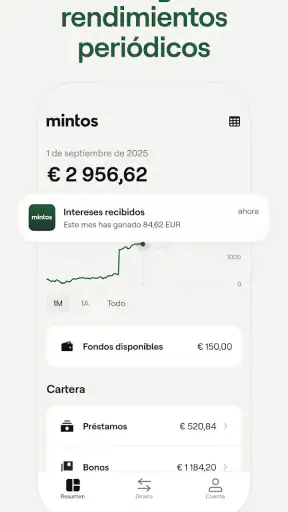
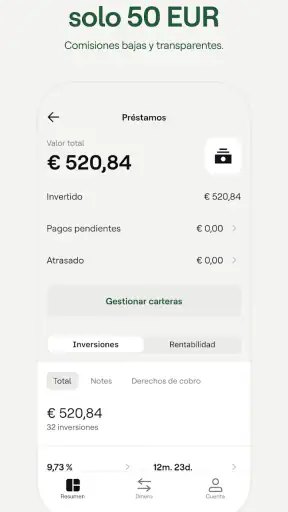
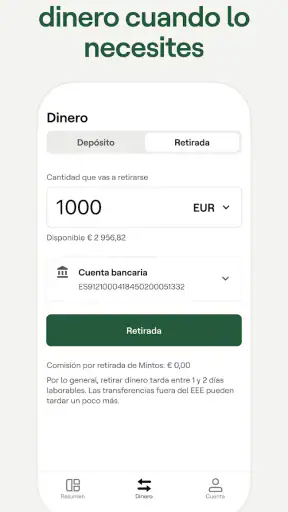
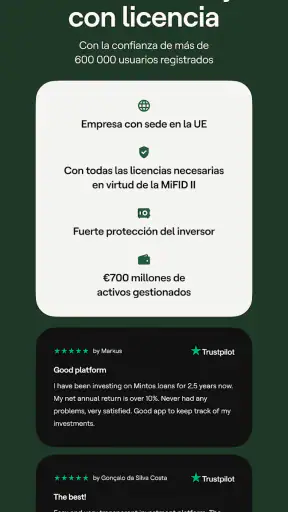
Descargar
Consíguelo en Descargar en Play Store Descargar en Descargar en Apple Store Obtener el APK Descarga del APKPros
- Permite diversificar invirtiendo en préstamos de distintos países y originadores.
- La inversión mínima es baja
- facilitando el acceso a nuevos inversores.
- Ofrece información detallada sobre cada préstamo antes de invertir.
- Cuenta con mercado secundario para intentar vender inversiones antes del vencimiento.
- La plataforma está disponible en varios idiomas y resulta fácil de navegar.
Contras
- El capital invertido no está protegido como en una cuenta bancaria tradicional.
- La rentabilidad puede verse afectada por impagos o problemas del originador.
- Retirar fondos puede requerir esperar a que otros inversores compren tus préstamos.
- Las ganancias pueden estar sujetas a impuestos según el país de residencia.
- La inversión en préstamos implica riesgos que no son adecuados para todos los perfiles.
Reseña de Mintos Appxis
Cuando una aplicación financiera promete ayudarme a crear patrimonio, mi primera reacción no es buscar una pantalla llamativa, sino entender qué puedo hacer realmente con ella y qué decisiones seguirán dependiendo de mí. Esa es la forma en la que probé Mintos: como una herramienta de finanzas para alguien que empieza, no como una solución automática para ganar dinero. La desarrolla Mintos, se puede instalar gratis y tiene una valoración media de 3,5 basada en alrededor de 1.800 valoraciones, una señal bastante más útil que cualquier frase promocional.
Mi impresión general es que la aplicación puede resultar interesante para quien quiere acercarse a la inversión desde el móvil y prefiere centralizar su experiencia en un servicio especializado. Al mismo tiempo, no la recomendaría a una persona que busque una cuenta corriente tradicional, una aplicación para controlar gastos diarios o una garantía de rentabilidad. Su valor está en acompañar una decisión financiera concreta, y para aprovecharla conviene entrar con expectativas realistas.
Qué puedes esperar antes de empezar
Mintos pertenece a la categoría de finanzas, pero no la veo como una simple calculadora de presupuesto. La experiencia está orientada a la creación de patrimonio y a la gestión de una cuenta de inversión dentro de la plataforma. Por eso, el primer paso mental no es preguntarse cuánto dinero se puede obtener, sino cuánto se entiende del producto, cuánto tiempo se puede mantener el dinero destinado a este objetivo y qué nivel de riesgo se está dispuesto a aceptar.
La aplicación tiene una presencia considerable en Android, con más de cien mil instalaciones, aunque su valoración no es perfecta. Para mí, esa combinación transmite una idea equilibrada: hay suficiente interés para que el servicio no parezca experimental, pero la puntuación también recuerda que una aplicación financiera puede generar opiniones muy distintas según las expectativas y la experiencia de cada usuario.
El programa es gratuito y cuenta con clasificación PEGI 3, algo lógico para una herramienta financiera sin contenido de entretenimiento. Su lanzamiento fue el 18 de febrero de 2020 y la versión actual indicada es la 1.94.2, compatible con dispositivos que utilizan Android 9 o una versión posterior. Estos datos importan sobre todo antes de instalarla: si tienes un teléfono antiguo, conviene comprobar primero la versión del sistema para no perder tiempo.
Lo que no haría es descargarla pensando que sustituirá a mi banco. Una aplicación bancaria suele ser mejor para consultar movimientos cotidianos, pagar recibos o gestionar una tarjeta. Mintos tiene otro propósito. Tampoco la compararía directamente con una aplicación de ahorro automático, porque el ahorro y la inversión no resuelven la misma necesidad. La primera reserva dinero; la segunda implica tomar decisiones sobre cómo ponerlo a trabajar y aceptar que pueden existir riesgos.
Para un usuario nuevo, la expectativa más sana es esta: la aplicación puede ordenar el acceso a una experiencia de inversión, pero no elimina la necesidad de leer, comparar y revisar. La primera victoria no es depositar dinero, sino entender dónde está cada decisión y qué consecuencias puede tener. Ese enfoque evita que una interfaz sencilla se confunda con una operación sencilla.
Cómo prepararía la primera sesión
Yo empezaría la instalación en un momento tranquilo, no mientras voy con prisa o intento completar el registro entre otras tareas. En una aplicación financiera, leer cada pantalla inicial tiene más valor que avanzar rápidamente. Tendría a mano un correo que revise con frecuencia y elegiría una contraseña exclusiva, porque una cuenta relacionada con dinero no debería compartir credenciales con redes sociales o servicios poco importantes.
Durante la configuración, prestaría atención a la identidad de la cuenta, a las condiciones que aparecen antes de continuar y a cualquier explicación sobre depósitos, inversiones, disponibilidad del dinero y riesgos. No asumiría que aceptar una pantalla equivale únicamente a crear un perfil. En este tipo de servicio, una casilla puede afectar a la forma en que se utiliza la cuenta, así que prefiero leerla aunque tarde unos minutos más.
También separaría dos decisiones que muchas personas mezclan: abrir la cuenta y aportar fondos. La primera sirve para conocer el entorno; la segunda ya compromete dinero real. Si la aplicación permite explorar información antes de invertir, aprovecharía esa etapa para familiarizarme con los nombres de las secciones, los saldos y los movimientos. Si me pide completar verificaciones antes de mostrar todo, lo tomaría como parte normal del acceso a un servicio financiero y no intentaría saltármelo con datos incompletos.
Un detalle práctico que considero importante es preparar un pequeño registro personal fuera de la aplicación. No hace falta una hoja complicada: anotaría la fecha de cada aportación, el objetivo de ese dinero y la razón por la que elegí esa cantidad. Así, cuando vuelva a mirar la cuenta, no dependeré solo del saldo visible para decidir si todo va bien. Esta costumbre ayuda a distinguir el progreso real de una reacción impulsiva a una variación puntual.
Antes de confirmar una aportación, me haría tres preguntas: ¿puedo mantener este dinero sin necesitarlo pronto?, ¿entiendo el producto al que estoy accediendo?, ¿seguiría estando cómodo si el resultado tarda más de lo esperado? Si alguna respuesta es negativa, esperaría. Mintos puede ser útil para organizar una estrategia, pero no puede convertir un fondo de emergencia en dinero de inversión adecuado.
El camino hacia la primera acción útil
Para mí, la primera acción verdaderamente exitosa no consiste en completar el registro, sino en dejar configurado un objetivo comprensible y realizar una revisión consciente antes de mover fondos. El objetivo podría ser aprender a utilizar la plataforma con una cantidad pequeña que no afecte a los gastos habituales. La clave está en que esa cantidad tenga un propósito y un límite, no en empezar con el máximo que permita el presupuesto.
Una vez dentro, recorrería las pantallas principales sin tocar todavía todas las opciones. Buscaría dónde se consulta el balance, dónde se ven las operaciones y dónde se obtiene la información de cada alternativa disponible. Después volvería al punto de inicio y comprobaría si puedo explicar con mis propias palabras qué estoy a punto de hacer. Si no puedo hacerlo, todavía no consideraría que la aplicación me ha llevado a una decisión preparada.
Un flujo que me parece sensato para principiantes sería revisar primero la información, anotar las dudas, fijar una cantidad limitada y confirmar solo después de comprobar los detalles. Tras la acción, volvería a la cuenta para verificar que el movimiento aparece correctamente y guardaría cualquier comprobante que la propia aplicación muestre. Este último paso suele ignorarse, pero resulta útil cuando se quiere conciliar la actividad de la plataforma con los registros personales.
En un escenario cotidiano, imaginemos que recibo mi salario y quiero destinar una parte a un objetivo de largo plazo. No abriría Mintos durante la pausa del almuerzo para transferir dinero sin pensar. Esperaría a tener cubiertos alquiler, facturas y gastos inesperados; luego entraría, revisaría el objetivo que anoté y usaría una cantidad que no necesite durante el periodo previsto. Al terminar, cerraría la aplicación en vez de comprobar el resultado varias veces al día.
Ese comportamiento también muestra una fortaleza y una limitación. La fortaleza es poder llevar la experiencia financiera en el móvil y volver a ella cuando toca revisar. La limitación es que la comodidad puede fomentar decisiones rápidas. Una aplicación accesible no vuelve menos importante el análisis. Si noto que estoy entrando constantemente para perseguir cambios, reduciría la frecuencia de consulta o pausaría nuevas aportaciones hasta recuperar una rutina más racional.
Un consejo menos evidente es separar la frecuencia de aportación de la frecuencia de revisión. Puedo establecer un momento mensual para decidir si sigo con mi plan y, al mismo tiempo, evitar mirar la cuenta cada día. Así no convierto cada variación en una orden. También revisaría si el objetivo inicial sigue siendo válido cuando cambian mis gastos, porque una estrategia que encajaba hace meses puede dejar de hacerlo después de una mudanza, una deuda nueva o una reducción de ingresos.
Las confusiones que conviene resolver pronto
La primera confusión habitual es pensar que una aplicación gratuita significa que utilizarla no tiene implicaciones económicas. En este caso, el coste de descarga no es lo mismo que el resultado de las operaciones o las condiciones asociadas a los productos de inversión. Yo leería siempre la información correspondiente antes de confirmar nada y no utilizaría la palabra “gratis” como sinónimo de “sin riesgo” o “sin costes posibles”.
Otra confusión consiste en tratar el saldo mostrado como si fuera dinero disponible de inmediato para cualquier gasto. En una plataforma de inversión, la disponibilidad puede depender del producto y del proceso de retirada. Por eso, mantendría mis gastos diarios y mi colchón de emergencia fuera de la cuenta. Si necesito el dinero para una factura próxima, no lo pondría en una operación cuyo funcionamiento todavía no entiendo completamente.
También es fácil confundir diversificación con seguridad absoluta. Repartir el dinero puede reducir la dependencia de una sola opción, pero no elimina todos los riesgos. La diversificación tampoco justifica invertir una cantidad que supera mi capacidad. En mi caso, preferiría avanzar lentamente y comprender la distribución antes que perseguir una cartera más amplia solo porque parece más sofisticada.
La interfaz puede hacer que una cifra positiva o una previsión parezcan definitivas. Yo las leería como información dentro de un contexto, no como una promesa. Para interpretar correctamente cualquier resultado, miraría el periodo al que corresponde, distinguiría entre dinero aportado y rendimiento, y comprobaría si existen condiciones que afecten a la retirada o a la disponibilidad. Este hábito es especialmente importante cuando se comparan capturas de pantalla entre usuarios, porque dos cuentas pueden tener objetivos y momentos de entrada distintos.
Un punto que suele generar frustración es la verificación de identidad. En una aplicación financiera, puede ser necesario completar controles antes de utilizar determinadas funciones. Si el proceso se detiene, revisaría que los datos introducidos coincidan exactamente con mis documentos y que las imágenes sean legibles, en lugar de crear cuentas repetidas. Guardaría además los datos de acceso de manera segura y evitaría utilizar redes públicas cuando esté introduciendo información sensible.
Si aparece una operación que no reconozco, no intentaría resolverla adivinando. Primero revisaría el historial, la fecha y el concepto; después utilizaría los canales de ayuda disponibles dentro del servicio. Esta forma de actuar es más lenta que asumir un error, pero reduce el riesgo de tomar una segunda decisión equivocada. En una aplicación financiera, saber cuándo detenerse es una habilidad tan importante como saber dónde pulsar.
Qué aporta frente a otras alternativas
Frente a una aplicación bancaria, Mintos puede resultar más enfocada para quien quiere separar la inversión de su operativa diaria. Esa separación me parece positiva: evita mezclar el dinero de las compras con el destinado a un objetivo de patrimonio. El banco, en cambio, suele ganar cuando necesito una visión completa de mis ingresos, pagos, tarjetas y recibos en un solo lugar.
Frente a una aplicación de presupuesto, la diferencia es todavía más clara. Una herramienta de presupuesto me ayuda a descubrir en qué gasto y cuánto puedo reservar. Mintos entra después, cuando ya he decidido que existe una cantidad destinada a invertir. Si todavía no sé cuánto puedo ahorrar cada mes, empezaría por ordenar mis finanzas y no por abrir una segunda plataforma.
Frente a un bróker generalista, la elección depende de cuánto control y variedad busco. Un bróker puede ser preferible para alguien que quiere elegir instrumentos por su cuenta, comparar mercados y construir una estrategia muy personalizada. Mintos puede encajar mejor con quien valora una experiencia más concentrada y no quiere empezar con una plataforma repleta de herramientas que todavía no sabe interpretar.
También la compararía con una cuenta de ahorro. La cuenta de ahorro suele ser más fácil de entender para un objetivo cercano y ofrece una relación más directa entre guardar dinero y disponer de él. Una aplicación de inversión exige aceptar más incertidumbre. Si mi prioridad es conservar el capital para una necesidad próxima, elegiría la alternativa más sencilla y líquida, aunque resulte menos atractiva en una pantalla.
La decisión, por tanto, no debería basarse únicamente en cuál aplicación tiene mejor aspecto. Me preguntaría qué tarea quiero resolver: controlar gastos, guardar un colchón, invertir a largo plazo o aprender sobre una plataforma concreta. Mintos tiene sentido cuando la respuesta se acerca a la inversión y estoy dispuesto a leer las condiciones. No es la opción que elegiría para una persona que solo quiere ver cuánto puede gastar esta semana.
Para quién funciona y cuándo la dejaría fuera
La recomendaría a un adulto que ya tiene sus finanzas básicas organizadas, puede reservar dinero sin poner en peligro sus obligaciones y quiere explorar una experiencia de inversión desde el teléfono. También puede ser adecuada para quien prefiere revisar sus decisiones en un entorno dedicado, en vez de tenerlas mezcladas con la aplicación de su banco.
No la recomendaría como primer paso a alguien con deudas urgentes, ingresos muy inestables o un fondo de emergencia insuficiente. En esas situaciones, la prioridad suele ser ganar margen financiero y reducir vulnerabilidades. Tampoco la elegiría para quien espera beneficios rápidos, resultados garantizados o una gestión completamente automática sin leer nada.
Si eres menor, la clasificación PEGI 3 no debe interpretarse como una autorización financiera general para cualquier edad. La etiqueta describe el contenido de la aplicación, no sustituye las condiciones legales o de registro que correspondan al servicio. Yo comprobaría siempre los requisitos que aparecen durante la creación de la cuenta antes de planificar su uso.
Para usuarios muy avanzados, la experiencia puede quedarse corta si necesitan análisis extremadamente detallados, herramientas de negociación complejas o integración con muchas plataformas externas. En ese caso, un servicio especializado en operativa avanzada podría ofrecer más control. La ventaja de Mintos, desde mi punto de vista, no está en convertir cada pantalla en un terminal profesional, sino en ofrecer un camino más concentrado para quien quiere empezar con una estructura clara.
Mi forma de continuar después del primer paso
Después de la primera acción, no aumentaría la cantidad automáticamente. Esperaría a comprender el historial, la forma en que se actualiza la información y el tiempo que necesito para interpretar cada movimiento. Si algo no me resulta claro, buscaría la explicación correspondiente antes de continuar. La paciencia aquí no es una actitud pasiva: es una manera de proteger la calidad de mis decisiones.
Crearía una rutina breve, quizá una revisión periódica en lugar de varias comprobaciones diarias. En cada revisión miraría si el plan sigue encajando con mis objetivos, si la cantidad invertida continúa siendo asumible y si hay alguna notificación o condición que deba leer. No intentaría cambiar de estrategia por una sola pantalla o por una emoción momentánea.
Otra práctica útil sería mantener una lista de preguntas. Por ejemplo: ¿entiendo cómo se genera el resultado?, ¿sé qué pasos seguiría para retirar fondos?, ¿qué parte de mi patrimonio está aquí?, ¿qué haría si necesitara el dinero antes de lo previsto? Si no puedo responder con claridad, mi siguiente paso no sería aportar más, sino investigar. Esta lista convierte una sensación vaga de inseguridad en tareas concretas.
También revisaría la aplicación después de actualizarla, especialmente si cambia la organización de los menús o la forma de presentar los saldos. La versión 1.94.2 es la referencia actual indicada para el servicio en Android, pero una actualización no significa que deba aceptar cambios sin leer. En una herramienta financiera, acostumbrarse a una pantalla no debe reemplazar la comprobación de lo que realmente se está confirmando.
Mi conclusión es favorable, pero prudente. Mintos puede ser un buen punto de entrada para explorar la inversión desde el móvil, siempre que el usuario llegue con un objetivo, una cantidad razonable y disposición a entender las condiciones. Me gusta más como plataforma dedicada para una estrategia meditada que como aplicación para tomar decisiones impulsivas. Si buscas controlar gastos o disponer de dinero para el día a día, escogería otra categoría de herramienta. Si quieres empezar a conocer una experiencia de creación de patrimonio sin confundir comodidad con seguridad, merece la pena probarla con calma y con límites claros.
Preguntas frecuentes
¿Qué es Mintos y para qué sirve?
Mintos es una plataforma de inversión que permite acceder a distintas oportunidades financieras, principalmente préstamos y otros productos disponibles según el país del usuario. Desde la aplicación puedes consultar oportunidades, revisar información sobre posibles rendimientos, controlar tu cartera y seguir la evolución de tus inversiones. No es una cuenta de ahorro tradicional ni garantiza beneficios, por lo que conviene entender cada producto antes de invertir.
¿Es seguro invertir en Mintos?
Mintos utiliza medidas de seguridad para proteger las cuentas, como procesos de verificación de identidad, acceso protegido y controles destinados a prevenir actividades fraudulentas. Sin embargo, ninguna plataforma elimina por completo los riesgos de inversión. La seguridad técnica de la aplicación no significa que el capital o los rendimientos estén garantizados. Antes de depositar dinero, revisa las condiciones, las protecciones aplicables y la regulación vigente en tu país.
¿Cuánto dinero necesito para empezar a invertir en Mintos?
La cantidad mínima para comenzar puede depender del producto elegido, la divisa, el país de residencia y las condiciones vigentes en la plataforma. En general, Mintos está orientado a facilitar la diversificación con importes relativamente accesibles, aunque eso no significa que sea adecuado invertir todo el capital disponible. Es recomendable empezar con una cantidad que puedas mantener invertida y cuyo riesgo estés dispuesto a asumir.
¿Qué riesgos existen al utilizar Mintos?
Invertir mediante Mintos implica riesgos que deben considerarse antes de realizar un depósito. Entre ellos pueden encontrarse retrasos o impagos relacionados con préstamos, dificultades de liquidez, variaciones en el valor de determinados productos, riesgo de divisa y posibles cambios regulatorios o fiscales. La diversificación puede ayudar a repartir el riesgo, pero no lo elimina. Lee siempre la documentación de cada oportunidad y evita invertir dinero que necesites a corto plazo.
¿Mintos está disponible para todos los usuarios y cómo se retira el dinero?
La disponibilidad de Mintos depende del país de residencia, la edad, la verificación de identidad y los requisitos legales aplicables. Para utilizar la cuenta normalmente tendrás que completar un proceso de registro y aportar documentación. Las retiradas también pueden estar sujetas a condiciones, plazos, liquidez disponible, divisas y posibles comisiones. Antes de invertir, comprueba en la aplicación qué métodos de depósito y retiro están habilitados para tu ubicación.


