Money Budget Planner

- 0.00 Reseñas
- 0.0
- Descargas
- 10.00K
- 1.0.4
- Versión
Capturas de pantalla
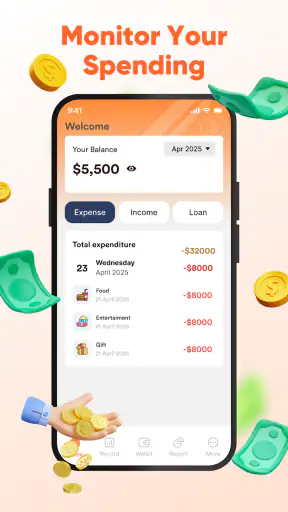
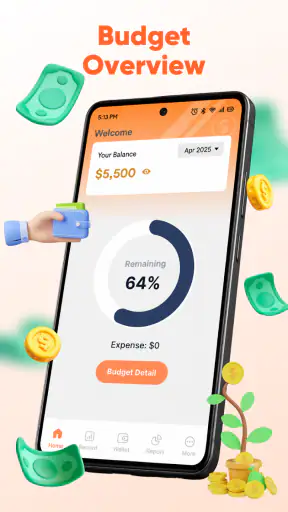
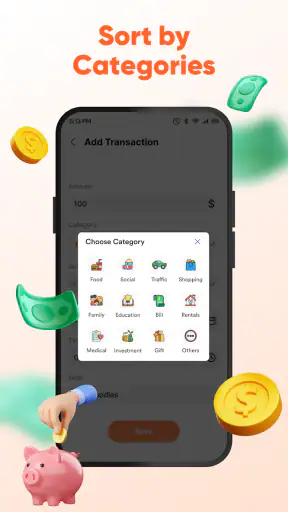
Descargar
Consíguelo en Descargar en Play Store Descargar en Descargar en Apple Store Obtener el APK Descarga del APKPros
- Permite visualizar los gastos por categorías de forma clara.
- Ayuda a establecer límites de gasto y controlar el presupuesto mensual.
- Facilita el seguimiento de ingresos
- pagos y movimientos cotidianos.
- Su uso puede mejorar los hábitos de ahorro a largo plazo.
- Resulta útil para planificar compras y evitar gastos impulsivos.
Contras
- La versión gratuita puede incluir anuncios o funciones limitadas.
- Registrar cada gasto manualmente puede resultar tedioso.
- Algunas opciones avanzadas pueden requerir una suscripción.
- La precisión depende de que el usuario mantenga los datos actualizados.
- No sustituye el asesoramiento financiero profesional.
Reseña de Money Budget Planner Appxis
Organizar el dinero suele fallar por una razón muy sencilla: el método elegido exige más tiempo y atención de la que podemos mantener durante una semana normal. Money Budget Planner intenta resolver ese problema desde un enfoque directo. Yo lo veo como una herramienta de finanzas personales para planificar un presupuesto, apuntar gastos y convertir las compras del día a día en una rutina más visible, sin obligarte a transformar cada movimiento en una hoja de cálculo complicada.
Después de probar su planteamiento, mi impresión es que funciona mejor cuando se utiliza como un pequeño ritual diario, no como una aplicación que instalas y olvidas. Su valor está en reducir la distancia entre “sé que debería controlar mis gastos” y “ya he registrado lo que acabo de pagar”. Es gratuita, pertenece a la categoría de finanzas y está desarrollada por Loop Recruiting, LLC. La versión actual es la 1.0.4 y puede utilizarse en dispositivos con Android 7.0 o superior.
Un flujo sencillo para empezar y mantenerlo
El primer paso que recomiendo es no intentar construir un presupuesto perfecto. Al abrir Money Budget Planner, conviene pensar en el próximo periodo de gastos y separar lo esencial de lo flexible: vivienda, transporte, compras habituales, ocio y cualquier objetivo que quieras proteger. La aplicación tiene sentido cuando esas categorías reflejan tu vida real, no cuando imitan una plantilla demasiado detallada.
Mi forma de usar una herramienta así comienza con una cantidad disponible y una lista corta de destinos. Si creas demasiadas categorías desde el principio, cada compra pequeña se convierte en una decisión adicional. En cambio, una estructura moderada permite registrar rápidamente un café, una compra del supermercado o un trayecto sin detenerte a debatir dónde encaja cada céntimo.
La clave está en registrar el gasto lo más cerca posible del momento en que ocurre. Si esperas hasta el final de la semana, aparecen los problemas habituales: importes aproximados, compras olvidadas y dudas sobre si algo pertenecía al presupuesto de alimentación o al de ocio. La app puede ayudarte a ordenar esa información, pero no puede reconstruir con precisión una memoria incompleta. Por eso, el hábito importa más que la cantidad de opciones.
Un escenario cotidiano lo muestra bien. Imagina que cobras, reservas primero los pagos fijos y decides cuánto puedes dedicar a gastos variables. Durante la semana anotas el supermercado, una comida fuera y varios desplazamientos. El viernes, en lugar de preguntarte por qué queda menos dinero del esperado, puedes revisar qué categoría está absorbiendo más. Esa revisión no necesita convertirse en una sesión larga: basta con detectar una tendencia y ajustar la siguiente decisión.
Para una persona que comparte gastos, el procedimiento requiere un poco más de disciplina. Yo anotaría únicamente los movimientos que realmente afectan al presupuesto que quiero vigilar y mantendría un criterio constante para los pagos compartidos. Si un gasto se divide entre varias personas, lo importante es decidir si registrarás el importe completo y luego compensarás la parte recibida, o si solo apuntarás tu coste. Mezclar ambos criterios hace que el resultado pierda sentido.
También es útil distinguir entre un gasto previsto y uno impulsivo. No hace falta juzgar cada compra; basta con que el registro permita reconocer patrones. Una salida ocasional no es necesariamente un problema, pero varias compras pequeñas que nunca habías contemplado pueden explicar por qué el presupuesto se queda corto. Esa lectura es más útil que mirar únicamente el saldo final.
Qué conviene revisar antes de registrar todo
Antes de llenar la aplicación con movimientos, yo dedicaría unos minutos a decidir qué quieres medir. Algunas personas necesitan saber cuánto gastan en comida; otras quieren controlar sus compras digitales, sus desplazamientos o el dinero disponible hasta el próximo ingreso. Si el objetivo cambia cada día, cualquier resumen será difícil de interpretar.
La mejor configuración inicial suele ser la que responde a una pregunta concreta. Por ejemplo: “¿Cuánto puedo gastar todavía en ocio este mes?” o “¿Qué parte de mis compras variables está creciendo?”. Una categoría solo merece existir si te ayuda a tomar una decisión. Esta es una de las diferencias entre una herramienta que acompaña tu rutina y otra que termina pareciendo una tarea administrativa.
También revisaría el sistema operativo antes de instalarla. El requisito mínimo es Android 7.0, así que los teléfonos compatibles con esa versión o posteriores pueden utilizarla. En un dispositivo antiguo, yo prestaría atención a la comodidad de escribir y navegar, porque registrar gastos desde una pantalla lenta o con un teclado incómodo puede hacer que abandones el hábito aunque la idea de la aplicación te resulte útil.
El hecho de que sea gratuita facilita probarla sin convertir la decisión en un compromiso económico. Eso sí, “gratis” no elimina el coste de atención. Si tienes que abrirla varias veces para apuntar un movimiento sencillo, o si la organización te obliga a pensar demasiado, el precio real será el tiempo que acabes dedicando. Por eso recomiendo probarla con tus gastos normales, no con un ejemplo idealizado.
La clasificación por edad es PEGI 3, algo coherente con una aplicación de organización financiera de uso general. No es una herramienta de inversión ni una plataforma bancaria que deba sustituir tus decisiones importantes. Yo la trataría como un registro personal y un apoyo para presupuestar, manteniendo fuera de ella cualquier expectativa de asesoramiento financiero profesional.
Ajustes y criterios que merecen atención
Cuando una aplicación de presupuesto ofrece varias formas de organizar la información, la tentación es activar todo. Mi consejo es el contrario: empieza con una estructura que puedas repetir. Elige nombres de categorías que reconozcas sin pensar y evita crear una categoría distinta para cada tienda. “Alimentación” suele ser más útil que una lista interminable de supermercados, salvo que tu objetivo específico sea comparar establecimientos.
Otro criterio importante es el momento del presupuesto. Algunas personas piensan por mes natural; otras prefieren el periodo entre cobros. Yo elegiría el ciclo que coincida con la forma en que recibes tus ingresos. Si cobras a mitad de mes, un presupuesto que empieza el día uno puede darte una sensación engañosa de disponibilidad. La aplicación será más clara si el periodo de control representa tu realidad.
También conviene fijar una regla para los gastos anuales o irregulares. Un seguro, una matrícula o un regalo importante no deberían aparecer como una sorpresa absoluta cuando llegan. Puedes reservar una pequeña parte de cada periodo para esas obligaciones y registrarlas de manera coherente. La ventaja no está en predecir el futuro, sino en evitar que un pago conocido destruya el equilibrio de una sola semana.
Yo revisaría además qué información necesita realmente cada anotación. Si escribir una descripción larga te ralentiza, utiliza textos breves pero reconocibles, como “compra semanal” o “metro trabajo”. El detalle debe servir para recordar y analizar, no para convertir cada registro en una factura. Una buena regla es que puedas entenderlo varias semanas después sin tener que reconstruir la escena.
Hay una limitación práctica que merece mencionarse: una aplicación de registro manual depende de que seas constante. Si esperas sincronización automática con tus cuentas, importación de movimientos o una lectura completa de tu situación bancaria, este enfoque puede quedarte corto. En ese caso, una aplicación bancaria o un servicio financiero conectado será más cómodo, aunque también puede ofrecer menos control sobre la forma de clasificar cada gasto.
Patrones rápidos para no abandonar el hábito
La velocidad no se consigue registrando de cualquier manera, sino eliminando decisiones repetidas. Yo mantendría pocas categorías principales y usaría siempre el mismo orden mental: qué compré, cuánto costó y a qué grupo pertenece. Con esa secuencia, una anotación breve puede convertirse en una acción automática después de pagar.
Un patrón eficaz es registrar los gastos variables al final de cada bloque del día. Si hacerlo inmediatamente no es práctico, puedes reservar un momento después de comer y otro por la noche. Lo importante es que la revisión ocurra antes de que los movimientos se mezclen en la memoria. No recomiendo dejar toda la semana para el domingo, porque el presupuesto necesita servirte mientras todavía puedes cambiar tus decisiones.
Otra técnica consiste en revisar solo las categorías que pueden modificarse. Los pagos fijos no requieren una comprobación diaria; el ocio, las compras espontáneas y la comida fuera sí. Así reduces el esfuerzo sin perder la información que realmente puede ayudarte. Esta selección es especialmente útil para quien se siente abrumado por las aplicaciones financieras demasiado completas.
Para compras repetidas, conviene establecer una referencia personal. Si cada semana haces una compra similar, puedes comparar el importe con tu expectativa y detectar desviaciones. No necesitas convertirlo en una competición de ahorro. El objetivo es reconocer cuándo una rutina ha cambiado: una subida de precios, una compra adicional o una costumbre que empieza a pesar más de lo previsto.
Yo también separaría el momento de registrar del momento de corregir. Primero apunta lo que ocurrió sin maquillarlo. Después, en una revisión breve, decide si debes reducir otra categoría, aplazar una compra o modificar el presupuesto siguiente. Mezclar ambas cosas puede llevarte a introducir cifras “ideales” en lugar de cifras reales, y entonces la aplicación deja de reflejar tu comportamiento.
Un uso menos obvio es emplearla como herramienta de preparación antes de una semana complicada. Si sabes que tendrás un viaje, varias comidas fuera o una reparación, puedes anticipar esas salidas y proteger el dinero necesario antes de que empiece el periodo. Esto convierte el presupuesto en una decisión preventiva, no solo en un informe de lo que ya salió de tu bolsillo.
También puede servir para una conversación de pareja o de familia, siempre que todos acuerden qué significa cada categoría. El beneficio no está en vigilar a otra persona, sino en trabajar con una imagen compartida de los gastos. Si cada miembro registra con criterios diferentes, los totales pueden parecer precisos y, aun así, ser poco útiles.
Hasta dónde llega y cuándo elegir otra opción
Money Budget Planner encaja mejor con quien quiere controlar manualmente sus finanzas diarias y mantener una visión clara del presupuesto. No la elegiría como única herramienta para alguien que necesita análisis financiero avanzado, movimientos bancarios automáticos, inversiones, facturación o gestión empresarial. En esos casos, una solución especializada puede justificar su mayor complejidad.
La ausencia de automatización, si buscas una experiencia completamente pasiva, puede ser una fricción importante. Registrar manualmente tiene una ventaja: tú decides qué entra y cómo se interpreta. Pero esa misma libertad exige constancia. Quien prefiera abrir una aplicación y encontrar todos los movimientos ya clasificados probablemente se sentirá más cómodo con una alternativa conectada a su banco.
Tampoco la recomendaría sin reservas a quien necesita compartir un presupuesto con muchas personas o manejar varias monedas y situaciones financieras complejas. Para un presupuesto personal sencillo, la claridad es una virtud; cuando aumentan los participantes, las cuentas y las excepciones, una herramienta con colaboración y controles más específicos puede resultar más adecuada.
Hay que tener presente además que un registro no equivale a una solución financiera completa. La aplicación puede ayudarte a ver tus decisiones, pero no elimina deudas, no cambia tus ingresos y no convierte automáticamente una previsión en un plan sostenible. Su utilidad depende de que uses la información para actuar: ajustar una categoría, preparar un pago o frenar una compra que ya sabes que no encaja.
En cuanto a confianza, yo aplicaría una regla prudente con cualquier app de finanzas: introducir solo la información necesaria para el objetivo que persigues y mantener protegidos los datos sensibles del dispositivo. No hace falta convertir una herramienta de presupuesto en un archivo de toda tu vida financiera. Un registro útil también puede ser selectivo.
Mi veredicto después de usarla con criterio
Lo que más me convence de Money Budget Planner es su enfoque accesible. No intenta presentarse como un centro financiero universal; su atractivo está en acompañar una rutina básica de planificación y registro. Para alguien que quiere dejar de adivinar en qué se va el dinero, puede ser un punto de partida razonable, especialmente si prefiere introducir sus gastos de forma consciente.
Su mejor resultado aparece cuando se combina con tres hábitos: pocas categorías, anotaciones cercanas al momento de compra y una revisión periódica orientada a decisiones. Sin esos hábitos, cualquier aplicación de presupuesto se convierte en una lista incompleta. Con ellos, incluso una herramienta sencilla puede ofrecer una imagen bastante más práctica de la vida diaria.
La versión 1.0.4 muestra que se trata de un producto todavía temprano dentro de su recorrido, así que yo la probaría con expectativas realistas. No la instalaría esperando funciones propias de una plataforma bancaria o de un sistema financiero avanzado. La instalaría para comprobar si su método manual encaja con mi forma de gastar y si puedo mantenerlo sin esfuerzo excesivo.
Su alcance también se refleja en la comunidad: cuenta con más de diez mil instalaciones, una cifra que la sitúa como una opción todavía modesta frente a las aplicaciones financieras más conocidas. Eso no determina su utilidad, pero sí me anima a evaluarla por la experiencia concreta y no por la popularidad. Si valoras la sencillez y quieres una herramienta gratuita para ordenar tus gastos, merece una oportunidad.
Mi recomendación final es clara: pruébala durante un ciclo completo de ingresos, utiliza categorías que entiendas y revisa los registros antes de decidir si te sirve. Si buscas control manual, una rutina rápida y una forma sencilla de planificar, puede convertirse en un apoyo cotidiano. Si necesitas automatización bancaria, análisis complejo o gestión compartida avanzada, elegiría otra alternativa desde el principio. Su verdadera fortaleza no está en hacer todo por ti, sino en ayudarte a mirar tus decisiones financieras con suficiente claridad para cambiar las siguientes.
Money Budget Planner es gratuita y tiene clasificación PEGI 3, por lo que resulta fácil acercarse a ella sin una barrera económica ni una curva de aprendizaje intimidante. Para mí, funciona como una libreta de presupuesto más ordenada: no sustituye la disciplina, pero puede hacer que esa disciplina sea más fácil de repetir.
Preguntas frecuentes
¿Qué es Money Budget Planner y para qué sirve?
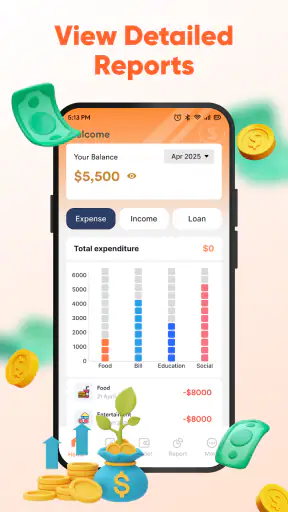
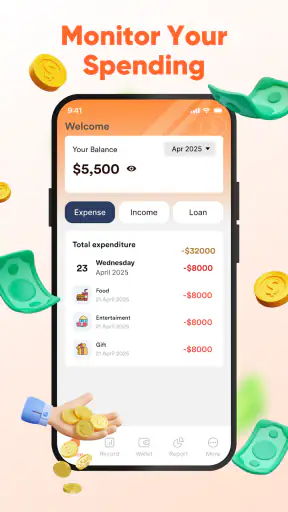
Money Budget Planner es una aplicación diseñada para ayudarte a organizar tus finanzas personales desde el móvil. Permite registrar ingresos y gastos, clasificarlos por categorías, controlar presupuestos y consultar resúmenes de tu actividad económica. Es útil para conocer en qué estás gastando el dinero, establecer límites mensuales y mejorar tus hábitos financieros sin necesidad de utilizar hojas de cálculo complicadas.
¿Cómo se registran los ingresos y gastos en Money Budget Planner?
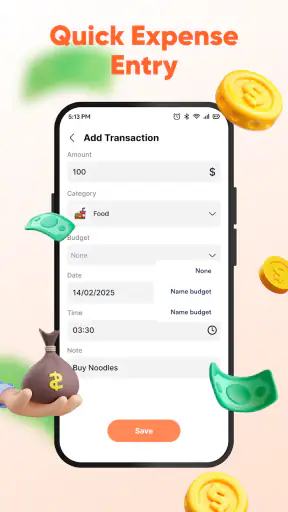
El registro suele realizarse introduciendo el importe, seleccionando si se trata de un ingreso o un gasto y asignando una categoría, como alimentación, transporte, vivienda, ocio o compras. También puedes añadir una fecha y una nota para identificar mejor cada movimiento. Para obtener resultados fiables, conviene introducir las operaciones con regularidad y revisar los datos antes de guardar cada registro.
¿Money Budget Planner permite crear presupuestos y controlar los límites de gasto?
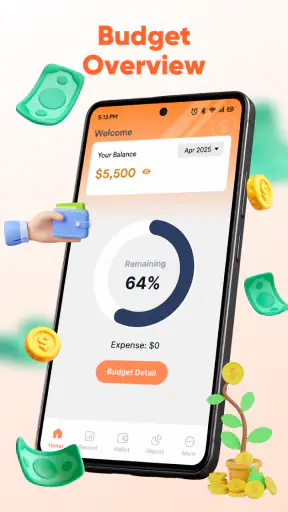
Sí, una de sus funciones más útiles es la posibilidad de establecer presupuestos para diferentes categorías o periodos. Puedes fijar cuánto deseas gastar en alimentación, entretenimiento, transporte u otras áreas y consultar posteriormente el progreso. Cuando los gastos se acercan al límite establecido, la información mostrada por la aplicación puede ayudarte a detectar excesos y tomar decisiones antes de finalizar el mes.
¿Es segura la información financiera introducida en la aplicación?
Antes de utilizar Money Budget Planner, es recomendable revisar su política de privacidad y los permisos que solicita. La aplicación está pensada para organizar datos financieros, pero eso no significa necesariamente que se conecte de forma automática con tu banco ni que ofrezca servicios bancarios. Evita introducir contraseñas, números completos de tarjetas o información excesivamente sensible si no es imprescindible, y protege el acceso al dispositivo.
¿Money Budget Planner es gratuita y funciona sin conexión a Internet?
La disponibilidad de funciones gratuitas, compras internas o posibles anuncios puede variar según la versión y la plataforma, por lo que conviene comprobar la información de la tienda antes de descargarla. Muchas herramientas de presupuesto permiten registrar movimientos sin conexión y sincronizan o guardan los datos posteriormente, aunque esta posibilidad no debe darse por garantizada. Revisa también si existe copia de seguridad para evitar perder tus registros.


