MyFin

- 40.00 Reseñas
- 3,7
- Descargas
- 500.00K
- 8.7.4(1.0)
- Versión
Capturas de pantalla
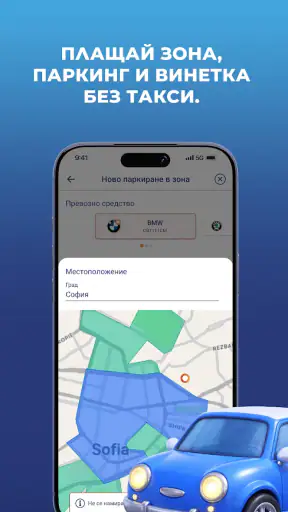
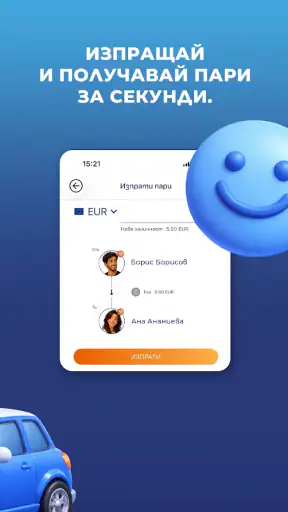
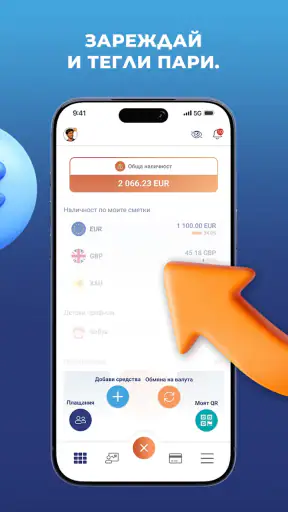
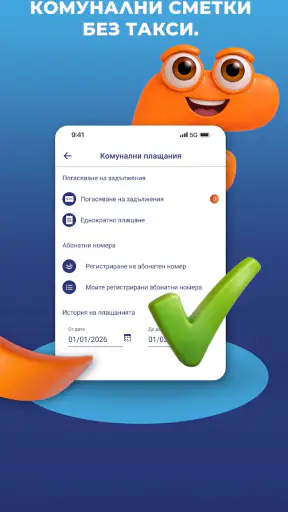
Descargar
Consíguelo en Descargar en Play Store Descargar en Descargar en Apple Store Obtener el APK Descarga del APKPros
- Permite consultar y organizar tus finanzas desde una sola aplicación.
- La interfaz es clara y facilita revisar ingresos
- gastos y movimientos.
- Ayuda a detectar hábitos de consumo mediante el seguimiento de gastos.
- Sus herramientas pueden favorecer una mejor planificación del presupuesto.
- Resulta útil para quienes buscan tener mayor control de sus objetivos financieros.
Contras
- Algunas funciones pueden requerir una suscripción o pagos adicionales.
- La utilidad de la app depende de mantener los datos financieros actualizados.
- Puede resultar limitada para usuarios que necesitan análisis contables avanzados.
- La configuración inicial puede llevar tiempo si tienes muchas cuentas o categorías.
- Conviene revisar sus permisos y políticas de privacidad antes de introducir información sensible.
Reseña de MyFin Appxis
Cuando busco una herramienta para ordenar mis finanzas del día a día, no siempre necesito una plataforma complicada ni una aplicación llena de gráficos. A veces lo más útil es tener un monedero digital sencillo, disponible en el teléfono y fácil de consultar cuando estoy a punto de pagar. Esa es la idea central de MyFin, una aplicación financiera desarrollada por MyFin 2020 que he probado con ese enfoque: comprobar si realmente ayuda a mantener una visión más clara del dinero cotidiano.
La aplicación es gratuita, está clasificada como apta para PEGI 3 y se encuentra en la categoría de finanzas. Su presencia en Android es considerable, con más de medio millón de instalaciones, aunque su valoración media de 3,7 estrellas a partir de alrededor de diez mil valoraciones invita a tener expectativas realistas. No la veo como una solución bancaria completa, sino como una herramienta de apoyo para quien quiere centralizar mejor su relación con el dinero sin empezar con un sistema demasiado exigente.
Un monedero digital pensado para tener el dinero más a mano
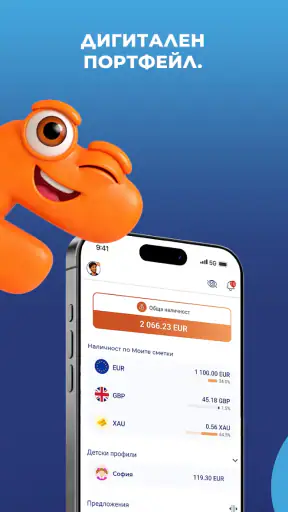
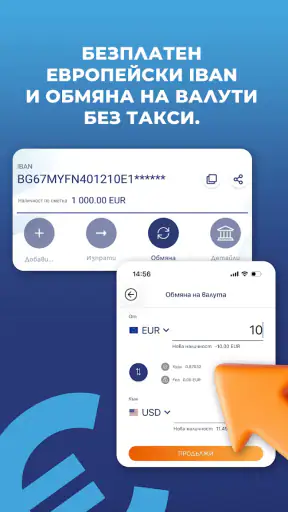
La capacidad que más sentido tiene en MyFin es su función de monedero digital. En la práctica, esto cambia la forma en que consulto y organizo mis recursos: en lugar de depender de anotaciones dispersas, aplicaciones de notas o varios accesos distintos, puedo recurrir a un mismo espacio para revisar lo que necesito antes de tomar una decisión de gasto.
Este enfoque resulta especialmente interesante para quienes todavía no han encontrado una rutina financiera estable. Las aplicaciones de presupuestos tradicionales suelen pedir categorías, objetivos, límites y revisiones periódicas. Todo eso puede ser útil, pero también puede hacer que una persona abandone después de unos días. MyFin apuesta por una entrada más directa: abrir la aplicación, consultar el monedero y usarlo como referencia rápida.
En mi experiencia, la utilidad de un monedero digital no está únicamente en guardar información, sino en reducir la fricción entre “sé que debería revisar mis finanzas” y “voy a comprobarlas ahora”. Cuantos menos pasos haya antes de una consulta, más probable es que la herramienta forme parte de la rutina. Esa sencillez es el principal atractivo de MyFin, aunque también marca sus límites frente a soluciones más completas.
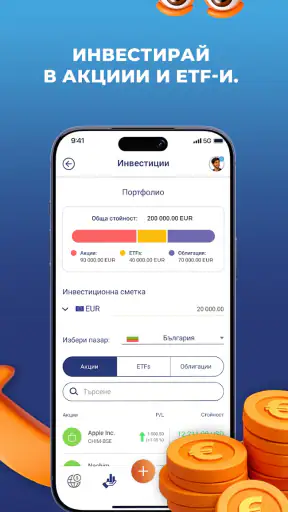
Conviene entender bien qué se puede esperar antes de instalarla. MyFin no me parece una sustituta automática de la aplicación oficial de un banco ni una respuesta universal para inversiones, préstamos o planificación financiera avanzada. Su valor está en ofrecer una experiencia centrada en el monedero, no en convertir el teléfono en un despacho financiero.
Cómo se siente al usarla en la vida diaria
El uso más natural empieza con una consulta breve. Imagino una situación muy habitual: estoy en una tienda, tengo varios gastos pendientes durante la semana y quiero saber si una compra adicional encaja en mi presupuesto personal. En vez de confiar en una impresión vaga, abro MyFin y utilizo el monedero como punto de comprobación. Esa pausa, aunque sea corta, puede evitar decisiones impulsivas.
La aplicación funciona mejor cuando la incorporo a momentos concretos, no cuando intento convertirla en una tarea administrativa larga. Por ejemplo, puedo revisarla al comenzar el día para saber con qué margen cuento, volver a consultarla antes de una compra importante y echar un último vistazo después de varios gastos. El beneficio no está en abrirla muchas veces sin motivo, sino en usarla justo cuando una referencia clara puede cambiar mi decisión.
Otro uso práctico es separar mentalmente el dinero destinado a distintas obligaciones. Aunque no conviene atribuirle funciones que no están confirmadas, el concepto de monedero ayuda a pensar en el dinero disponible con más orden. Para mí, esa perspectiva es más útil que mirar únicamente el saldo de una cuenta y asumir que todo ese importe se puede gastar.
La versión actual indicada para la aplicación es la 8.7.4(1.0) y requiere Android 9 o una versión posterior. Esto es importante para quien utiliza un teléfono antiguo: antes de planificar una rutina con MyFin, conviene comprobar que el dispositivo cumple ese requisito. En un móvil compatible, la barrera de entrada es baja porque no hay un precio de compra que valorar; se puede probar sin comprometer dinero, aunque sí merece la pena dedicar unos minutos a decidir cómo se integrará en la vida diaria.
También agradezco que la aplicación no intente presentarse como una solución exclusiva para especialistas. El lenguaje de un monedero digital resulta más cercano que el de una plataforma financiera llena de conceptos técnicos. Para una persona que quiere empezar a controlar sus gastos, esa diferencia importa: sentirse cómoda con la herramienta es casi tan importante como las funciones que ofrece.
El escenario donde más partido le saco
El mejor escenario para MyFin es el de alguien que necesita una referencia rápida y repetible, especialmente cuando sus gastos son frecuentes y pequeños. El café de camino al trabajo, una compra improvisada, el transporte o una comida fuera pueden parecer importes aislados, pero juntos alteran la sensación de cuánto dinero queda disponible. Consultar un monedero digital antes de acumular más decisiones ayuda a hacer visible ese efecto.
También puede ser útil para una persona que comparte gastos en casa y quiere mantener una separación mental entre el dinero personal y las obligaciones comunes. No hace falta convertir cada compra en una discusión ni elaborar una hoja de cálculo compleja. La aplicación puede servir como recordatorio de que una cantidad reservada para una finalidad concreta no debería tratarse como dinero libre.
Un consejo que me parece especialmente valioso es utilizarla antes, y no únicamente después, de gastar. Muchas herramientas financieras se consultan cuando el problema ya está hecho. MyFin tiene más sentido cuando la abro como parte de la decisión: reviso el monedero, pienso en los pagos que quedan y entonces decido. Ese pequeño cambio transforma la aplicación de registro pasivo en una ayuda para elegir mejor.
Otro uso menos evidente consiste en crear una rutina de revisión asociada a un evento fijo, como el comienzo de la semana o el día en que recibo mis ingresos. No hace falta revisar la aplicación de forma obsesiva. Lo importante es comparar la situación actual con las obligaciones cercanas y evitar que el saldo disponible se confunda con el dinero realmente libre.
Para estudiantes, trabajadores con ingresos ajustados o personas que están intentando abandonar el hábito de gastar sin mirar, este escenario es bastante claro. La aplicación no tiene que resolver toda la economía personal para aportar valor. Si consigue que una consulta rápida preceda a una compra innecesaria, ya está cumpliendo una función concreta.
Lo que gano frente a las alternativas habituales
La alternativa más común es mirar la aplicación del banco. Esa opción sigue siendo mejor cuando necesito comprobar movimientos oficiales, revisar cargos concretos o gestionar productos directamente vinculados a mi entidad. MyFin, en cambio, puede resultar más cómoda como capa de consulta cotidiana, porque su idea de monedero se concentra en la disponibilidad y en la organización práctica.
Otra alternativa son las notas del teléfono o una hoja de cálculo. Estas ofrecen libertad total, pero exigen que yo diseñe el sistema, mantenga las anotaciones y recuerde actualizarlo. MyFin resulta más atractiva para quien quiere algo preparado y no desea construir una plantilla desde cero. El intercambio es claro: gano sencillez, pero no debería esperar el mismo nivel de personalización que en una hoja creada a medida.
Las aplicaciones de presupuesto más avanzadas suelen ser preferibles para quienes quieren analizar hábitos durante periodos largos, establecer límites por categorías o estudiar con detalle cómo se distribuye cada gasto. Si mi objetivo principal es detectar tendencias, preparar un plan financiero amplio o trabajar con varias capas de información, elegiría una herramienta especializada en presupuestos. MyFin tiene más sentido cuando la prioridad es la consulta directa del monedero.
Esta diferencia también explica por qué la valoración media no debe interpretarse de forma aislada. Una aplicación sencilla puede parecer insuficiente para quien espera un centro financiero completo, mientras que puede resultar adecuada para alguien que solo necesita una referencia clara. En este caso, la satisfacción depende mucho de que mis expectativas coincidan con el alcance real de la propuesta.
Fricciones y límites que conviene asumir
La sencillez tiene un coste. Si estoy acostumbrado a informes detallados, automatizaciones o controles financieros profundos, un monedero digital puede quedarse corto. No recomendaría instalar MyFin esperando que sustituya todas las herramientas de mi banco o que convierta por sí sola una mala organización en un sistema disciplinado.
También hay una limitación práctica relacionada con la constancia. Ninguna aplicación puede mantener una visión útil de mis finanzas si yo no la consulto o no mantengo la información necesaria de forma coherente. MyFin puede reducir el esfuerzo, pero no elimina la responsabilidad de revisar los gastos y distinguir entre dinero disponible, dinero reservado y pagos que todavía están por llegar.
Otro punto de fricción aparece si utilizo un dispositivo que no puede actualizarse a Android 9. En ese caso, la experiencia empieza antes de abrir la aplicación: debo comprobar la compatibilidad. Para quienes cambian de teléfono con frecuencia no será un problema, pero para alguien que conserva un móvil antiguo sí puede ser una razón para buscar otra opción.
La ausencia de un coste de compra facilita la prueba, pero no debería llevarme a instalarla sin pensar en el propósito. Una aplicación financiera solo aporta algo cuando encaja en una rutina concreta. Si ya tengo un método con el que reviso mis cuentas de manera constante y detallada, añadir MyFin podría duplicar esfuerzos en lugar de simplificarlos.
Por seguridad y control, yo mantendría la aplicación como complemento y seguiría utilizando los canales oficiales de mi banco para operaciones sensibles. El monedero puede ayudarme a organizar y consultar, pero las decisiones importantes sobre cuentas y servicios financieros deben hacerse en el entorno correspondiente. Esta separación evita pedirle a una herramienta sencilla una responsabilidad que no le corresponde.
Para quién merece la pena probarla
MyFin me parece una buena candidata para quien quiere empezar a ordenar sus finanzas sin enfrentarse a un panel intimidante. También la recomendaría a quien necesita una consulta rápida antes de gastar, a personas que prefieren una experiencia centrada en el móvil y a usuarios que abandonan las hojas de cálculo porque mantenerlas actualizadas les resulta pesado.
Su carácter gratuito permite probarla sin convertir la decisión en una compra. La clasificación PEGI 3 también refleja que se presenta como una aplicación apta para un público amplio, aunque la responsabilidad de manejar correctamente la información financiera sigue siendo del usuario. Yo empezaría con un objetivo pequeño: usar el monedero durante varios días para comprobar si realmente consultarlo cambia mis decisiones.
En cambio, no la elegiría como primera opción si necesito análisis detallados, planificación financiera avanzada o una gestión bancaria completa. Tampoco la recomendaría a alguien que ya tiene una aplicación del banco y un sistema de presupuesto perfectamente integrado, salvo que busque expresamente una experiencia separada y más directa.
El desarrollador, MyFin 2020, ha situado la propuesta en un terreno sencillo y reconocible. Con alrededor de diez mil valoraciones y más de medio millón de instalaciones, hay suficiente presencia para que no parezca una herramienta completamente desconocida, pero la puntuación de 3,7 estrellas refuerza mi conclusión: conviene probarla con una necesidad concreta y juzgarla por cómo encaja en mi rutina, no por promesas generales.
Después de usarla, mi recomendación es moderada pero positiva. MyFin funciona mejor como una pausa financiera antes de gastar, no como un sustituto de todas las herramientas de gestión económica. Si quiero un monedero digital sencillo, gratuito y fácil de consultar, puede ayudarme a tomar decisiones más conscientes. Si necesito profundidad, automatización o control bancario completo, buscaría una alternativa más especializada. Ese límite no le quita valor; simplemente define con honestidad dónde la aplicación resulta realmente útil.
Preguntas frecuentes
¿Qué es MyFin y para qué sirve?
MyFin es una aplicación orientada a la gestión de las finanzas personales. Permite organizar ingresos y gastos, consultar movimientos y obtener una visión más clara de la situación económica. Antes de descargarla, conviene comprobar qué funciones están disponibles en tu país, si admite la moneda que utilizas y qué servicios financieros son compatibles con la versión actual.
¿Es seguro utilizar MyFin para gestionar mis datos financieros?
La seguridad es uno de los aspectos más importantes al utilizar una aplicación financiera. MyFin puede solicitar información personal o acceso a determinadas cuentas y servicios, por lo que es recomendable revisar su política de privacidad, los permisos solicitados y las medidas de protección disponibles. También conviene activar cualquier método de autenticación adicional y evitar instalarla desde fuentes no oficiales.
¿MyFin es gratuita o incluye pagos y suscripciones?
La descarga de MyFin puede ser gratuita, aunque algunas herramientas podrían estar limitadas a planes premium, compras dentro de la aplicación o suscripciones. Antes de confirmar cualquier pago, revisa la descripción de la tienda, el periodo de prueba, el precio de renovación y las condiciones de cancelación. Así evitarás cargos inesperados y podrás valorar si sus funciones justifican el coste.
¿Puedo conectar mis cuentas bancarias o tarjetas con MyFin?
Dependiendo de la región, la versión instalada y las entidades compatibles, MyFin puede ofrecer opciones para vincular cuentas bancarias, tarjetas u otros servicios financieros. La disponibilidad no es necesariamente igual para todos los usuarios. Comprueba primero la lista de instituciones admitidas y lee qué permisos requiere la conexión, especialmente si prefieres introducir los movimientos manualmente.
¿MyFin funciona en Android y iPhone sin conexión a Internet?
MyFin puede ofrecer parte de sus funciones sin conexión, como consultar ciertos datos guardados o registrar información localmente, pero las sincronizaciones, actualizaciones y conexiones con servicios externos normalmente requieren Internet. El funcionamiento puede variar entre Android y iOS. Antes de descargarla, revisa los requisitos del sistema y asegúrate de contar con espacio y una versión compatible.


