MyInvestor · Banco & Inversión

- 3.14K Reseñas
- 4,5
- Descargas
- 500.00K
- 3.129.1
- Versión
Capturas de pantalla
Descargar
Consíguelo en Descargar en Play Store Descargar en Descargar en Apple Store Obtener el APK Descarga del APKPros
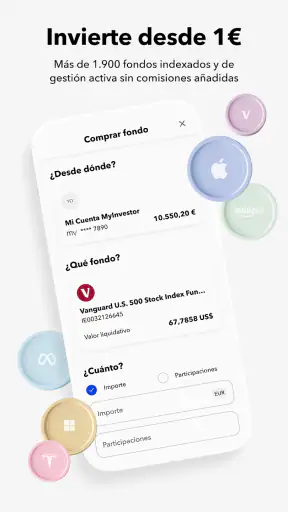
- Permite invertir desde importes bajos
- ideal para comenzar sin grandes ahorros.
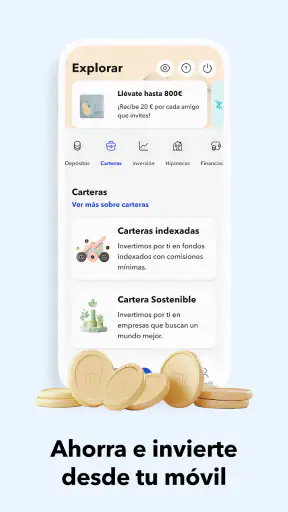
- La app reúne banca
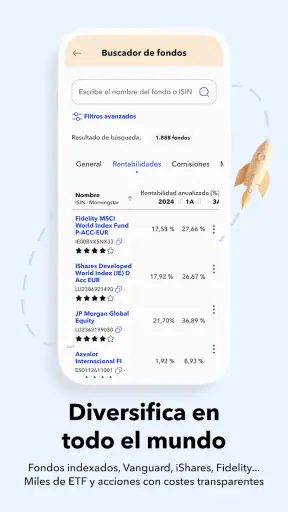
- fondos
- acciones y planes de pensiones en un solo lugar.
- Ofrece operativa digital sin necesidad de acudir a una oficina física.
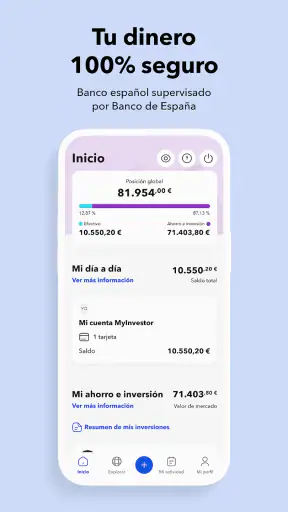
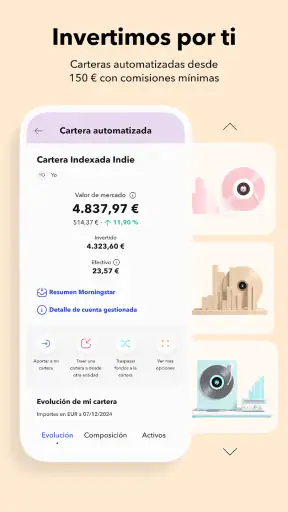
- Incluye herramientas para consultar la evolución y distribución de la cartera.
- Permite automatizar aportaciones periódicas para mantener el hábito de ahorro.
Contras
- La oferta puede resultar compleja para quienes nunca han invertido.
- Algunos productos tienen condiciones y comisiones que conviene revisar con detalle.
- La atención al cliente puede no resolver al instante las consultas más específicas.
- La rentabilidad de las inversiones no está garantizada y puede haber pérdidas.
- Ciertas operaciones o servicios pueden estar sujetos a límites y requisitos de contratación.
Reseña de MyInvestor · Banco & Inversión Appxis
Gestionar el dinero desde el móvil puede ser cómodo, pero también exige una aplicación que no convierta cada consulta en una pequeña prueba de paciencia. Después de probar MyInvestor · Banco & Inversión, mi impresión es la de una herramienta centrada en reunir operaciones bancarias, ahorro e inversión en un mismo espacio, con una experiencia más orientada a quien quiere tomar decisiones financieras desde el teléfono que a quien solo busca consultar el saldo de vez en cuando.
La aplicación pertenece a la categoría de finanzas y está desarrollada por MyInvestor Banco S.A. Se puede instalar gratis, tiene clasificación PEGI 3 y funciona desde Android 9. En la ficha aparece con una valoración media de 4,5 a partir de miles de opiniones, además de superar las 500.000 instalaciones. Son señales útiles para entender que no se trata de una propuesta experimental, aunque una cifra de adopción no sustituye a comprobar si su forma de trabajar encaja con tus hábitos.
Qué se siente al usarla en el día a día
Mi primera conclusión es que MyInvestor intenta reducir el número de aplicaciones necesarias para controlar las finanzas personales. En lugar de separar la cuenta bancaria, el ahorro y las inversiones en servicios distintos, plantea una experiencia conjunta. Esa decisión resulta especialmente práctica cuando quiero revisar mi posición general sin saltar entre varias aplicaciones, pero también puede hacer que la interfaz parezca más cargada que la de una banca móvil dedicada únicamente a pagos y transferencias.
La velocidad percibida es razonable para las tareas habituales de una aplicación financiera: abrirla, orientarse por las secciones y revisar información deberían sentirse como acciones directas, no como procesos pesados. Aun así, en este tipo de servicio conviene distinguir entre la rapidez de la interfaz y la de una operación financiera. Que una pantalla aparezca pronto no significa necesariamente que una transferencia, una orden o una actualización de saldo se complete al instante.
Por eso, yo no utilizaría la sensación de fluidez como único criterio para decidir si confiar en ella. En finanzas importan tanto la claridad de los estados como la confirmación de cada paso. Una aplicación puede parecer rápida y, al mismo tiempo, obligarme a revisar dos veces si una operación quedó pendiente, ejecutada o simplemente enviada para su procesamiento.
Una experiencia pensada para revisar, decidir y volver
La propuesta tiene más sentido cuando la uso como un punto de control periódico. Por ejemplo, puedo entrar después de cobrar, comprobar cuánto dinero queda disponible, separar mentalmente los gastos del mes y revisar si mi parte destinada al ahorro sigue en el lugar previsto. Ese flujo es más útil que abrir la aplicación compulsivamente para mirar una cifra que todavía no ha cambiado.
También veo valor en tener una visión más amplia antes de tomar una decisión. Si estoy pensando en mover dinero desde la cuenta corriente hacia una alternativa de ahorro o inversión, tener ambas áreas dentro del mismo entorno puede ayudarme a valorar el conjunto, no solo el producto que tengo delante. La ventaja real está en conectar la revisión diaria con una planificación más amplia, no en convertir cada movimiento del mercado en una reacción inmediata.
La contrapartida es que una persona que solo quiere pagar recibos, enviar dinero y consultar movimientos quizá prefiera una banca tradicional con una navegación más simple. MyInvestor puede resultar excesiva si no tienes interés en explorar opciones de ahorro o inversión. No es una crítica a su enfoque; es una cuestión de ajuste entre la herramienta y la necesidad.
Qué ocurre cuando aumenta la carga de uso
El uso intensivo no consiste únicamente en abrir muchas veces la aplicación. También incluye revisar varias áreas seguidas, consultar movimientos mientras se comprueba una posición de inversión o entrar en momentos en los que se necesita información actualizada. Ahí la experiencia depende de que la aplicación mantenga una jerarquía clara y de que el usuario sepa diferenciar los datos informativos de las acciones que requieren confirmación.
Mi recomendación es no hacer una cadena de cambios impulsivos desde el móvil. Cuando una decisión afecta al ahorro, prefiero abrir la aplicación con una tarea concreta: revisar una cuenta, verificar un movimiento o analizar una opción. Después compruebo el resumen final y cierro. Este método reduce errores de atención y evita confundir una navegación rápida con una decisión bien pensada.
Otro caso exigente aparece al organizar las finanzas de una familia o de alguien con ingresos variables. En ese escenario, la aplicación puede servir como centro de consulta, pero no reemplaza una hoja de cálculo o un presupuesto detallado si necesitas clasificar cada gasto con precisión. Su utilidad está en mostrar la situación financiera desde el lado bancario y de inversión; el seguimiento minucioso del presupuesto puede requerir otro método.
También conviene reservar tiempo para leer los detalles antes de confirmar. En una aplicación financiera, el punto conflictivo no suele ser deslizarse por una pantalla, sino entender qué se está solicitando, qué importe se mueve y qué estado tendrá después. La comodidad del móvil es una ayuda, pero puede convertirse en una debilidad si hace que actuemos con demasiada rapidez.
Estabilidad y confianza durante la recuperación
En una aplicación bancaria, la fiabilidad se nota especialmente cuando algo interrumpe la sesión: una conexión irregular, un cierre accidental o la necesidad de volver a comprobar una operación. Mi criterio aquí es sencillo: no dar por hecho que una acción falló solo porque la pantalla tardó en responder, ni repetirla sin revisar antes el historial o el estado correspondiente. Esa precaución es importante en cualquier servicio financiero y resulta especialmente relevante cuando se usa desde una red móvil.
La versión actual indicada para la aplicación es la 3.129.1. Para mí, esto sugiere que el producto se encuentra en una etapa de evolución continua, algo normal en una herramienta que debe mantener sus procesos y su compatibilidad. También significa que conviene mantenerla actualizada y prestar atención a los cambios de interfaz, porque una actualización puede modificar la ubicación de una opción que antes encontrabas de memoria.
Cuando tengo que recuperar una tarea después de una interrupción, prefiero seguir siempre el mismo orden: volver a entrar, comprobar el saldo o la posición, revisar los movimientos recientes y solo entonces repetir una acción si está claro que no se registró. Este pequeño protocolo es uno de los consejos más útiles que puedo dar, porque evita duplicar transferencias o iniciar dos veces un proceso que ya estaba en curso.
La valoración media de 4,5 y el volumen de opiniones reflejan una recepción generalmente positiva, pero no los interpreto como una garantía absoluta de que cada persona tendrá la misma experiencia. En una aplicación financiera pesan mucho el dispositivo, la conexión, el tipo de operación y las expectativas del usuario. Alguien que busca una pantalla minimalista puede juzgarla de forma distinta a quien valora tener banca, ahorro e inversión en un mismo lugar.
El móvil y el sistema operativo sí importan
El requisito de Android 9 amplía bastante la compatibilidad, aunque no elimina las diferencias entre teléfonos. En un dispositivo antiguo, la experiencia puede depender más de la memoria disponible, del estado del sistema y de cuántas aplicaciones estén abiertas. Yo evitaría valorar su rendimiento únicamente en un móvil recién estrenado: una aplicación financiera debe resultar manejable en el teléfono real que utilizas para tus operaciones, no solo en el más potente.
También recomiendo dejar espacio suficiente para que el sistema funcione con normalidad y evitar abrirla mientras el teléfono está saturado con tareas en segundo plano. No presento esto como una exigencia específica de MyInvestor, sino como una práctica sensata para cualquier aplicación que maneje información sensible y necesite cargar datos con claridad.
En pantallas pequeñas, la cantidad de información financiera puede exigir más atención. Si tienes dificultades para leer importes o distinguir estados, un teléfono con mejor pantalla o una visualización más amplia puede marcar una diferencia mayor que unos segundos de velocidad. La accesibilidad práctica no consiste solo en que la aplicación se instale: también importa que puedas revisar cada dato sin forzar la vista.
El consumo de recursos debe juzgarse por el patrón de uso. Una consulta ocasional no debería plantear las mismas exigencias que mantener varias aplicaciones abiertas y volver constantemente a MyInvestor. Yo no la dejaría abierta sin motivo durante todo el día; entraría cuando necesito comprobar algo y cerraría la sesión de trabajo al terminar. Así mantengo un hábito más ordenado y evito convertir la aplicación en una fuente de revisiones innecesarias.
Cómo encaja frente a las alternativas habituales
Frente a la aplicación de un banco tradicional, MyInvestor destaca por su orientación combinada. La banca convencional suele ganar cuando el usuario prioriza una relación ya establecida, una operativa cotidiana muy conocida o una navegación diseñada alrededor de pagos y recibos. MyInvestor resulta más interesante para quien quiere que el ahorro y la inversión tengan un lugar visible junto a la parte bancaria.
Frente a una plataforma especializada en inversión, su atractivo está en no separar tanto las decisiones. Una herramienta exclusivamente inversora puede ofrecer un entorno más enfocado para analizar productos, mientras que aquí el valor está en contemplar la inversión junto con el dinero disponible y el ahorro. Si tu actividad inversora es muy avanzada, quizá prefieras una plataforma con una profundidad específica mayor; si estás construyendo una visión global, la integración puede ser más cómoda.
Frente a una aplicación de presupuesto, la comparación es distinta. Una app de control de gastos puede ser mejor para etiquetar consumos, fijar límites y observar hábitos con mucho detalle. MyInvestor no debería elegirse pensando que sustituirá automáticamente ese tipo de sistema. Yo la usaría como fuente financiera principal y complementaría la organización de gastos con un método sencillo si necesito un control doméstico exhaustivo.
Para quién la recomiendo y para quién no
La recomendaría a quien quiere empezar a ordenar sus finanzas sin mantener una aplicación para cada objetivo. También puede encajar con una persona que ya tiene cierta disciplina y prefiere revisar periódicamente su dinero desde un único entorno. El hecho de que sea gratuita para instalar elimina una barrera inicial, aunque no significa que todas las decisiones financieras dentro de ella deban tomarse sin analizar sus condiciones.
Me parece menos adecuada para quien necesita una aplicación extremadamente básica, con solo saldo, pagos y movimientos. También sería prudente compararla con otras opciones si tu prioridad es operar con herramientas de inversión muy especializadas o construir un presupuesto doméstico con categorías detalladas. La mejor elección depende de si valoras más la integración o la profundidad de una función concreta.
Para una persona que cobra a principios de mes, un uso realista sería entrar una vez recibido el ingreso, verificar que la cantidad esperada aparece correctamente, revisar los compromisos próximos y decidir cuánto puede reservar sin poner en riesgo los gastos inmediatos. Después, una segunda consulta a mitad de mes serviría para comprobar el progreso, no para modificar el plan por cada pequeño cambio. Este enfoque convierte la aplicación en una ayuda para mantener el rumbo, no en un estímulo para actuar continuamente.
Mi veredicto sobre rendimiento y utilidad
Después de valorar su enfoque, considero que MyInvestor funciona mejor como centro financiero para usuarios que quieren unir banca, ahorro e inversión en el móvil. La experiencia resulta más convincente cuando se utiliza con objetivos definidos y revisiones tranquilas. Su rendimiento percibido parece suficiente para el uso cotidiano, mientras que la estabilidad debe juzgarse junto con la conexión, el dispositivo y la forma de confirmar cada operación.
Su principal fortaleza no es prometer una solución mágica, sino ofrecer una perspectiva más unificada que la de una aplicación bancaria limitada a las operaciones diarias. Su principal fricción es precisamente esa amplitud: quien busca simplicidad absoluta puede encontrar más información y más decisiones de las que necesita.
Mi recomendación final es probarla con una rutina pequeña antes de convertirla en el núcleo de toda tu gestión financiera. Explora dónde aparecen tus cuentas, cómo se muestran los movimientos y qué pasos exige cada acción. Si esa organización te ayuda a pensar mejor sobre tu dinero, la aplicación puede convertirse en una compañera práctica. Si solo quieres rapidez para las operaciones básicas, una alternativa bancaria más sencilla probablemente te resultará más cómoda.
En conjunto, la considero una opción sólida para Android 9 o superior y para usuarios que desean mirar sus finanzas con una perspectiva más completa. No la elegiría por la promesa genérica de que el dinero crezca, sino por la posibilidad de reunir decisiones que normalmente quedan dispersas. Usada con calma, comprobaciones y expectativas realistas, ofrece una experiencia útil; usada con prisa, ninguna interfaz financiera puede sustituir al criterio del usuario.
Preguntas frecuentes
¿Qué es MyInvestor y qué servicios ofrece?
MyInvestor es una plataforma financiera española que combina servicios bancarios y de inversión desde una misma aplicación. Permite gestionar una cuenta, realizar transferencias, consultar tarjetas y contratar productos como fondos de inversión, planes de pensiones, acciones o carteras automatizadas, según la oferta disponible. Antes de registrarte, conviene revisar las condiciones, comisiones, riesgos y requisitos de cada producto.
¿Es seguro utilizar MyInvestor para guardar dinero e invertir?
MyInvestor aplica medidas de seguridad habituales en la banca digital, como acceso protegido, verificación de identidad y autenticación para determinadas operaciones. El dinero depositado en cuentas bancarias está sujeto a la cobertura que corresponda según la normativa y el fondo de garantía aplicable, mientras que las inversiones no están libres de riesgo. Es importante diferenciar entre saldo bancario y productos cuyo valor puede subir o bajar.
¿Qué requisitos son necesarios para abrir una cuenta en MyInvestor?
Para abrir una cuenta normalmente necesitas ser mayor de edad, disponer de un documento de identidad válido y completar un proceso de registro y verificación de identidad desde el móvil. También pueden solicitarse datos fiscales, información personal y documentación adicional dependiendo del producto contratado. La aprobación no siempre es inmediata, por lo que conviene tener a mano un teléfono compatible y una cuenta bancaria de referencia si fuera necesaria.
¿Qué comisiones cobra MyInvestor por sus cuentas y productos de inversión?
Las comisiones dependen del servicio elegido, del tipo de operación y de las condiciones vigentes en el momento de contratarlo. Algunas cuentas o servicios pueden anunciarse sin determinadas comisiones, pero pueden existir costes asociados a operaciones concretas, gestión, custodia, compraventa, traspasos o productos específicos. Antes de invertir, revisa siempre el folleto, las tarifas oficiales y la información precontractual para evitar sorpresas.
¿MyInvestor es adecuado para principiantes en inversión?
Puede resultar interesante para quienes desean empezar a invertir porque reúne información, productos variados y opciones automatizadas en una sola aplicación. Sin embargo, no sustituye la formación ni el asesoramiento financiero personalizado. Antes de contratar cualquier producto, debes valorar tu horizonte temporal, tolerancia al riesgo, objetivos y situación económica. Recuerda que rentabilidades pasadas no garantizan resultados futuros y que puedes perder parte del capital invertido.


