Payflow

- 463.00 Reseñas
- 3,8
- Descargas
- 500.00K
- 5.14.5
- Versión
Capturas de pantalla
Descargar
Consíguelo en Descargar en Play Store Descargar en Descargar en Apple Store Obtener el APK Descarga del APKPros
- Permite adelantar parte del salario sin tener que pedir un préstamo tradicional.
- La solicitud se gestiona desde el móvil de forma rápida y sencilla.
- Ayuda a afrontar gastos imprevistos antes de la fecha de cobro.
- La interfaz es clara y facilita consultar el saldo disponible.
- Puede reducir la necesidad de recurrir a tarjetas o créditos de emergencia.
Contras
- La disponibilidad depende de que la empresa tenga convenio con Payflow.
- No todos los empleados pueden acceder al adelanto salarial.
- El servicio puede incluir comisiones según las condiciones contratadas.
- Adelantar dinero reduce la cantidad que recibirás en la nómina habitual.
- Su uso frecuente puede dificultar la planificación del presupuesto mensual.
Reseña de Payflow Appxis
Cuando el sueldo llega demasiado tarde para cubrir un gasto inesperado, Payflow plantea una solución muy concreta: disponer del dinero ganado antes del día habitual de cobro. Probé la aplicación con esa idea en mente y mi impresión general es que resulta más interesante como herramienta puntual de liquidez que como sustituto de una buena planificación mensual. Su propuesta se entiende rápido, pero conviene usarla con cierta disciplina para que la comodidad de cobrar antes no termine convirtiéndose en una costumbre difícil de controlar.
Estamos ante una aplicación de finanzas desarrollada por Payflow Digital Inc Sucursal en España. Es gratuita y tiene una clasificación PEGI 3, así que su enfoque está pensado para un público amplio. La aplicación apareció el 24 de marzo de 2020 y ya supera las quinientas mil instalaciones, con una valoración media de 3,8 basada en alrededor de mil setecientas valoraciones. Es una señal de que ha despertado interés, aunque también invita a leer la experiencia con matices: no todo el mundo necesita el mismo tipo de adelanto ni tiene una relación idéntica con su empresa o con sus ingresos.
Qué ofrece Payflow y dónde encaja realmente
La idea central es sencilla: cobrar cuando lo necesitas, sin esperar necesariamente al ciclo ordinario de nómina. Esto puede ser útil si una factura vence antes de cobrar, si aparece una reparación urgente o si necesitas afrontar un desplazamiento relacionado con el trabajo. En esos casos, la aplicación puede funcionar como un puente entre un ingreso que ya esperas y una fecha de pago que todavía no ha llegado.
Yo no la colocaría en la misma categoría mental que una aplicación bancaria tradicional. Una app bancaria sirve para consultar movimientos, hacer transferencias, controlar tarjetas o administrar varias cuentas. Payflow gira alrededor de la disponibilidad anticipada del salario. Esa diferencia es importante porque evita esperar herramientas de presupuesto, inversión o gestión completa de tus finanzas personales que no forman parte de su propuesta principal.
También la distinguiría de un préstamo de consumo convencional. El usuario que busca financiación para una compra grande, consolidar deudas o cubrir varios meses de gastos debería comparar otras opciones y revisar cuidadosamente sus condiciones. Payflow tiene más sentido en necesidades pequeñas y cercanas al próximo cobro, especialmente cuando el problema es de calendario y no de falta estructural de ingresos.
La aplicación no me parece una solución para vivir permanentemente por encima de lo que entra en la cuenta. Si cada mes necesitas anticipar dinero para llegar al final, el adelanto puede aliviar el día concreto, pero no corrige el desequilibrio. En ese escenario, una hoja de presupuesto, una conversación con la empresa o el asesoramiento financiero adecuado pueden ser más útiles que seguir retirando dinero antes de tiempo.
La relación con la empresa es una pieza decisiva
Antes de ilusionarte con la posibilidad de usarla, hay una cuestión práctica que debes resolver: comprobar si tu empresa participa en el servicio y qué proceso de identificación te pide la aplicación. Payflow no es una herramienta aislada que funcione igual para cualquier trabajador, porque el acceso al salario anticipado depende del entorno laboral y de la información necesaria para validar tu situación.
Este punto cambia mucho la experiencia. Para una persona cuya empresa ya está integrada en el sistema, el proceso puede resultar directo. Para otra que descarga la aplicación sin comprobar esa compatibilidad, la instalación puede acabar siendo una pérdida de tiempo. Mi consejo es revisar primero la disponibilidad dentro de tu contexto laboral y preparar los datos que normalmente se utilizan para verificar una cuenta, sin compartir información sensible fuera de los canales oficiales.
La aplicación está en la versión 5.14.5 y puede instalarse en dispositivos con Android 5.1 o superior. Eso amplía bastante la compatibilidad con teléfonos que no son recientes, aunque mantener el sistema operativo actualizado sigue siendo una buena práctica cuando se manejan datos financieros. Una versión antigua de Android puede ofrecer una experiencia diferente a la de un móvil moderno, sobre todo en seguridad, notificaciones y gestión de permisos.
Una situación cotidiana en la que sí puede ayudar
Imagina que cobras a final de mes, pero a mitad del periodo se rompe la lavadora y necesitas pagar una reparación. Tienes ingresos previsibles, pero no liquidez inmediata. En un caso así, consultar Payflow puede ser razonable si el importe que necesitas es moderado, si sabes exactamente cuándo recibirás el siguiente salario y si puedes devolver el equilibrio a tu presupuesto cuando llegue la nómina.
La clave está en no retirar más de lo necesario. Si la reparación cuesta una cantidad concreta, pedir un adelanto mayor solo porque está disponible aumenta el riesgo de llegar corto al siguiente cobro. Yo usaría la aplicación con una regla sencilla: decidir primero el gasto, calcular cuánto dinero quedará después y solicitar únicamente lo imprescindible. Esa pequeña pausa evita que una herramienta de emergencia se convierta en dinero de uso impulsivo.
Otro caso posible sería un gasto laboral que tienes que adelantar, como un transporte o una compra necesaria para desplazarte, siempre que el reembolso y las condiciones de tu empresa estén claros. Aquí conviene guardar justificantes y separar mentalmente ese dinero de tus gastos personales. Mezclar ambos conceptos puede complicar el control de la cuenta, incluso cuando el adelanto inicial parecía una buena idea.
Confianza: qué revisar antes de usar una aplicación financiera
En una app de finanzas, la confianza no debería basarse solo en el número de descargas o en una descripción breve. La popularidad de Payflow, con más de quinientas mil instalaciones, puede indicar que muchas personas la han probado, pero no sustituye la revisión personal de las pantallas de registro, los avisos y las opciones de cuenta.
Durante el alta, yo prestaría atención a cada permiso solicitado y a la finalidad que se muestra para cada dato. No conviene aceptar de forma automática cualquier acceso que aparezca en pantalla. Si el sistema operativo permite conceder o retirar permisos, revisaría esa sección después de completar el registro y dejaría activos únicamente los accesos necesarios para el funcionamiento que realmente quieras utilizar.
También leería con calma los mensajes relacionados con la identidad, la empresa, la nómina y el método mediante el que se recibe el dinero. En servicios de este tipo, esos datos son especialmente delicados porque conectan información personal con ingresos laborales. No introduciría credenciales bancarias o laborales desde enlaces recibidos por mensajes, redes sociales o correos inesperados. Abriría la aplicación desde su instalación oficial y comprobaría que cualquier solicitud aparece dentro del flujo normal del servicio.
La clasificación PEGI 3 describe la edad recomendada del contenido, pero no es una garantía de que cualquier usuario deba utilizar la aplicación sin supervisión. Una herramienta financiera requiere comprender qué se está solicitando, cuándo se recibirá el dinero y cómo afectará al siguiente cobro. En el caso de menores o personas que todavía no gestionan sus ingresos, la decisión debería tomarse con un adulto responsable y dentro de las reglas aplicables a su situación.
Controles de cuenta y decisiones que conviene tomar con calma
Mi forma de usar Payflow sería revisar cada pantalla antes de confirmar un anticipo y hacer una captura o guardar el comprobante de las operaciones importantes. No se trata de desconfiar de todo, sino de mantener un registro propio. Cuando una aplicación afecta al calendario de ingresos, recordar cuánto se solicitó y en qué momento ayuda a evitar errores de planificación.
También revisaría la sección de perfil y los canales de contacto disponibles dentro de la aplicación. Si cambias de empresa, de cuenta de recepción o de número de teléfono, es mejor actualizar la información desde los ajustes oficiales que crear otra cuenta o enviar datos por un canal informal. Mantener una sola cuenta bien identificada reduce confusiones y facilita resolver una incidencia.
Las notificaciones merecen una revisión específica. Para mí, las alertas sobre estados de solicitud, confirmaciones o movimientos son útiles, mientras que los avisos promocionales pueden resultar molestos. Si el sistema permite diferenciarlos, dejaría activos los primeros y limitaría los segundos. Así recibes información relevante sin convertir cada aviso en una invitación a pedir dinero antes de tiempo.
Un control que considero esencial es comprobar el saldo real después de cada operación. No basta con mirar cuánto dinero llega hoy; hay que calcular cuánto quedará disponible cuando se descuente o ajuste el importe correspondiente al siguiente ciclo. Si usas una cuenta compartida o tienes recibos domiciliados, este paso es todavía más importante, porque un adelanto puede modificar el margen que normalmente reservas para vivienda, suministros o alimentación.
La aplicación puede ser cómoda, pero la comodidad no debe reemplazar la confirmación. Antes de pulsar el botón final, revisaría el importe, la cuenta de destino, la fecha esperada y cualquier condición que aparezca en pantalla. Si algo no coincide con lo que esperabas, detendría el proceso y buscaría ayuda desde el soporte integrado, en lugar de improvisar con datos alternativos.
Los momentos más sensibles para tus datos
El registro es el primer momento en el que debes prestar atención, pero no el único. Los cambios de empleo, las actualizaciones de nómina y la modificación de una cuenta bancaria son situaciones especialmente sensibles. En todas ellas, conviene verificar que estás dentro de la aplicación correcta y que la información solicitada coincide con el cambio que quieres realizar.
Yo evitaría utilizar Payflow desde una red wifi pública cuando tenga que introducir información personal. No significa que una red abierta provoque automáticamente un problema, pero una conexión doméstica o móvil propia ofrece un entorno más prudente. También mantendría un bloqueo de pantalla, usaría un sistema actualizado y no dejaría el teléfono desbloqueado si la aplicación está abierta.
Otro detalle poco evidente es el teléfono compartido. Si varias personas utilizan el mismo dispositivo, revisaría si quedan sesiones abiertas, notificaciones visibles o datos guardados en el autocompletado. Una alerta que muestra información sobre un anticipo puede revelar más de lo que deseas. En ese caso, bloquear las notificaciones en la pantalla de inicio y cerrar la sesión cuando termines es una medida sencilla.
Si pierdes el móvil o sospechas que alguien ha accedido a tu cuenta, actuaría desde otro dispositivo seguro: cambiaría las credenciales disponibles, revisaría los movimientos y contactaría con el soporte oficial. No esperaría a comprobar si aparece una operación extraña. En servicios relacionados con ingresos, la rapidez puede ser más útil que intentar resolverlo todo desde el teléfono perdido.
La versión instalada también importa. Payflow mantiene una versión actual identificada como 5.14.5, y yo comprobaría periódicamente si hay actualizaciones disponibles en la tienda oficial. Actualizar no elimina la necesidad de revisar permisos ni de proteger la cuenta, pero ayuda a evitar quedarse con una edición antigua cuando el desarrollador ha publicado correcciones o ajustes de compatibilidad.
Qué puede hacer el usuario y qué debe comprobar por su cuenta
La autonomía del usuario empieza por entender que solicitar un adelanto es una decisión financiera, no solo un toque en la pantalla. Antes de usarlo, anotaría tres cosas: el gasto que quiero cubrir, el dinero que quedará hasta el próximo cobro y el plan para no repetir la solicitud por el mismo problema. Este método convierte una función rápida en una decisión más consciente.
Para gastos recurrentes, probaría primero una alternativa que no dependa del adelanto. Por ejemplo, si todos los meses falta dinero antes de la nómina, reorganizaría las fechas de recibos, reduciría una suscripción o hablaría con la empresa sobre el calendario de pagos. Payflow puede ser un apoyo ocasional, pero no debería ocultar un problema que se repite.
También conservaría los comprobantes de cada operación hasta comprobar que el siguiente ciclo de ingresos se ha reflejado correctamente. Si aparece una diferencia entre lo esperado y lo que muestra la cuenta, contar con fechas e importes facilita explicar el caso al soporte. Este hábito es especialmente útil si tienes varios movimientos el mismo mes o si tu cuenta recibe otros ingresos además del salario.
Si compartes gastos con tu pareja o con tu familia, avisaría antes de modificar el dinero disponible. Un adelanto puede parecer una decisión individual, pero afecta a la cuenta común y a los recibos que salen de ella. La transparencia evita que otra persona programe un pago confiando en un saldo que ya no estará disponible.
En cuanto a las dudas de uso, yo buscaría primero las respuestas dentro de la propia aplicación y en sus canales oficiales de ayuda. No entregaría documentos a supuestos intermediarios que prometan acelerar una solicitud. Si una pantalla pide algo que no encaja con el proceso habitual, cerraría la sesión y confirmaría la información por una vía oficial antes de continuar.
Comparación con las alternativas habituales
Frente a pedir un préstamo personal, Payflow puede resultar más adecuado cuando el problema es temporal y está ligado al próximo salario. Un préstamo suele implicar una decisión de mayor alcance y puede ser innecesario para cubrir una urgencia pequeña. Aun así, no asumiría que el adelanto es automáticamente más barato o más conveniente: leería las condiciones concretas que aparezcan antes de confirmar y compararía el efecto real sobre mi siguiente cobro.
Frente a una tarjeta de crédito, el atractivo de Payflow está en que se relaciona directamente con el ingreso laboral, mientras que la tarjeta permite aplazar compras y puede crear una deuda separada. La elección depende del gasto. Para una compra que puedes evitar, ninguna de las dos opciones es ideal. Para una necesidad inmediata y ya presupuestada, el adelanto puede encajar mejor, siempre que no reduzca demasiado el dinero del siguiente periodo.
Frente a una aplicación de presupuesto, Payflow no sustituye el análisis de tus hábitos. Una herramienta de control de gastos te ayuda a descubrir en qué se va el dinero; Payflow te ayuda a disponer antes de una parte de tus ingresos. Yo combinaría ambas ideas solo si el adelanto es excepcional: primero revisaría el presupuesto y después decidiría si realmente necesito anticipar.
Y frente a pedir dinero a familiares o amigos, la aplicación ofrece un proceso más privado y organizado, pero introduce una relación formal con el servicio y exige cuidar especialmente los datos de la cuenta. Pedir ayuda a alguien cercano puede ser más flexible en un caso aislado, mientras que Payflow puede resultar más práctico si prefieres gestionar la situación por tu cuenta y tu entorno laboral permite utilizarlo.
Mi valoración después de probar su enfoque
Lo que más valoro de Payflow es que responde a una necesidad concreta sin obligarte a tratarla como un préstamo grande. La propuesta se entiende, puede ser útil ante un desfase de pocos días y está disponible gratuitamente para quienes cumplen las condiciones de acceso. El hecho de que el desarrollador sea Payflow Digital Inc Sucursal en España también sitúa el servicio dentro de un contexto reconocible para usuarios que trabajan y cobran en España.
Su principal limitación es igualmente clara: la utilidad depende de tu relación laboral, de la información que puedas validar y de tu capacidad para devolver el equilibrio a tu presupuesto. No la recomendaría a alguien que busca una banca móvil completa, una aplicación de ahorro o una herramienta para invertir. Tampoco la elegiría como primera respuesta a un déficit mensual constante.
La valoración media de 3,8 y sus alrededor de cuatrocientas sesenta reseñas muestran que la experiencia no es idéntica para todos. Yo interpretaría ese resultado como una invitación a comprobar la compatibilidad y el proceso en tu caso, no como una razón automática para instalarla o descartarla. En una aplicación financiera, la facilidad de uso importa, pero también importan el soporte, la claridad de cada confirmación y el control que mantienes sobre tus datos.
Mi recomendación final es cautelosa: Payflow tiene sentido como colchón puntual, no como extensión permanente del sueldo. Si decides probarla, empieza con una necesidad concreta, revisa los permisos y la información solicitada, confirma el importe antes de aceptar y calcula el efecto sobre el siguiente cobro. Si después de hacer esas cuentas sigues teniendo margen, puede ser una herramienta práctica. Si el adelanto es la única forma de llegar a fin de mes, conviene buscar una solución más profunda antes de convertirlo en rutina.
En resumen, Payflow no me parece una aplicación para instalar sin pensar, pero sí una opción razonable para quien comprende exactamente qué necesita y mantiene el control de su presupuesto. Su valor está en resolver un problema de calendario; su riesgo está en confundir esa comodidad con más capacidad de gasto. Usada con límites claros, puede acompañar una emergencia cotidiana. Usada por inercia, puede hacer menos visible el problema financiero que realmente necesita atención.
Preguntas frecuentes
¿Qué es Payflow y para qué sirve?
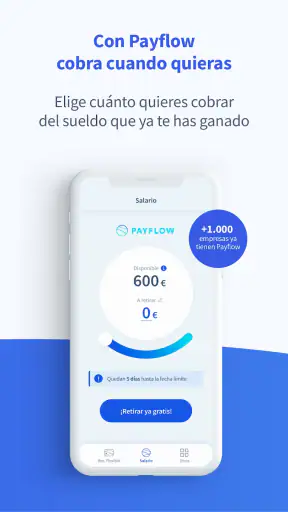
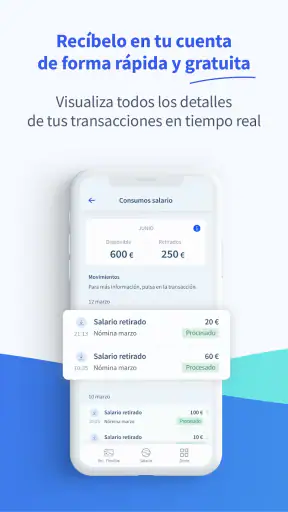
Payflow es una aplicación orientada a ofrecer acceso anticipado a una parte del salario ya generado, antes de la fecha habitual de cobro. Desde la app, el usuario puede consultar el importe disponible, solicitar un adelanto y revisar los movimientos relacionados. Su utilidad depende de que la empresa y la nómina estén integradas con el servicio, por lo que no funciona necesariamente como una aplicación de préstamos tradicional para cualquier persona.
¿Quién puede utilizar Payflow y qué requisitos debe cumplir?
El acceso a Payflow suele estar condicionado a que tu empresa tenga contratado el servicio y a que tu información laboral pueda verificarse correctamente. Normalmente debes ser empleado activo, disponer de un número de teléfono válido y completar el proceso de registro solicitado. Antes de descargarla, conviene confirmar con Recursos Humanos si la compañía participa, ya que instalar la aplicación no garantiza que puedas utilizar todas sus funciones.
¿Payflow cobra comisiones o intereses por adelantar el salario?
Las condiciones económicas pueden variar según el país, la empresa y el tipo de operación disponible. En algunos casos puede aplicarse una tarifa fija por cada adelanto o por determinados servicios, mientras que no necesariamente funciona con intereses como un crédito convencional. Recomendamos revisar cuidadosamente la pantalla de confirmación, las tarifas, los límites y cualquier condición aplicable antes de aceptar una solicitud.
¿Es segura Payflow para gestionar mis datos personales y salariales?
Payflow maneja información sensible, como datos de identidad, empleo, pagos y posibles movimientos salariales, por lo que es importante descargarla únicamente desde Google Play o App Store y comprobar que el desarrollador sea el oficial. Durante nuestra revisión, recomendamos activar las medidas de seguridad disponibles, utilizar una contraseña exclusiva y leer la política de privacidad para conocer cómo se almacenan y comparten los datos.
¿Qué ocurre si cambio de empleo, dejo la empresa o tengo problemas con un adelanto?
Si termina tu relación laboral, cambias de empresa o se produce una incidencia en la nómina, el acceso a Payflow puede limitarse o suspenderse. Cualquier importe pendiente podría gestionarse mediante las condiciones acordadas con tu empleador y el servicio. Ante un error, cobro inesperado o solicitud que no reconozcas, lo más recomendable es conservar los comprobantes, contactar con el soporte oficial y consultar también con Recursos Humanos.


