PaysafeCard-sistema de prepago

- 2.81K Reseñas
- 4,1
- Descargas
- 10.00M
- 25.23.0
- Versión
Capturas de pantalla
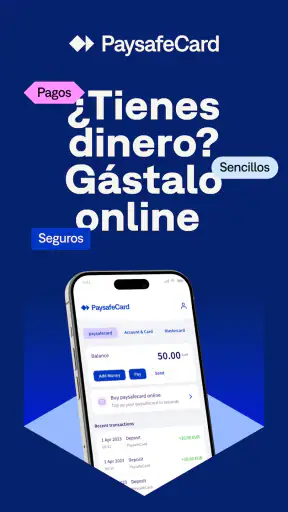
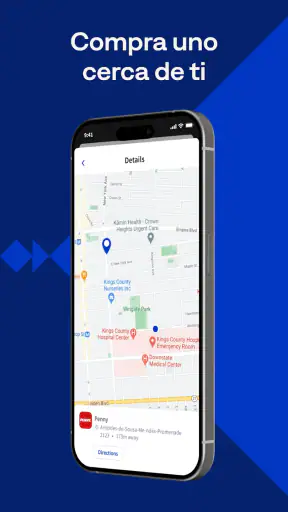
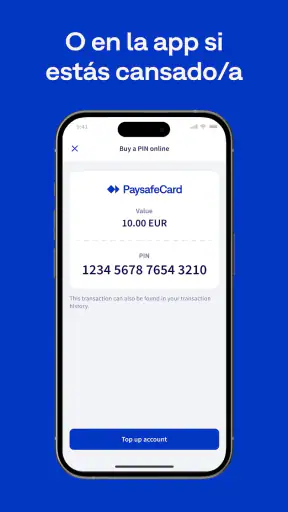
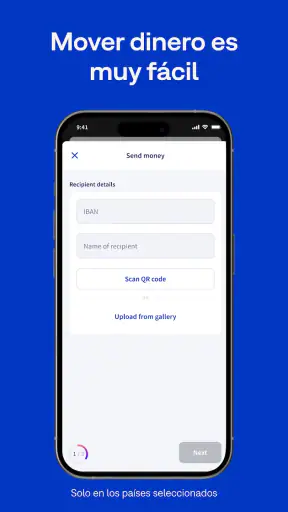
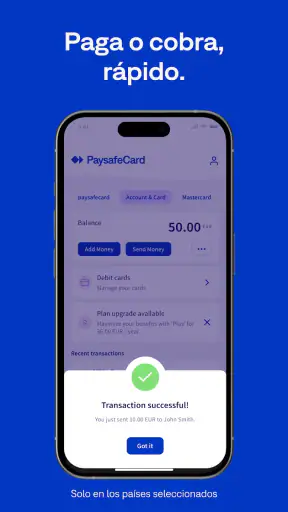
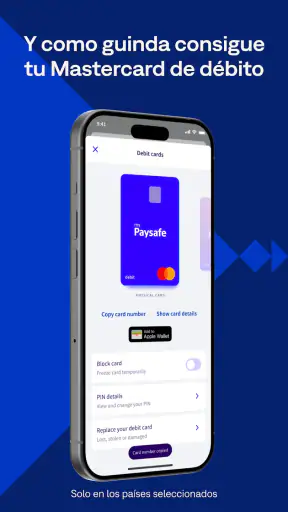
Descargar
Consíguelo en Descargar en Play Store Descargar en Descargar en Apple Store Obtener el APK Descarga del APKPros
- Permite pagar en línea sin vincular una cuenta bancaria o tarjeta.
- Está disponible en numerosos comercios físicos y plataformas digitales.
- El saldo se controla fácilmente desde el comprobante o la cuenta PaysafeCard.
- Puede ser útil para limitar el gasto en juegos
- entretenimiento y compras online.
- La compra del código suele completarse en pocos minutos.
Contras
- La disponibilidad y las comisiones pueden variar según el país y el punto de venta.
- Los códigos perdidos o compartidos pueden ser difíciles de recuperar.
- No todos los comercios online aceptan PaysafeCard como método de pago.
- Algunas funciones requieren crear una cuenta y verificar la identidad.
- El saldo restante puede quedar inutilizado si el comercio no permite pagos parciales.
Reseña de PaysafeCard-sistema de prepago Appxis
Cuando quiero pagar en internet sin vincular una tarjeta bancaria, PaysafeCard me parece una alternativa bastante práctica. La idea es sencilla: utilizar un sistema de prepago para controlar cuánto dinero destino a una compra digital, sin introducir directamente los datos de mi tarjeta en cada servicio compatible. No sustituye a una cuenta bancaria ni pretende competir con una aplicación financiera completa, pero resuelve una necesidad concreta con poca complicación.
He probado PaysafeCard-sistema de prepago como una aplicación de finanzas y mi impresión general es positiva, aunque depende mucho de lo que esperes de ella. Si buscas separar tus pagos online del banco, limitar el gasto o comprar en internet con un método más acotado, tiene sentido. Si necesitas transferencias, gestión de presupuestos, pagos cotidianos o una tarjeta para usar en cualquier comercio, probablemente una cuenta bancaria digital sea más completa.
Cómo se siente la aplicación en su estado actual
La aplicación está desarrollada por paysafecard.com Wertkarten GmbH y se puede descargar gratis. Su propuesta gira alrededor del prepago: primero dispones de un saldo y después lo utilizas en servicios que aceptan PaysafeCard. Esa separación es su rasgo más importante. En vez de autorizar un cargo directo sobre mi cuenta principal, puedo mantener el dinero destinado a una compra dentro de un límite previamente decidido.
La considero especialmente útil para compras digitales puntuales, suscripciones que prefiero mantener separadas de mi banco y situaciones en las que no quiero compartir los datos de una tarjeta tradicional. También puede resultar cómoda para una persona joven, siempre que el uso se haga con la supervisión y las reglas familiares adecuadas. Su clasificación PEGI 3 refleja que no está planteada como una aplicación de contenido adulto, aunque el servicio financiero debe utilizarse con responsabilidad.
La experiencia no consiste únicamente en abrir la aplicación y pagar cualquier cosa. El punto clave es comprobar que el sitio donde quiero comprar acepta este método y entender cómo se gestiona el saldo disponible. Esa comprobación previa evita una frustración bastante común: tener dinero cargado, pero descubrir que el comercio elegido no ofrece PaysafeCard como opción de pago.
En la tienda aparece con una valoración media de 4,1 basada en alrededor de 191 mil valoraciones, y supera los 10 millones de instalaciones. Son cifras que sugieren que el servicio tiene una presencia amplia y que no se trata de una solución experimental. Aun así, una base grande de usuarios no elimina las diferencias entre países, comercios y condiciones de uso, por lo que yo no asumiría que todas las funciones se comportan igual en cualquier lugar.
El flujo que más sentido tiene
Mi forma recomendada de utilizarla es pensar primero en el gasto y después en la recarga. Por ejemplo, si quiero pagar una compra digital concreta, calculo cuánto necesito, añado un pequeño margen y evito cargar más dinero del necesario. Esta costumbre convierte el prepago en una herramienta de control, no solo en otra forma de pagar.
En un escenario cotidiano, imagino a alguien que quiere adquirir contenido en una plataforma de entretenimiento, pero no desea dejar su tarjeta guardada allí. Puede comprar una PaysafeCard, introducir el saldo en el servicio compatible y conservar el resto para otra ocasión. La ventaja está en que el importe expuesto queda limitado; la desventaja es que hay que organizar mejor los saldos parciales y recordar dónde queda dinero disponible.
Otro uso interesante es separar gastos personales de los pagos familiares. Una persona puede destinar una cantidad fija al ocio digital y no mezclarla con el dinero de alquiler, comida o facturas. No es un presupuesto automático ni ofrece por sí sola una estrategia financiera completa, pero la barrera del saldo disponible ayuda a evitar compras impulsivas más grandes de lo previsto.
Qué aporta frente a las alternativas habituales
Frente a una tarjeta de débito, PaysafeCard ofrece una exposición más limitada del dinero bancario. No tengo que entregar los datos de mi cuenta principal al comercio, y el importe que puedo utilizar queda condicionado por el saldo de prepago. La tarjeta bancaria, en cambio, suele ser más universal y cómoda para pagos recurrentes, reservas, compras físicas y servicios que no aceptan prepago.
Frente a una cartera digital vinculada al banco, la diferencia está en la dependencia. Las carteras convencionales suelen ser más rápidas cuando ya tienen una tarjeta añadida, pero siguen apoyándose en esa tarjeta o cuenta. PaysafeCard tiene más sentido cuando quiero mantener el método de pago separado desde el principio, aunque ese aislamiento añade un paso adicional antes de comprar.
También la comparo con las tarjetas regalo. Ambas permiten trabajar con un importe limitado, pero una tarjeta regalo suele estar atada a una marca o tienda concreta. PaysafeCard resulta más flexible dentro de la red de comercios que la aceptan, aunque no debo confundir esa flexibilidad con aceptación universal. Para una compra específica, una tarjeta regalo puede ser más directa; para varios servicios compatibles, el prepago puede resultar más versátil.
La aplicación tampoco reemplaza a una cuenta bancaria móvil. No la elegiría como centro de mi vida financiera porque su función principal es pagar con saldo prepagado. Si necesito recibir nómina, enviar dinero a otra persona, domiciliar recibos o revisar todos mis gastos, buscaría una aplicación bancaria. Aquí el valor está en el control y la separación, no en reunir todas las operaciones financieras.
Detalles de uso que conviene tener claros
El primer consejo práctico es revisar la compatibilidad antes de comprar o cargar saldo. No esperaría a estar en la pantalla final de pago para descubrir que el comercio no ofrece esta opción. Esta pequeña comprobación es más importante que cualquier función secundaria de la aplicación, porque determina si el dinero podrá utilizarse para el objetivo que tenía en mente.
El segundo es conservar una rutina para los saldos pequeños. Los importes restantes pueden parecer insignificantes y terminar repartidos entre varias compras. Yo anotaría mentalmente qué cantidad queda después de cada operación y evitaría acumular recargas sin un propósito. El prepago ayuda a controlar el gasto, pero pierde parte de su utilidad cuando se convierte en una colección de saldos olvidados.
El tercero es no compartir los datos de la tarjeta o del acceso como si fueran un cupón sin importancia. Que el sistema sea prepago no significa que la información deba circular libremente. Mantendría los códigos y credenciales fuera de conversaciones públicas, capturas compartidas o dispositivos que no controlo. Esta precaución es especialmente relevante cuando varias personas utilizan el mismo teléfono o cuando se compra desde un equipo prestado.
También recomiendo revisar con calma cada pantalla antes de confirmar. En los servicios digitales, el importe, la renovación y las condiciones pueden depender del comercio concreto, no solo de PaysafeCard. La aplicación facilita el método de pago, pero no convierte automáticamente cada suscripción en una compra única ni sustituye la lectura de las condiciones del servicio que estoy contratando.
La evolución visible y lo que significa para quienes ya la usan
La aplicación se lanzó el 10 de enero de 2013 y su versión actual es la 25.23.0. Para mí, esa trayectoria indica que el producto ha tenido tiempo para madurar y adaptarse a un ecosistema de pagos digitales que ha cambiado mucho. No interpretaría el número de versión como una promesa de una función concreta, pero sí como una señal de mantenimiento continuado frente a una aplicación abandonada.
Para quienes ya utilizaban el servicio, la evolución de una herramienta de este tipo debería notarse sobre todo en la estabilidad del acceso, la claridad de los pasos y la compatibilidad con el uso moderno del móvil. Mi expectativa razonable es que las actualizaciones reduzcan fricciones y mantengan operativo el flujo de prepago, no que transformen la aplicación en un banco completo.
Hay un detalle técnico importante: la aplicación requiere como mínimo Android 7.0. En un teléfono relativamente actual, esto no debería representar un obstáculo, pero sí conviene comprobarlo antes de cambiar de dispositivo antiguo o intentar instalarla en un equipo que lleva años sin actualizarse. El requisito también marca una frontera práctica para quienes conservan móviles viejos únicamente para compras digitales.
La versión actual no cambia la naturaleza del servicio. Sigue siendo una herramienta enfocada en pagar online sin tarjeta de crédito, no una plataforma universal para cualquier operación financiera. Esa continuidad es positiva para quien ya entiende el sistema, porque no tiene que aprender una aplicación completamente distinta. Al mismo tiempo, puede sentirse limitada para usuarios que esperan funciones de banca, crédito o administración avanzada del dinero.
Fricciones y límites que no conviene ignorar
La principal limitación es la aceptación. El método solo resulta útil cuando el comercio o servicio lo admite, y esa condición puede romper el flujo justo cuando más prisa tengo. Una tarjeta bancaria o una cartera digital suele ganar en comodidad porque se acepta en más contextos. Aquí tengo que pensar con anticipación y verificar el destino del saldo.
La segunda fricción es la gestión del dinero sobrante. Una tarjeta bancaria permite pagar exactamente el importe y conservar el resto en la cuenta sin que yo tenga que planificarlo. Con el prepago, los pequeños remanentes pueden exigir más atención. Para alguien que hace muchas compras de importes variables, esa organización puede resultar más molesta que útil.
La tercera es que el control puede convertirse en rigidez. Limitar el dinero disponible es una ventaja para evitar excesos, pero también significa que una compra inesperada puede requerir una recarga adicional. Si estoy intentando pagar algo urgente y no tengo saldo suficiente, la experiencia será menos fluida que con una tarjeta conectada directamente al banco.
Tampoco la recomendaría como única opción para una persona que viaja con frecuencia o necesita pagar en comercios físicos muy variados. En esos casos, una tarjeta bancaria o una cartera móvil suelen ofrecer una cobertura más amplia. PaysafeCard encaja mejor en escenarios digitales concretos, donde la privacidad práctica y el límite de gasto pesan más que la universalidad.
Otro punto es la responsabilidad de entender el servicio que está detrás del pago. Si compro una suscripción, un juego o contenido digital, el prepago no elimina las reglas de cancelación, renovación o reembolso del comercio. La aplicación puede ser el canal de pago, pero la relación con el producto comprado sigue dependiendo del proveedor correspondiente. Conviene guardar los comprobantes y revisar la cuenta del servicio si algo no aparece como esperaba.
Para quién la recomendaría y para quién no
La recomendaría a quien quiere pagar por internet sin usar directamente una tarjeta de crédito, a quien necesita separar un presupuesto de ocio y a quien valora tener un límite tangible para sus compras digitales. También puede ser una opción razonable para padres que quieren enseñar a gestionar pequeñas cantidades destinadas a servicios concretos, siempre que acompañen el proceso y revisen las condiciones aplicables.
La recomendaría menos a quien busca rapidez absoluta, aceptación universal o una aplicación financiera centralizada. Si ya utilizas una cartera digital segura y todos tus comercios habituales funcionan con ella, añadir un sistema de prepago puede introducir pasos innecesarios. Del mismo modo, si necesitas pagos recurrentes complejos, transferencias o una visión completa de tus cuentas, una aplicación bancaria será más adecuada.
El perfil ideal es bastante específico: una persona que compra online con cierta frecuencia, pero que no quiere exponer su tarjeta principal en cada sitio; que acepta comprobar la compatibilidad; y que está dispuesta a controlar los saldos restantes. Cuando esas tres condiciones se cumplen, el sistema ofrece una combinación útil de sencillez y límites.
Qué observar antes de convertirla en mi método principal
Yo vigilaría tres aspectos en el uso diario. Primero, que los comercios que realmente utilizo sigan aceptando el método. Segundo, que la administración de saldos no se vuelva más trabajosa que el beneficio de separar el dinero. Tercero, que la versión instalada funcione correctamente en mi teléfono y que mantenga hábitos básicos de seguridad al introducir códigos o acceder a la cuenta.
También prestaría atención a la diferencia entre una compra única y una suscripción. El prepago puede ser muy cómodo para controlar un pago puntual, pero las renovaciones requieren más previsión. Si el saldo no alcanza cuando llega el siguiente cobro, el servicio puede interrumpirse o pedir otro método. Por eso, antes de usarlo para una suscripción importante, comprobaría cómo gestiona ese comercio los pagos posteriores.
La aplicación tiene además una ventaja psicológica que no siempre aparece en la descripción breve: hace más visible el coste de cada compra. Con una tarjeta vinculada, el pago puede sentirse demasiado abstracto; con un saldo limitado, veo que una operación reduce una cantidad concreta que había apartado. No es una solución mágica contra el gasto impulsivo, pero sí una barrera sencilla que puede ayudar a tomar mejores decisiones.
Mi valoración final es favorable, con una condición clara: hay que aceptar que PaysafeCard es un método de prepago especializado, no una cuenta bancaria disfrazada. Su precio gratuito y su enfoque directo hacen que probarlo sea fácil, y su amplia comunidad de usuarios demuestra que responde a una necesidad real. La elegiría para compras online compatibles, presupuestos acotados y situaciones en las que prefiero no usar una tarjeta de crédito.
Mi recomendación es usarla como herramienta complementaria, no como sustituto de todos los medios de pago. Si verifico el comercio, cargo solo lo necesario, protejo los datos y controlo los saldos sobrantes, la experiencia puede ser cómoda y prudente. Si necesito pagar en cualquier parte o gestionar mis finanzas completas desde una sola aplicación, escogería otra alternativa y dejaría PaysafeCard para esos momentos en los que el control del prepago realmente aporta algo.
Preguntas frecuentes
¿Qué es paysafecard y cómo funciona este sistema de prepago?
paysafecard es un método de pago prepago que permite comprar en Internet sin utilizar directamente una tarjeta bancaria. El usuario adquiere un código PIN de 16 dígitos en un punto de venta autorizado o mediante canales digitales y lo introduce al pagar en comercios compatibles. El importe se descuenta del saldo disponible, por lo que no es necesario compartir los datos de una cuenta bancaria.
¿Es necesario crear una cuenta para utilizar paysafecard?
No siempre es obligatorio crear una cuenta para realizar un pago básico con un PIN de paysafecard, aunque las condiciones pueden variar según el país, el comercio y el importe de la operación. La cuenta myPaysafe puede ofrecer funciones adicionales, como administrar varios códigos, consultar el saldo, revisar movimientos o agilizar determinados pagos. Conviene comprobar los requisitos locales antes de registrarse.
¿Dónde se puede comprar o utilizar una paysafecard?
La disponibilidad depende del país y de los comercios asociados. Normalmente, paysafecard puede comprarse en establecimientos autorizados, algunas plataformas digitales y determinados servicios en línea. Se utiliza principalmente en tiendas de videojuegos, entretenimiento, servicios digitales y otras páginas que muestran paysafecard entre sus métodos de pago. Antes de adquirir un PIN, es recomendable confirmar que el sitio donde se desea pagar lo acepta.
¿Qué comisiones o limitaciones debe tener en cuenta el usuario?
paysafecard puede estar sujeto a límites de compra, restricciones de uso y posibles cargos dependiendo del país, la divisa, el tiempo que permanezca el saldo sin utilizar o la modalidad empleada. También pueden existir límites por transacción y requisitos de verificación de identidad. Como estas condiciones pueden cambiar, es importante consultar las tarifas oficiales y los términos aplicables antes de cargar o gastar el saldo.
¿Es seguro utilizar paysafecard y qué hacer si se pierde el código PIN?
paysafecard evita revelar los datos de una tarjeta bancaria al comercio, lo que puede aportar una capa adicional de privacidad. Sin embargo, el PIN debe protegerse como si fuera dinero en efectivo: nunca debe compartirse por teléfono, correo o redes sociales. Si el código se pierde, se divulga o se utiliza sin autorización, la recuperación puede ser limitada; por ello, conviene conservar el comprobante y contactar cuanto antes con el soporte oficial.


