Préstami - Dinero Rápido

- 5.00 Reseñas
- 4,4
- Descargas
- 10.00K
- 1.0.0
- Versión
Capturas de pantalla
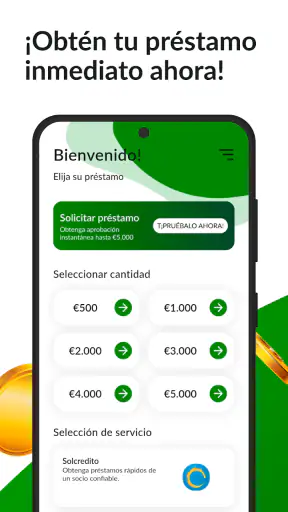
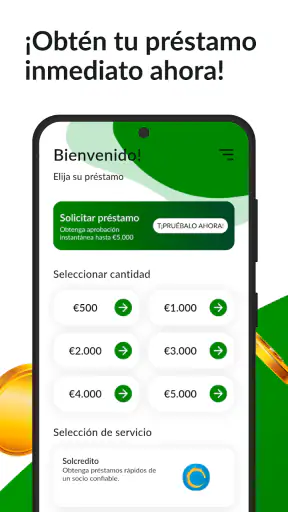
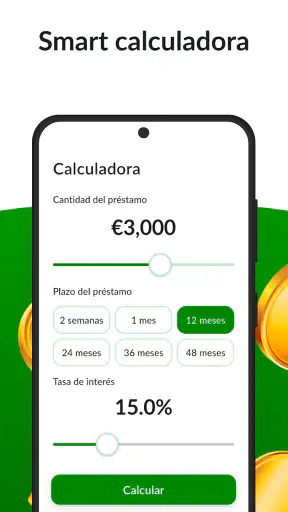
Descargar
Consíguelo en Descargar en Play Store Descargar en Descargar en Apple Store Obtener el APK Descarga del APKPros
- Solicitud de crédito completamente desde el móvil.
- Proceso sencillo
- con pocos pasos y requisitos claros.
- Permite consultar el estado de la solicitud en cualquier momento.
- Interfaz intuitiva
- incluso para usuarios poco familiarizados.
- Puede ser útil ante gastos imprevistos y necesidades urgentes.
Contras
- La aprobación no está garantizada para todos los solicitantes.
- El coste total puede ser elevado según las condiciones ofrecidas.
- Los plazos de devolución podrían resultar demasiado cortos.
- Solicita datos personales y financieros sensibles.
- Un retraso en el pago puede generar cargos adicionales.
Reseña de Préstami - Dinero Rápido Appxis
Cuando necesito explorar opciones de financiación sin saltar de inmediato entre páginas desconocidas, valoro mucho que una aplicación me ayude a ordenar la búsqueda. Esa es la idea que encontré en Préstami - Dinero Rápido: una app financiera centrada en consultar alternativas de préstamos de dinero, más que en presentarse como una solución mágica para cualquier problema económico. Después de probar su enfoque, mi conclusión es bastante clara: puede resultar útil como primer filtro para quien necesita orientarse con rapidez, pero conviene usarla con calma y revisar cada condición antes de tomar una decisión.
La aplicación pertenece a la categoría de finanzas y está desarrollada por Préstami - Dinero Rápido. Su propuesta es sencilla de entender desde el principio: reunir una consulta de opciones de préstamo en una experiencia móvil directa. No la veo como sustituta de una conversación con el banco, de una comparación detallada de contratos o de una planificación presupuestaria. Su valor está en facilitar el primer paso, especialmente cuando todavía no tengo claro qué alternativas existen y quiero empezar la búsqueda desde el teléfono.
También me parece importante colocarla en su contexto real. Es una aplicación gratuita, con una valoración media de 4,4 basada en más de trescientas valoraciones, y supera las diez mil instalaciones. Esas cifras sugieren que ha despertado interés, aunque no las interpreto como una garantía de que cada persona obtendrá una oferta adecuada. En productos relacionados con dinero, la utilidad depende mucho de la situación individual, de la información introducida y de la lectura cuidadosa de las condiciones.
Cómo funciona la experiencia de consulta
Lo primero que agradecí fue que el planteamiento no intenta disfrazarse de herramienta de entretenimiento ni de gestor financiero completo. Al abrirla, la expectativa correcta es consultar posibilidades de préstamo. Ese enfoque ayuda a no confundirla con una cartera digital, una aplicación para controlar gastos o una plataforma destinada a guardar dinero. Si la instalo buscando esas funciones, probablemente me llevaré una decepción; si la uso para iniciar una búsqueda de financiación, su propósito resulta mucho más comprensible.
En una situación cotidiana, por ejemplo, puedo tener que afrontar una reparación urgente en casa y no saber si debo preguntar primero a mi banco, buscar una alternativa externa o posponer el gasto. En lugar de solicitar dinero impulsivamente desde el primer resultado que aparezca, puedo utilizar la aplicación como punto de partida para identificar opciones y después comparar con mis recursos habituales. Ese orden es importante: consultar no significa aceptar, y ver una posibilidad no equivale a que sea conveniente.
Mi recomendación práctica es preparar antes algunos datos básicos sobre la cantidad que realmente necesito y el plazo que podría asumir. No conviene abrir una consulta sin haber hecho ni siquiera una cuenta aproximada de los ingresos y gastos mensuales. El error más común en este tipo de aplicaciones no suele estar en tocar un botón equivocado, sino en pedir más de lo necesario porque el proceso parece rápido. La velocidad de una consulta no debería acelerar una decisión financiera.
Otro detalle útil es separar tres momentos que a menudo se mezclan: descubrir opciones, evaluar una propuesta y contratar. La app tiene más sentido como herramienta de exploración que como sustituto de la lectura contractual. Una vez que aparece una alternativa, yo comprobaría por separado la cantidad total que se devolvería, las fechas, cualquier coste asociado y las consecuencias de retrasarse. Si esa información no se entiende con claridad, no seguiría adelante solo porque el proceso parezca sencillo.
Lo que aporta frente a buscar por cuenta propia
La ventaja más evidente es la concentración del primer paso. Sin una herramienta específica, la búsqueda puede convertirse en una sucesión de anuncios, formularios y páginas con mensajes muy parecidos. Una aplicación dedicada a consultar préstamos puede ahorrar tiempo al comienzo y ayudarme a pasar de una preocupación difusa a una lista de posibilidades que después debo estudiar.
También puede ser útil para quien no tiene experiencia comparando productos financieros. Una persona que nunca ha solicitado un préstamo puede sentirse perdida ante términos, requisitos y diferentes formas de presentar una oferta. En ese escenario, disponer de una puerta de entrada móvil es más cómodo que empezar con búsquedas generales. Aun así, la comodidad no elimina la necesidad de aprender qué se está contratando.
Frente a acudir directamente a una sucursal, la app ofrece una primera consulta más flexible. Puedo iniciar el proceso desde el móvil y decidir después si necesito hablar con una entidad o con un asesor. Frente a una búsqueda web abierta, ofrece un contexto más concreto, porque su finalidad está enfocada en las opciones de préstamos. Y frente a una hoja de cálculo, evita que tenga que recopilar manualmente cada posibilidad desde el comienzo.
La comparación con un banco tradicional, sin embargo, tiene un matiz importante. El banco suele conocer mi historial dentro de su relación conmigo y puede ofrecer una evaluación más vinculada a mi situación, mientras que una herramienta de consulta cumple otra función: ayudarme a explorar. Por eso no elegiría una sola vía. Consultaría la aplicación, revisaría mi banco y compararía el coste total de cada alternativa, no solo la rapidez con la que aparece.
Una forma más segura de usarla
Mi método sería dividir el uso en una pequeña secuencia. Primero definiría el motivo del préstamo y la cantidad mínima necesaria. Después anotaría cuánto podría pagar sin comprometer alquiler, alimentación, servicios y otras obligaciones. Solo entonces iniciaría la consulta. Este procedimiento evita que la aplicación determine por mí cuánto debería pedir.
Definiría el gasto concreto y distinguiría entre una urgencia real y una compra que puede esperar.
Calcularía una cuota que deje margen para imprevistos, en lugar de elegir la cantidad máxima disponible.
Usaría la consulta para conocer alternativas, no para aceptar la primera opción mostrada.
Compararía el importe final, el calendario de pagos y las condiciones antes de compartir una decisión definitiva.
Este flujo aporta un beneficio que no aparece en una descripción breve de la aplicación: reduce la posibilidad de convertir una consulta impulsiva en un compromiso difícil de sostener. La herramienta puede hacer más ordenada la búsqueda, pero la disciplina debe ponerla el usuario. Para mí, esa es la diferencia entre utilizarla de forma responsable y tratarla como un botón de dinero inmediato.
También recomiendo guardar por escrito lo que entiendo de cada alternativa. No hace falta crear un documento complicado; basta con anotar cantidad solicitada, total a devolver, fechas y cualquier condición que pueda cambiar el coste. Si una propuesta no se puede resumir con claridad, es una señal para detenerse y pedir explicaciones. Esta práctica resulta especialmente valiosa cuando comparo opciones presentadas en momentos distintos.
La limitación que más pesa
La principal debilidad de una aplicación de este tipo es que la rapidez puede crear una falsa sensación de sencillez. Consultar préstamos desde el teléfono es cómodo, pero el compromiso financiero sigue siendo serio. La interfaz puede reducir la fricción del inicio sin reducir el riesgo económico de una mala elección. Por eso no mediría la calidad de la experiencia únicamente por lo rápido que llego a una posible alternativa.
También hay una diferencia entre recibir opciones y recibir una solución adecuada. Una persona con ingresos irregulares, deudas activas o poco margen mensual necesita valorar con especial cuidado si añadir otra cuota es sensato. En ese caso, la aplicación puede servir para informarse, pero no debería ser el único recurso. Hablar con una entidad de confianza o buscar orientación financiera puede ser más apropiado que continuar rellenando consultas.
Yo evitaría usarla cuando la urgencia me impide leer. Si estoy bajo presión por una factura, una reparación o un pago atrasado, es fácil fijarse solo en la cantidad disponible y pasar por alto el coste completo. La mejor decisión puede ser renegociar el gasto, pedir un aplazamiento o revisar el presupuesto antes de solicitar financiación. La aplicación no sustituye esas alternativas, y usarla cuando no existe capacidad de devolución puede empeorar el problema inicial.
Otra fricción está relacionada con la comparación. Para que una consulta sea realmente útil, necesito tratar las propuestas con un criterio común. Si una alternativa destaca por una cuota baja pero se extiende durante más tiempo, no puedo compararla de forma justa con otra de plazo corto mirando únicamente el pago periódico. La cifra que importa es el compromiso total y su encaje con mi presupuesto. Esa labor de interpretación sigue recayendo en mí.
Por esa razón, no recomendaría instalarla pensando que resolverá automáticamente la financiación. La recomendaría como una herramienta de orientación, con una actitud casi de investigación. Si alguien busca una aprobación garantizada, una respuesta idéntica para todos o una manera de evitar cualquier revisión de condiciones, está partiendo de una expectativa equivocada.
Para quién resulta más útil
Creo que encaja mejor con adultos que necesitan explorar opciones y quieren hacerlo desde un móvil, pero que están dispuestos a comparar y leer. Puede ser especialmente práctica para quien todavía no ha decidido con qué entidad hablar y desea tener una primera visión antes de iniciar conversaciones más formales. También la veo interesante para personas que prefieren organizar la búsqueda en privado y a su propio ritmo.
Su clasificación de contenido PEGI 3 indica que está catalogada para un público amplio desde el punto de vista de edad, pero eso no significa que un menor deba gestionar un producto financiero. La responsabilidad de solicitar o contratar financiación corresponde a un adulto que comprenda perfectamente el compromiso. En mi opinión, la etiqueta de edad describe el acceso al contenido de la app, no la conveniencia económica de pedir un préstamo.
La evitaría como primera opción si ya tengo una oferta clara de mi banco y puedo comparar directamente sus condiciones. También buscaría otra clase de herramienta si mi objetivo principal es controlar gastos, crear un fondo de emergencia, cancelar deudas o aprender a presupuestar. Para esas necesidades, una aplicación de finanzas personales o una asesoría especializada tendría un propósito más adecuado que una plataforma enfocada en consultar préstamos.
Del mismo modo, no la usaría para financiar gastos habituales que ya no puedo cubrir mes tras mes. Un préstamo puede resolver una necesidad puntual, pero no corrige por sí solo un presupuesto desequilibrado. Si la misma dificultad aparece de forma recurrente, el paso más útil sería revisar ingresos y gastos, negociar obligaciones y buscar ayuda antes de añadir nuevas cuotas.
Detalles de instalación y expectativas realistas
La versión actual es la 1.0.0 y funciona desde Android 10. Al tratarse de una versión inicial, yo mantendría una expectativa razonable: la experiencia puede cumplir bien su función básica de consulta, pero no la evaluaría como si fuera una suite financiera completa con años de evolución. Para mí, esto refuerza la idea de usarla como complemento y no como el centro de toda mi gestión económica.
Que sea gratuita facilita probar el enfoque sin pagar por instalarla. Aun así, gratis no significa que las opciones consultadas carezcan de costes; son conceptos distintos. La descarga no debería influir en la valoración del préstamo. Yo mantendría separadas ambas decisiones: primero comprobar si la aplicación me resulta cómoda para explorar y después analizar, con mucha más atención, cualquier producto financiero que aparezca.
El número de instalaciones, superior a diez mil, muestra que no se trata de una aplicación completamente desconocida, mientras que sus valoraciones ofrecen una primera señal positiva. No usaría esas referencias para decidir si una oferta concreta me conviene. Una buena experiencia de navegación y una buena decisión financiera son cosas diferentes. La primera puede ayudarme; la segunda depende de las condiciones y de mi capacidad real de pago.
Mi veredicto después de probar su enfoque
Mi opinión final es favorable, pero con una condición esencial: Préstami - Dinero Rápido funciona mejor como punto de partida para comparar que como respuesta automática a una urgencia económica. Me gusta que su propósito sea fácil de entender y que acerque la consulta al móvil. También valoro que pueda ahorrar el trabajo inicial de buscar alternativas dispersas.
Su límite es igual de claro. La aplicación no puede decidir por mí si endeudarme es una buena idea, ni convierte una propuesta rápida en una propuesta barata. Para aprovecharla, necesito llegar con una cantidad definida, un presupuesto realista y la disposición de revisar el coste total. Si no puedo hacer esas tres cosas, preferiría no continuar con la búsqueda.
La recomendaría a quien quiera orientarse, comparar caminos y mantener el control de la decisión. No la recomendaría a quien busca dinero sin leer condiciones, a quien ya arrastra pagos difíciles o a quien necesita una herramienta para administrar sus finanzas diarias. En esos casos, el banco, una aplicación de presupuesto o una orientación profesional pueden ser opciones más adecuadas.
En resumen, la propuesta del desarrollador Préstami - Dinero Rápido es concreta y puede ahorrar tiempo en la fase inicial. Mi consejo es utilizarla con una libreta, una calculadora y bastante paciencia: consultar primero, comparar después y decidir solo cuando el compromiso completo esté claro. Así la aplicación cumple su mejor papel, que no es empujarme a pedir dinero, sino ayudarme a empezar una búsqueda con más orden.
Preguntas frecuentes
¿Qué es Préstami - Dinero Rápido y cómo funciona?
Préstami - Dinero Rápido es una aplicación orientada a personas que desean solicitar un préstamo desde el teléfono móvil. Normalmente permite completar una solicitud digital, proporcionar datos personales y financieros, y recibir una evaluación según los criterios del proveedor. Antes de utilizarla, conviene leer cuidadosamente las condiciones, comprobar quién ofrece realmente el crédito y entender que descargar la app no garantiza la aprobación ni el desembolso.
¿Préstami - Dinero Rápido es una aplicación segura y confiable?
La seguridad depende tanto de la aplicación como de la entidad financiera que procesa la solicitud. Antes de registrarte, revisa la identidad del desarrollador, la política de privacidad, los permisos solicitados y las opiniones recientes de otros usuarios. También es recomendable verificar que la empresa esté legalmente autorizada en tu país. No compartas contraseñas, códigos de verificación ni información bancaria si no tienes claro quién la solicita y para qué la utilizará.
¿Qué requisitos suelen pedir para solicitar dinero con Préstami?
Los requisitos pueden variar según el país, el importe solicitado y las políticas del prestamista. Habitualmente se pide ser mayor de edad, contar con un documento de identidad válido, un número de teléfono, una cuenta bancaria y algún tipo de ingreso demostrable. La aplicación también podría solicitar información laboral o financiera para evaluar la capacidad de pago. Revisa los requisitos actualizados dentro de la app, porque cumplirlos no asegura que la solicitud sea aprobada.
¿Cuánto cuesta el préstamo y cuándo debo devolverlo?
Antes de aceptar cualquier oferta, comprueba el importe total que tendrás que devolver, incluyendo intereses, comisiones, impuestos y posibles cargos por retraso. La publicidad de un préstamo rápido puede destacar la velocidad, pero el coste real aparece en la información precontractual o en el contrato. Verifica la tasa anual, las fechas de vencimiento, la posibilidad de pagar anticipadamente y las consecuencias de no cumplir, ya que un retraso puede generar gastos adicionales o afectar tu historial crediticio.
¿Qué permisos y datos personales puede solicitar la aplicación?
Una aplicación de préstamos puede pedir datos de identificación, contacto, ingresos y cuenta bancaria para tramitar la solicitud, pero debes revisar si los permisos son razonables y necesarios. Presta especial atención al acceso a contactos, mensajes, llamadas, ubicación, fotografías o archivos, ya que no siempre resultan imprescindibles para evaluar un crédito. Lee la política de privacidad, limita los permisos que no sean esenciales y evita instalar versiones descargadas desde sitios no oficiales.


