Smart Loan: Finance Calculator

- 3.00 Reseñas
- 4,8
- Descargas
- 1.00M
- 1.0.0
- Versión
Capturas de pantalla
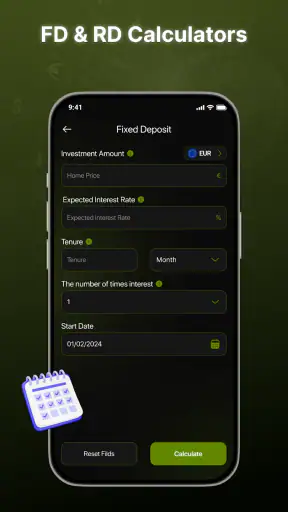
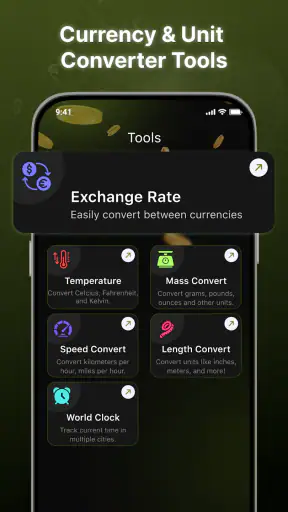
Descargar
Consíguelo en Descargar en Play Store Descargar en Descargar en Apple Store Obtener el APK Descarga del APKPros
- Calcula cuotas
- intereses y plazos de forma rápida.
- Permite comparar distintos escenarios de préstamo.
- Interfaz sencilla
- clara y fácil de usar.
- Útil para planificar compras y controlar el presupuesto.
- No necesitas conocimientos financieros avanzados.
Contras
- Los resultados son estimaciones y pueden variar según el banco.
- Puede incluir anuncios o compras dentro de la aplicación.
- No sustituye el asesoramiento financiero profesional.
- La precisión depende de introducir correctamente los datos.
- Las funciones disponibles pueden variar según el dispositivo.
Reseña de Smart Loan: Finance Calculator Appxis
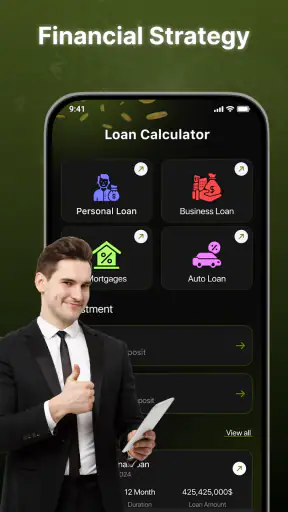
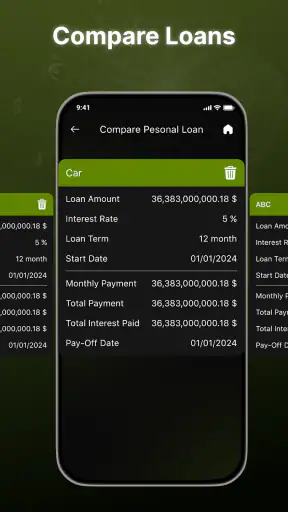
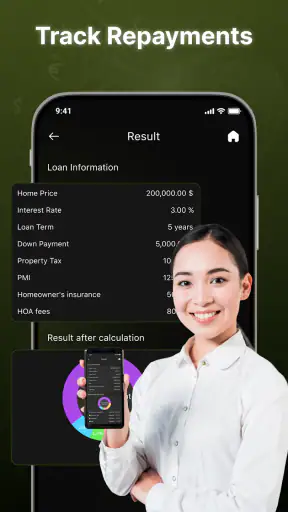
Cuando necesito saber si una cuota cabe de verdad en mi presupuesto, prefiero hacer una simulación rápida antes de abrir una hoja de cálculo o buscar ofertas de varios bancos. Smart Loan: Finance Calculator está pensado justamente para ese primer filtro: permite trabajar con cálculos de hipoteca, préstamo para automóvil y préstamo personal desde una aplicación de finanzas sencilla. Después de probarla, mi impresión es clara: resulta útil para orientarse y comparar escenarios, siempre que se entienda como una calculadora y no como un asesor financiero.
La aplicación es gratuita, tiene clasificación PEGI 3 y funciona desde Android 7.0. La desarrolla GUT TENNIS ASSOCIATION INC, algo llamativo por el nombre del estudio, aunque lo importante en el uso diario es que la herramienta se centra en introducir datos y observar cómo cambia el resultado. Su versión actual es la 1.0.0, así que la experiencia se siente directa y todavía bastante contenida, sin intentar convertirse en una plataforma bancaria completa.
Cómo uso Smart Loan para pasar de una idea a una cuota razonable
Mi flujo habitual empieza con una pregunta concreta: cuánto terminaría pagando si pidiera una cantidad determinada durante cierto plazo. En vez de introducir números al azar, preparo tres escenarios: uno cómodo, otro ajustado y un tercero que solo tendría sentido si mis ingresos fueran más altos. Esa forma de usar la aplicación es más útil que quedarse con una única cifra, porque una cuota aparentemente atractiva puede depender de alargar demasiado el préstamo.
La pantalla de cálculo tiene sentido para consultas rápidas. Introduzco el importe, el interés y la duración, y observo la cuota resultante. Para una hipoteca, el valor está en comprobar cómo cambia el pago cuando modifico el plazo; para un coche, sirve para comparar cuánto pesa una entrada mayor frente a financiar más; y en un préstamo personal ayuda a evitar la tentación de fijarse únicamente en la cuota mensual.
En un caso cotidiano, imaginemos que estoy pensando en cambiar de automóvil. Primero calculo la operación con una entrada moderada. Después repito la simulación con una entrada más alta y mantengo el resto de los valores. Si la reducción mensual es pequeña pero el desembolso inicial aumenta mucho, la segunda alternativa puede no compensarme. Este tipo de comparación es uno de los puntos fuertes de una herramienta independiente: puedo pensar con calma antes de dejar que una oferta comercial marque el ritmo.
También me parece importante anotar los resultados fuera de la aplicación cuando estoy comparando varias propuestas. Una calculadora puede mostrar una cuota, pero la decisión real incluye comisiones, seguros, gastos de apertura, impuestos y condiciones asociadas. Por eso utilizo Smart Loan para construir una referencia y luego contrasto esa referencia con la documentación concreta del banco o de la financiera.
La rutina que evita interpretar mal una cuota
Mi recomendación es mantener siempre constantes dos elementos mientras se cambia el tercero. Por ejemplo, si quiero estudiar el efecto del plazo, dejo igual el importe y el interés. Si cambio simultáneamente la cantidad, los años y el tipo, el resultado puede parecer mejor o peor sin que sepa qué factor ha influido. Con una aplicación tan enfocada al cálculo, la disciplina del usuario importa tanto como la interfaz.
Otra costumbre útil consiste en empezar por una cuota que pueda asumir y calcular hacia atrás. En lugar de preguntar “¿cuánto me prestan?”, pregunto “¿qué pago mensual me deja margen para imprevistos?”. Luego ajusto el importe o el plazo hasta acercarme a esa cifra. Este enfoque es especialmente práctico para préstamos personales, donde es fácil aceptar una cantidad superior solo porque la cuota parece manejable al extender la devolución.
La aplicación también puede ayudar a detectar decisiones que parecen baratas por mes, pero son caras en total. Si alargar el plazo reduce la cuota y aumenta mucho el coste acumulado, esa diferencia merece atención. No necesito una función sofisticada para descubrirlo: basta con repetir la simulación con plazos distintos y comparar los totales que presenta la calculadora.
Qué conviene revisar antes de confiar en el resultado
Al abrir una herramienta financiera, reviso primero qué unidad usa cada campo y cómo interpreta los valores. En una calculadora de préstamos, un error pequeño al escribir un porcentaje puede cambiar completamente la conclusión. Conviene introducir el interés con cuidado, comprobar el plazo y leer los resultados antes de tomar una decisión. Si la oferta real habla de una tasa anual equivalente y la simulación utiliza otro concepto, la comparación no será limpia.
También compruebo si el cálculo que estoy haciendo corresponde a un préstamo con pagos regulares. Una cuota fija puede ser una buena aproximación para una financiación convencional, pero no representa automáticamente productos con tipos variables, pagos irregulares, periodos de carencia o amortizaciones especiales. En una hipoteca, esta diferencia es decisiva: una simulación estable no sustituye la revisión de cómo podría cambiar el contrato con el tiempo.
No hay que confundir la sencillez con falta de utilidad. Precisamente porque Smart Loan no intenta hacer muchas cosas a la vez, puedo concentrarme en una pregunta. Sin embargo, esa misma sencillez significa que el resultado depende mucho de que yo introduzca todos los costes relevantes por mi cuenta. Si una oferta incluye comisión inicial o un seguro obligatorio, debo reflejarlo manualmente en mi análisis o corregir la conclusión después.
Para una comparación ordenada, suelo crear una pequeña lista de escenarios con nombres fáciles de recordar: plazo corto, opción equilibrada y plazo largo. La aplicación sirve para calcular cada caso, mientras que mis notas conservan el contexto. Así no termino mirando una cifra aislada días después sin recordar qué importe, interés y duración había utilizado.
Pequeños hábitos que hacen más rápido el trabajo
El primer atajo es decidir de antemano qué quiero averiguar. Si solo quiero conocer la cuota aproximada, no pierdo tiempo intentando modelar toda la operación. Si quiero comparar dos coches, preparo los importes y los plazos antes de abrir la calculadora. De esta manera, la aplicación se convierte en una herramienta de comprobación y no en un lugar donde improviso números sin criterio.
El segundo hábito es cambiar una sola variable por ronda. Hago una simulación base, modifico únicamente el plazo y vuelvo a calcular. Después regreso al escenario base y cambio solo el importe. Este procedimiento permite entender la sensibilidad del préstamo y evita que una combinación accidental de cambios me lleve a una conclusión equivocada.
El tercer consejo es guardar una referencia del resultado inmediatamente. No afirmo que la aplicación sustituya un historial financiero ni la uso como archivo de contratos. Simplemente anoto los valores principales en mis propias notas, junto con la fecha de la oferta que estoy revisando. Así puedo saber si una nueva propuesta realmente mejora la anterior o solo presenta una cuota distinta por haber cambiado el plazo.
Para una hipoteca, separo el análisis en dos preguntas. Primero, si la cuota ordinaria sería soportable. Segundo, si los costes adicionales y la posible variación del préstamo cambiarían esa conclusión. Para un coche, añado combustible, mantenimiento y seguro a mi presupuesto general, porque una cuota aceptable no significa que el vehículo completo sea asequible. Para un préstamo personal, presto más atención al coste total y a la razón del endeudamiento que a conseguir el importe máximo.
Estos hábitos son más valiosos que buscar una supuesta función escondida. En la versión 1.0.0, la experiencia que encuentro está orientada a calcular, no a automatizar mi planificación financiera. Por eso la rapidez nace de repetir un método claro: preparar datos, modificar una variable, comparar y registrar.
Lo que puede hacer bien y dónde empiezan sus límites
Smart Loan destaca cuando necesito una respuesta inmediata para una decisión preliminar. Es adecuada para quien quiere comprobar una cuota desde el móvil, para una persona que compara un préstamo de coche con distintas entradas o para alguien que desea entender el efecto de los plazos antes de hablar con una entidad. El hecho de que sea gratuita facilita instalarla y usarla como una calculadora de consulta sin comprometerse con un servicio financiero.
Su alcance es más limitado cuando necesito gestionar mi economía completa. No la elegiría como sustituta de una aplicación de presupuesto, porque calcular una deuda no es lo mismo que seguir ingresos, gastos, ahorro y objetivos. Tampoco la tomaría como única herramienta para decidir una hipoteca compleja. En ese caso, una hoja de cálculo puede ser mejor para incorporar impuestos, seguros, gastos de compra, amortizaciones anticipadas y diferentes escenarios de ingresos.
La comparación con una calculadora web también tiene matices. Una página del banco puede incluir condiciones específicas de ese producto, mientras que Smart Loan permite pensar de forma más neutral antes de entrar en una oferta concreta. La calculadora del banco gana cuando quiero conocer la cuota exacta de su contrato; esta aplicación resulta más cómoda cuando todavía estoy explorando posibilidades entre varias entidades.
Frente a una hoja de cálculo, la ventaja está en la inmediatez. No tengo que construir fórmulas ni preparar una plantilla para una duda sencilla. La desventaja es que una hoja bien diseñada ofrece más control y deja documentados todos los supuestos. Mi elección depende del momento: uso Smart Loan para tantear, y una herramienta más completa cuando la decisión ya implica mucho dinero o varias condiciones.
También mantengo una precaución con la interpretación del interés. Una simulación puede ser matemáticamente coherente y aun así no coincidir con el contrato que me ofrecen. Los productos financieros pueden incluir métodos de cálculo, comisiones y condiciones que alteran el coste efectivo. Por eso nunca presentaría el resultado de la aplicación como una promesa de aprobación, una oferta ni una cifra definitiva.
Para quién tiene sentido y quién debería buscar otra cosa
La recomendaría a estudiantes, familias y compradores que necesitan entender rápidamente cómo se relacionan importe, plazo e interés. También puede servir a quien está empezando a familiarizarse con los préstamos y quiere experimentar con escenarios sin enfrentarse a una hoja de cálculo. La clasificación PEGI 3 refleja que es una herramienta apta para un público general, aunque las decisiones que se tomen con ella sí requieren responsabilidad adulta.
La recomendaría especialmente a quien suele aceptar la primera cuota que parece cómoda. Repetir el cálculo con un plazo más corto puede mostrar el precio de terminar antes; repetirlo con uno más largo puede revelar cuánto se encarece el conjunto. Esa comparación sencilla ayuda a formular mejores preguntas al banco o al concesionario.
No la escogería como herramienta principal si necesito registrar gastos, crear presupuestos mensuales, importar movimientos bancarios o seguir varias deudas durante mucho tiempo. Tampoco sería mi única referencia si el préstamo tiene pagos variables, condiciones promocionales difíciles de representar o una estructura distinta de la amortización regular. En esos casos, una calculadora especializada del proveedor o asesoramiento profesional puede ofrecer un análisis más ajustado.
El número de usuarios que la han instalado supera el millón y mantiene una media de 4,8 sobre 5 con alrededor de 1,7 mil valoraciones. Es una señal de interés y de buena recepción, pero no reemplaza mi propia comprobación: una valoración alta no garantiza que el modelo de cálculo encaje con cada país, contrato o situación financiera.
Mi veredicto después de usarla con criterio
Smart Loan: Finance Calculator me parece una aplicación práctica para el primer paso de una decisión de financiación. Su valor no está en ofrecer una planificación completa, sino en permitirme convertir una duda vaga en varios escenarios comparables. Cuando la uso con un método ordenado, me ayuda a ver si una cuota es razonable, qué sacrificio implica acortar el plazo y cuánto puede esconder una mensualidad aparentemente baja.
La experiencia es más convincente cuando la trato como una calculadora de bolsillo y no como una respuesta final. Preparar los datos, cambiar una variable cada vez, anotar los escenarios y contrastar después las comisiones y condiciones reales son hábitos imprescindibles. Sin ellos, cualquier aplicación de este tipo puede dar una falsa sensación de precisión.
En definitiva, la instalaría para comparar préstamos personales, automóviles o una primera aproximación hipotecaria sin pagar nada y sin complicarme. La dejaría de lado para administrar toda mi economía o analizar contratos con mucha letra pequeña. Para el usuario adecuado, ofrece una forma rápida y clara de pensar antes de firmar; para una decisión financiera definitiva, la usaría como punto de partida, nunca como la última palabra.
Preguntas frecuentes
¿Qué es Smart Loan: Finance Calculator y para qué sirve?
Smart Loan: Finance Calculator es una herramienta diseñada para estimar pagos y costos relacionados con préstamos. Permite introducir datos como el importe solicitado, la tasa de interés, el plazo y la frecuencia de pago para obtener una proyección de cuotas. Puede ser útil para comparar escenarios antes de pedir financiación, aunque sus resultados son orientativos y no sustituyen una oferta oficial del banco o prestamista.
¿Cómo se calcula la cuota de un préstamo en la aplicación?
Para realizar una simulación, normalmente debes indicar el capital del préstamo, el tipo de interés y el periodo de devolución. La aplicación utiliza esos datos para mostrar una cuota aproximada y, según la configuración disponible, el importe total pagado y los intereses acumulados. Conviene revisar cuidadosamente si el cálculo contempla comisiones, seguros, impuestos o cargos adicionales, ya que no todas las entidades los incluyen de la misma manera.
¿Smart Loan: Finance Calculator necesita conexión a Internet para funcionar?
Las funciones básicas de una calculadora financiera suelen poder utilizarse sin conexión, especialmente cuando los cálculos se realizan directamente en el dispositivo. Sin embargo, algunas versiones pueden requerir acceso a Internet para mostrar anuncios, actualizar contenidos, sincronizar información o acceder a funciones complementarias. Antes de introducir datos personales o financieros, es recomendable revisar los permisos solicitados y la política de privacidad de la aplicación.
¿Los resultados de Smart Loan: Finance Calculator son exactos y puedo usarlos para solicitar un préstamo?
Los resultados deben considerarse estimaciones y no una aprobación ni una cotización contractual. La cuota real puede cambiar por la tasa efectiva, comisiones de apertura, seguros, impuestos, redondeos, penalizaciones y condiciones específicas del prestamista. Utiliza la aplicación para comparar posibilidades y preparar un presupuesto, pero confirma siempre el costo total, la tasa anual equivalente y el calendario de pagos directamente con la entidad financiera.
¿Es segura para introducir información financiera en Smart Loan: Finance Calculator?
Para una simulación sencilla, lo más prudente es introducir únicamente cifras generales, como el importe deseado, el plazo y la tasa de interés. No deberías proporcionar contraseñas bancarias, números completos de tarjetas, códigos de acceso ni documentos sensibles si la aplicación no lo exige claramente. Revisa quién desarrolla la app, sus permisos, las prácticas de privacidad y las opiniones recientes antes de guardar o compartir cualquier información.


